


汽车工业
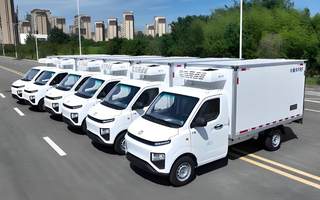
我国冷藏车行业:新能源赛道高歌猛进 “一超多强”竞争格局清晰
在政策、技术等多重因素推动下,新能源冷藏车市场高速发展,销量增速持续领跑冷藏车行业。与此同时,行业同步推进智能化升级,国内企业积极布局。值得注意的是,冷藏车市场竞争呈现 “一超多强” 格局,北汽福田稳居行业首位且领先优势持续扩大。

多维需求共振释放增长动能 中国成为全球汽车电子水泵行业核心引擎
在汽车电动化、智能化加速转型背景下,汽车热管理系统持续迭代升级,作为核心动力部件的电子水泵迎来重要增长窗口期。当前行业依托新能源汽车增量扩容、整车技术升级、燃油车节能改造、后市场需求释放多重红利实现多维共振。国内产业链凭借技术突破与规模化优势快速崛起,打破外资长期垄断格局,成为全球电子水泵产业核心增长引擎。
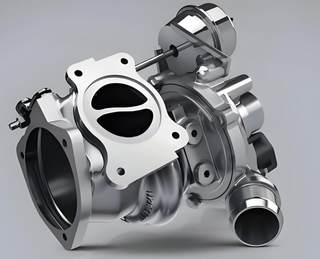
汽车涡轮增压器后装行业市场分析:存量车龄攀升需求旺盛 竞争极度碎片化
作为工作在高温、高转速环境下的典型“寿命件”,涡轮增压器在商用车行驶30-50万公里后即进入更换高发期,存量更新需求稳定在百亿至两百亿级别。然而,市场却被原厂巨头、国内品牌件龙头与大量“翻新”作坊三分割据,深陷碎片化与信任危机。
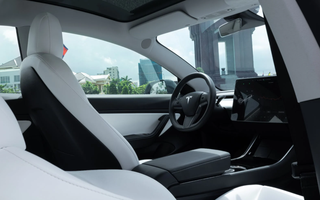
全球汽车内饰革行业扩容升级 材料迭代重塑市场格局 合成革替代趋势明确
当前行业材料体系持续迭代,传统PVC革加速出清,PU、超纤、TPO等新型环保合成革快速渗。尽管真皮仍占据市场核心份额,但合成革替代趋势明确,行业整体进入规模扩容、技术升级、格局重构的全新发展阶段。
从装饰配套到智能交互 汽车内饰材料的升级变革与增长逻辑重构
伴随我国汽车产销底盘稳固、汽车保有量持续攀升,新车配套与存量改装翻新市场双向扩容,为汽车内饰材料行业提供了充足的需求支撑。在汽车电动化、轻量化、智能化升级浪潮下,内饰材料正摆脱传统装饰属性,向环保化、功能化、交互化方向迭代。塑料是当前汽车内饰应用规模最大的基础材料,占比超7成,包括PU、PVC、ABS、PP等。
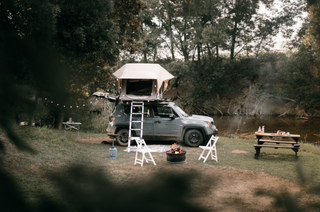
九部门政策落地拓宽房车全链发展边界 本土化、电动化迭代重塑行业竞争格局
随着九部门专项政策落地,我国房车产业通行、基建、制造全链条痛点得以破解,行业发展边界持续拓宽。当前国内房车消费市场持续升温,尤以宿营车为核心增量支柱。同时,行业电动化进程提速,本土化产品体系日趋成熟。同时,我国房车行业竞争格局迎来深刻变革,整体市场高度分散,细分赛道走势明显分化,头部品牌席位更迭加速。
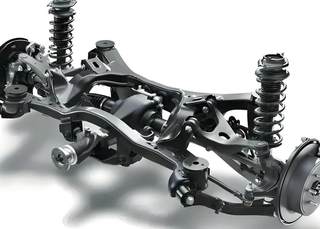
新能源车下沉放量趋势下电控减震器将加速渗透 汽车悬架减震器行业马太效应强化
随着汽车产业发展,汽车悬架减震器市场持续扩容。2021-2023年我国汽车悬架减震器市场规模从525.01亿元增长至610.87亿元,期间年均复合增长率为 7.87%,预计2024-2028年我国汽车悬架减震器市场规模将由652.35亿元增长至884.67 亿元,期间年均复合增长率约为 7.91%。

3D打印刚需配套赛道:全球消费级FDM耗材高增扩容 国产企业主导全球市场
近年来,全球消费级FDM耗材需求持续释放,市场出货量与销售额同步高速扩张,行业产品体系持续完善。当前,全球消费级FDM耗材市场已形成“头部集中、长尾分散”的竞争格局,中国四大龙头企业稳居国际市场前列,国产耗材全球竞争力突出。

太空光伏释放潜力 砷化镓太阳能电池行业加速国产化升级 民营双龙头全球出货量提升
在商业航天产业化浪潮与太空算力布局加速的双重催化下,太空光伏作为航天器核心能源供给方案,其市场潜力正被持续发掘。2025年全球航天级太阳能电池市场销售额突破6.05亿美元,预计到2032年全球航天级太阳能电池市场销售额将攀升至10.2亿美元,2025-2032年复合增长率为7.7%。

商用车行业出海机遇显现 重卡及客车迸发活力 国产份额与覆盖范围仍具备提升潜力
商用车出口市场景气度高。2018-2025年,我国商用车出口量由 28.0万辆提升至 118.4万辆,CAGR 达20.8%。2026年Q1,我国商用车出口延续高景气,出口量达35.3万辆,同比增长50.3%,创历史新高。
政策护航,场景深耕 我国共享汽车行业差异化竞争初显
2026年6月,交通运输部等十部门联合发布的《促进小微型客车租赁高质量发展三年行动方案》,首次从国家层面为行业构建了涵盖免费异地还车、信用免押、枢纽网点覆盖在内的系统性发展蓝图,极大增强了政策确定性。

量稳增、价提升:我国汽车注塑件行业呈“大而全”与“小而美”并存格局
在价的维度上,汽车消费升级与新能源化推动单车塑料用量持续攀升,高性能工程塑料应用比例显著提高,带动注塑件单车价值量结构性提升,推动2025年我国汽车注塑件市场规模达到约1800亿至2200亿元。产业链方面,上游原料国产替代加速,金发科技、万华化学等本土企业持续突破
我国混动汽车增压器行业装配率持续攀升 本土厂商如何“借船出海”?
中国作为全球最大的混动汽车市场,2025年混动车型销量达706万辆,出口量同比激增182%。这一趋势不仅催生了国内增压器的旺盛需求,更为本土供应链打开了海外增量空间——自主品牌车企为保障供应链安全,正将国内成熟的增压器供应商带入全球配套体系。
“十五五”开局之年:我国自动驾驶行业需求持续释放 “一超多强”格局形成
2026年,中国高级别自动驾驶行业正站在从“技术验证”迈向“规模商业化”的历史性关口。政策端,“十五五”规划将智能驾驶产业纳入国家战略性新兴产业重点培育范畴,工信部已许可L3级自动驾驶车型开展上路试点,《2026年汽车标准化工作要点》的发布标志着行业从“野蛮生长”进入“规则重塑”阶段——制度松绑与标准建设双轮驱动,为行
智能驾驶从“加分项”变“入场券”:ADAS市场爆发背后的“成本下探”与“国产替代”
需求端则因安全功能跃升为购车第三大因素,使得ADAS成为继动力、空间之后的新刚需。展望未来,随着城市NOA功能加速普及和端到端大模型技术的落地,中国ADAS市场正迈入一个由“规则重塑、成本革命、体验升级”共同定义的全新增长周期。
全球汽车钢活塞行业:中国成核心增长极 企业快速向高端市场迈进
随着混合动力与商用车市场发展,全球汽车钢活塞市场规模保持稳健增长,其中中国市场表现亮眼,成为核心增长极之一。根据数据,2025年全球汽车钢活塞市场规模达 581.7 亿元,其中中国汽车钢活塞市场规模达145.02 亿元,占比达25%。
多维度红利共振 我国汽车铝合金车轮行业潜力持续释放
相关数据显示,2019-2023年,国内铝合金车轮市场规模从665亿元增长至742亿元,年复合增长率达2.8%;产量则由17586万件攀升至19641万件,年复合增长率为2.81%。展望未来,预计到2028年,我国铝合金车轮市场规模将进一步扩大至901亿元,产量也将增长至23845万件。

新能源汽车赛道引领增长 我国汽车热管理系统行业蓬勃发展 集成智能化持续演进
2020年至2024年,我国汽车热管理系统市场规模快速扩容,已成长为千亿级市场和全球第一大市场。其中,新能源汽车热管理系统这一细分赛道,不仅引领汽车热管理系统行业增长,也成为其核心增长引擎。未来,行业将向集成化、智能化方向持续演进。
我国汽车安全气囊气体发生器行业分析:政策升级与新能源汽车双轮驱动市场发展
随着我国汽车产销连续17年稳居全球第一,新能源汽车渗透率首度突破50%,单车安全气囊配置数量持续攀升,叠加C-NCAP 2024版、GB 20071-2025等强制性安全标准加码,汽车安全气囊气体发生器作为被动安全系统的核心组件,正迎来量价齐升的战略机遇期。
350万辆新能源车“脱保” 汽车后市场服务行业进入“存量+新能源”双轮驱动时代
当前,途虎、京东、天猫等头部连锁门店合计突破1.5万家,“虎猫狗”三足鼎立格局初显,而宁德时代“宁家服务”、特斯拉直营钣喷中心等新势力加速入局,叠加连锁化整合、下沉市场争夺、新能源转型与数字化升级四大趋势,行业正从散乱走向集中,从单一维保走向全生命周期服务延伸。
