

汽车工业

电池与智驾技术硬实力促新能源汽车行业价值重构 整车格局分化 后市场一体开辟新增量
国内新能源汽车市场已进入“高销量低增长”周期,竞争焦点正从“份额优先”转向“利润优先”。2026年1-5月国内新车上市高达550款,日均超3款,新车迭代速度甚至快于手机,这种过度拥挤导致的“内卷式”竞争导致利润失衡加剧。

下沉释放内需潜力、出海构筑增长引擎:我国新能源汽车迈入主流发展阶段
2026 年,国内新能源汽车产业实现跨越式跃迁,渗透率接连突破关键阈值,行业正式迈入主流发展阶段。尽管国内内需出现短期阶段性调整,但优化升级后的新能源汽车下乡政策,将有力托举下沉市场消费复苏。与此同时,车企出海进程全面提速,海外市场已然成为行业新增量的核心支撑。

供需扩容与提质并行:政策赋能我国电动汽车充电设施行业中长期高质量发展
国内新能源汽车产销持续走高,带动充电补能需求高速增长,充电设施刚需属性持续凸显。现阶段我国充电基础设施总量稳步攀升,城乡覆盖持续下沉,技术水平不断升级,行业整体呈现供需双向扩容、多维提质的良好态势。同时,多项重磅政策持续落地,明确行业短期扩容与中长期发展目标,为产业规范化、高质量发展锚定方向。

新车配套+存量改装驱动车灯行业长效增长 头部企业垄断优势显著
伴随新能源汽车高速渗透,车灯从传统照明部件加速向智能化、高价值光学终端迭代,行业实现量价齐升。同时国内庞大的汽车存量市场,带动维修替换与个性化改装需求持续释放,后市场增量潜力凸显。当前全球车灯市场呈寡头垄断格局,国内龙头企业技术实力持续提升,国产替代进程加速。

全球车载超声波传感器行业:中国本土龙头进入新一轮排位赛 “车大位小”促AI融合
2022年全球新车ADAS搭载率为42%,至2025年已突破65%;伴随智驾等级提升,传感器配置同步扩容——L2级自动驾驶车型平均搭载10.3颗超声波传感器,L3级车型进一步提升至14.8颗。与此同时,自动泊车功能渗透率目标正加速向85%以上推进,直接拉动单车搭载规模上行,进而推动单套感知方案价值量同步增长。

存量博弈下车险行业格局分化:头部承压、中小突围 竞争由价格转向综合能力较量
当前国内汽车增量红利逐步消退,车险行业正式迈入存量竞争新阶段。2026 年上半年车险保费增长近乎停滞,燃油车险市场持续萎缩,进入结构性萎缩通道,新能源车险由高速扩张转入平稳增长区间。市场竞争格局呈现两极分化,头部企业增长承压,中小主体凭借差异化赛道迎来发展机遇。
新能源车险行业全景解析:产业红利释放,盈利困局下探寻高质量破局路径
随着国内新能源汽车保有量快速攀升,新能源车险已成长为车险市场全新增长引擎。不同于传统燃油车险,新能源车动力电池、智能系统等带来多重专属风险,对保险产品保障范围、风控能力提出更高要求。当前行业保费规模高速扩张,但整体仍深陷高赔付亏损困境,盈利分化格局逐步显现。

供需两侧协同推动 我国汽车智能照明行业有望迎来高速发展 星宇股份市场份额领跑
汽车智能照明是汽车照明产业升级迭代的重要方向,目前行业仍处于发展初期。国内赛道集中度较高,企业加速入局,2025年星宇股份市场份额领跑。在供需两侧协同推动下,行业成长空间广阔,叠加新能源汽车、智能驾驶带来的增量,预计2030年市场规模将达865亿元,2025-2030年年均复合增长率为53.35%。
800V倒逼SiC上车 新能源汽车电机及控制器行业构筑利润新支点 头部垄断向集成智能化升级
随着新能源汽车市场的爆发,我国新能源汽车电机及控制器行业装机数量显著增长。2015至2024年间,我国新能源汽车电机及控制器装机数量从37.4万套增长至1286.6万套,九年期间增长了33倍。
我国商用车智能驾驶行业市场分析:强制标准落地 商业化与国产替代加速
其次,多元主体的竞逐加速了国产替代,市场已形成传统主机厂、自动驾驶科技公司及本土Tier 1供应商三足鼎立的格局,国产方案凭借高性价比和快速迭代,在中低端市场实现规模化渗透,并在全球自动驾驶卡车市场占据一席之地。

高压架构下的“隐形动脉” 我国新能源汽车母排行业需求释放 轻量化成主趋势
当前,行业增长逻辑清晰而强劲:新能源汽车年产销突破1600万辆的规模效应构筑了需求基本盘,800V高压快充平台的规模化落地推动产品价值量系统性跃升,CTP/CTC等电池结构创新则持续拓展母排的应用边界。

汽车MLCC行业市场分析:电动化筑基、智能化赋能 “电子大米”量价齐升
汽车MLCC(车规级多层陶瓷电容器)是汽车电子电路中不可或缺的被动元器件,承担稳压、滤波、去耦等关键功能,被誉为“电子工业的大米”。相较于消费级产品,车规级MLCC对极致可靠性、宽温区工作、低失效率及严苛认证(AEC-Q200)提出了极高要求,位于MLCC金字塔的塔尖。
整合“修贵、修难”乱象 新能源汽车维修行业迎合规重构期 优质主体迎突围机遇
伴随国家产业政策与新版安全国标双重落地,行业粗放式发展格局被打破,市场加速合规洗牌,具备高压安全作业能力、三电系统核心维修技术、合规经营资质、标准化服务体系的维保企业,将充分受益于行业洗牌与市场扩容红利。
汽车电子成核心驱动力 全球Eeprom芯片行业增长中枢有望上移 聚辰股份全球份额持续提升
2020年全球EEPROM 存储器市场规模超6.00亿美元,2022 年阶段性冲高至 9.06亿美元,随后受消费电子周期下行影响,2023-2024 年小幅回落至 7.89亿美元、8.12亿美元, 2020-2024 年行业复合年增长率达 7.4%,展现出基础需求的刚性支撑。
骑用头盔主导、运动头盔向好 头盔行业份额向华南华东区域集中 智能化高端化趋势显著
近年来,在“一盔一带”行动推广及头盔新国标实施的政策背景下,头盔产品刚需属性凸显。同时,随着共享单车、外卖等应用场景的发展,电动自行车、电动轻型摩托车、电动摩托车等两轮电动车需求量呈现快速增长势头,带动头盔产品需求稳定增长。
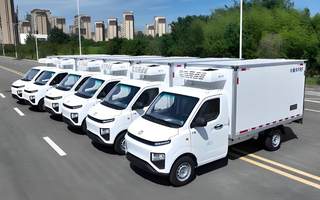
我国冷藏车行业:新能源赛道高歌猛进 “一超多强”竞争格局清晰
在政策、技术等多重因素推动下,新能源冷藏车市场高速发展,销量增速持续领跑冷藏车行业。与此同时,行业同步推进智能化升级,国内企业积极布局。值得注意的是,冷藏车市场竞争呈现 “一超多强” 格局,北汽福田稳居行业首位且领先优势持续扩大。

多维需求共振释放增长动能 中国成为全球汽车电子水泵行业核心引擎
在汽车电动化、智能化加速转型背景下,汽车热管理系统持续迭代升级,作为核心动力部件的电子水泵迎来重要增长窗口期。当前行业依托新能源汽车增量扩容、整车技术升级、燃油车节能改造、后市场需求释放多重红利实现多维共振。国内产业链凭借技术突破与规模化优势快速崛起,打破外资长期垄断格局,成为全球电子水泵产业核心增长引擎。
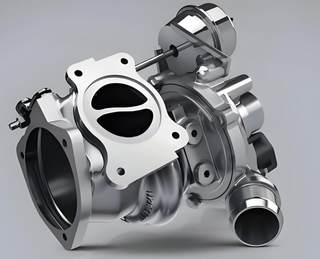
汽车涡轮增压器后装行业市场分析:存量车龄攀升需求旺盛 竞争极度碎片化
作为工作在高温、高转速环境下的典型“寿命件”,涡轮增压器在商用车行驶30-50万公里后即进入更换高发期,存量更新需求稳定在百亿至两百亿级别。然而,市场却被原厂巨头、国内品牌件龙头与大量“翻新”作坊三分割据,深陷碎片化与信任危机。
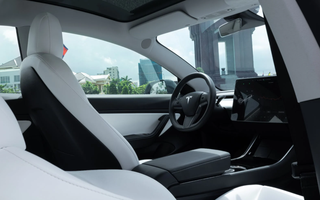
全球汽车内饰革行业扩容升级 材料迭代重塑市场格局 合成革替代趋势明确
当前行业材料体系持续迭代,传统PVC革加速出清,PU、超纤、TPO等新型环保合成革快速渗。尽管真皮仍占据市场核心份额,但合成革替代趋势明确,行业整体进入规模扩容、技术升级、格局重构的全新发展阶段。
从装饰配套到智能交互 汽车内饰材料的升级变革与增长逻辑重构
伴随我国汽车产销底盘稳固、汽车保有量持续攀升,新车配套与存量改装翻新市场双向扩容,为汽车内饰材料行业提供了充足的需求支撑。在汽车电动化、轻量化、智能化升级浪潮下,内饰材料正摆脱传统装饰属性,向环保化、功能化、交互化方向迭代。塑料是当前汽车内饰应用规模最大的基础材料,占比超7成,包括PU、PVC、ABS、PP等。
