

汽车工业
渗透率快速攀升 我国新能源商用车行业进入规模化应用新阶段 重卡成主要引擎
2025年以来,随着产品力持续升级、补能配套体系加速完善,新能源商用车行业正从政策驱动全面转向市场驱动,并成为商用车市场结构性增长的核心引擎。数据显示,2025年我国新能源商用车销量达95.4万辆,同比增长65.5%,大幅跑赢商用车整体10.9%的同期增速。
市场需求爆发、多元化技术赋能:我国新能源商用车电驱动系统迎来广阔发展机遇
当前,我国新能源商用车电驱动系统整体呈现多元化并行、场景化精准适配的发展特征,主流分为纯电动电驱动系统与混合动力电驱动系统两大技术派系。其中,纯电动路线细分为直驱、电驱桥、带减速器 / 变速器中央驱动三类;混合动力路线细分为串联、并联、混联三类,不同构型在结构、性能、适配工况上差异显著。
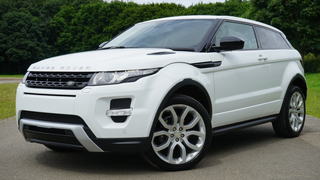
新能源车拉动汽车玻璃总成组件行业单车价值抬升 科力装备市占率上行促市场整合
新能源汽车产业蓬勃发展,成为驱动汽车玻璃总成组件市场增长的核心引擎。新能源汽车行业发展倒逼汽车玻璃加速向轻量化、多功能化、集成化升级,HUD 抬头显示玻璃、隔音玻璃、调光玻璃、可加热玻璃等高附加值产品持续渗透

成熟市场后劲与新兴市场增量共促汽车零部件行业扩容 万亿赛道再提速
汽车零部件行业作为整车制造的上游支撑,其市场规模与发展态势与全球汽车销量、保有量及技术变革紧密相关。近年来,全球汽车销量与保有量持续攀升,2024年分别达到0.95亿辆和15.35亿辆,为零部件行业奠定了庞大的需求基础。从区域看,北美、欧洲等成熟市场保有量高、车龄长,催生出庞大的售后市场;而东南亚、拉美等新兴市场则凭借

“猫狗虎”主导下的洗牌与多维竞合 我国线上汽配行业跨境出口迎结构性机遇
近年来,全球汽车销量与保有量稳步攀升,叠加互联网技术对售后市场的深度渗透,线上汽配行业迎来快速发展期。2024年全球线上汽配市场规模已达856亿美元,预计2029年将增至1222亿美元。中国作为全球最大汽车市场之一,在庞大保有量(截至2026年初机动车突破3.6亿辆)、新能源汽车爆发式增长(2025年销量1649万辆)

细分格局深度调整、新能源重卡驱动复苏 我国重卡行业内销修复、出口多点爆发
目前,国内头部企业已经做好了车辆的更迭,龙头地位持续稳固。以中国重汽为例,中国重汽已掌握 MAN 高端技术,通过集团协同,与潍柴动力开展深度合作,补齐大众市场及重载市场,在天然气重卡研发上形成合力,丰富产品线,拓展客户覆盖面。
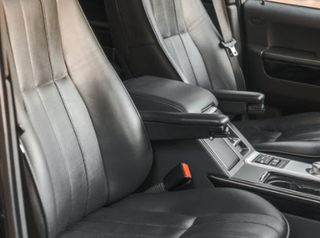
新能源汽车驱动 汽车座椅市场迎新增量新升级 行业智能化与轻量化并行
智能座椅作为智能座舱的重要组成部分,通过数据采集与分析,结合驾乘人员身体状态、环境温度等信息,动态调节座椅角度、温感及座舱环境,优化驾乘体验。当前,汽车座椅智能化主要聚焦电动调节、加热、通风、按摩、记忆等实用功能。在智能化趋势下,座椅单车价值量随功能增加而持续提升。
我国新能源汽车BMS行业:需求随动力锂电池装机量扩容攀升 市场资源向头部集中
从产业链视角看,BMS处于技术密集度最高、系统集成最复杂的枢纽环节:上游承接电芯材料与工艺迭代,原材料特性、电池技术的演进直接影响其性能上限;下游直连整车应用场景,其性能既受原材料与电池技术演进制约,亦直接决定电池系统安全与整车运行效率。
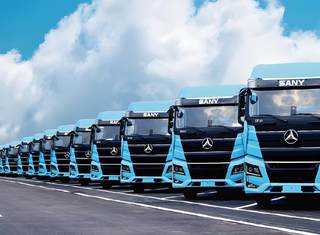
重卡电动化浪潮已至:我国新能源重卡销量爆发 徐工、三一、解放三雄争霸领跑
从销量来看,2025年我国新能源重卡(不含出口,下同)累计销售23.11万辆,同比增长182%。同期,国内重卡整体销量为114.49万辆,同比增长只有27%。进入2026年,尽管受春节假期扰动及1月结转销量“水分”消化影响,市场增速有所调整,但整体增长势头未改。2026年1—2月我国新能源重卡累计销售2.35万辆,
政策托底、内外协同 我国新能源客车市场活力持续迸发 销量、出口量呈快速增长态势
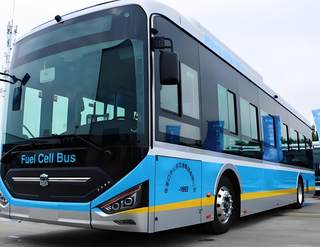
2025年全年我国6米以上新能源客车累计销量达65055辆,同比增长13.69%,跑赢大中型客车整体市场8.84%的增速,成为推动我国大中型客车增长的主要力量。从月度销量走势看,2025年全年,我国6米以上新能源客车月度销量实现多次环比增长,彰显市场活力。
全球竞技车辆模型动力系统市场稳步扩容:欧美维持主导地位 中国增速领跑全球
数据显示,2020-2024年全球竞技车辆模型市场规模从32.11亿元增长至45.94亿元,年复合增长率达9.37%;预计到2029年,该市场规模将进一步攀升至91.16亿元,行业增长潜力显著。
迎新能源汽车东风 我国空气悬架搭载需求快速释放 国产主导、高度集中格局形成
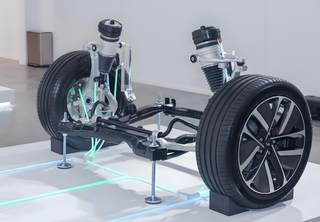
汽车智能化趋势加深、新能源汽车快速发展、消费者对驾乘舒适性要求不断提升,叠加技术进步推动空气悬架成本优化与性能升级,共同驱动行业发展势头强劲,搭载需求快速释放。数据显示,2022年国内标配空气悬架的新车销量为23.8万辆,2024年快速上升至81.6万辆,增幅达242.86%。
汽车传统基本盘稳固 汽车驱动轴新赛道开启 行业需求持续释放
据中国汽车工业协会数据,2025年中国汽车产销量分别达3453.1万辆和3440万辆,同比分别增长10.39%和9.43%。作为汽车核心传动部件,每辆车至少需要1-2根驱动轴,汽车产销量的增长直接拉动汽车驱动轴行业需求规模扩大。
量增价升与生态整合共振 中国智能座舱行业领跑全球 本土企业加速突围
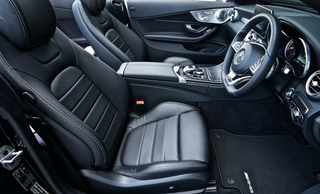
量增层面,核心驱动力来自座舱域控从高端车型向主流车型的快速普及,推动智能座舱整体渗透。2020-2025年,我国智能座舱域控制器市场规模由13亿元增增长88亿元,期间年复合增长率达46.6%。

新国标落地、新旗舰登场:我国线控底盘行业产业链迎来发展黄金窗口期
线控底盘是实现L3级及以上高阶自动驾驶的物理基础,可以说是自动驾驶的“手脚”。线控系统通过电信号精准控制车辆,响应速度远超传统机械结构。例如,线控制动(EMB)能满足L4级自动驾驶对响应速度和控制精度的严苛要求;线控转向(SBW)则为自动驾驶系统提供了纯粹的数字接口,消除了机械延迟。
中国汽车被动安全行业成长优势突出 安全气囊引领增长 产业链国产化机遇凸显
2020-2024 年,中国汽车被动安全市场规模从267 亿元增长到345 亿元,期间年复合增长率为6.6%;预计 2029 年中国汽车被动安全市场规模将进一步提升至497 亿元,2025-2029 年复合增长率达7.8%,显著高于全球同期增速,彰显出更强的行业景气度与成长空间。
我国新能源汽车线束市场持续扩容 铜价波动与人工管控成行业盈利关键
新能源汽车线束的需求主要来源于新能源汽车产业的发展。近年来,我国新能源汽车产业持续高速增长,市场渗透率不断提升,产销量稳步攀升,为上游零部件行业带来了广阔的发展空间。2025年我国新能源汽车的产销量分别为1662.6万辆和1649万辆,同比分别增长29%和28.2%,连续11年位居全球第一。

从机械件到智能枢纽:新能源汽车浪潮下汽车座椅滑轨行业需求持续释放
汽车座椅滑轨,作为连接座椅与车身、实现座椅前后调节并直接影响乘坐安全与舒适性的核心功能部件,其市场发展与整车产业景气度紧密相连。当前,伴随我国汽车产业迈向高质量发展新阶段,特别是新能源汽车产销实现跨越式增长(2025年产销超1600万辆),该行业正摆脱“成熟传统零部件”的固有标签,迎来由技术升级、需求迭代与供应链重构共
电动化与智能化双轮驱动 我国汽车线束行业迎来高质量发展新时期
作为整车制造的核心配套产品,汽车线束市场需求与汽车产销量高度关联。我国汽车产业规模持续稳步扩大,2025年产销量分别完成3453.1万辆和3440万辆,同比分别增长10.4%和9.4%,已连续五年保持增长态势,为汽车线束行业的持续发展提供了稳定且广阔的市场空间。数据显示,2021-2024年,我国汽车线束市场总规模从8

新能源赋能价值上行 汽车照明系统行业迎黄金成长期 国产全面突破重塑市场格局
汽车产业转型步伐加快,高质量发展扎实推进,成为拉动汽车照明系统行业增长的重要引擎。根据数据,2025年中国汽车产销分别完成3453.1万辆和3440.0万辆,同比增长10.4%和9.4%,其中乘用车产销量分别达 3027.0万辆和3010.3万辆,同比分别增长10.2%和 9.2%。
