
服装业
全球跨境服装电商现状及前景分析 服饰电商独立站飞速成长 市场仍有较大提升空间
跨境服装电商是指分属不同关境的交易主体,通过电子商务平台达成服装类商品交易、进行电子支付结算,并通过跨境电商物流
2021年我国运动服饰行业进入成熟期 市场保持稳定增长 阿迪达斯、耐克仍占据主导地位
根据观研报告网发布的《2021年中国运动服饰市场分析报告-市场运营态势与发展前景研究》显示,运动服饰主要是指根据各项
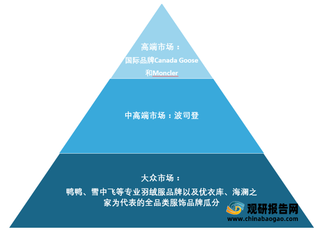
2021年我国羽绒服行业现状:市场呈现不断增长态势 竞争格局基本明朗
根据观研报告网发布的《2021年中国羽绒服市场分析报告-市场运营现状与发展动向预测》显示,羽绒服是一种用内充羽绒填料
学生人数增多刺激我国校服行业市场需求 相关主流品牌呈现强烈的地区性
校服是学校为了规范管理,统一的着装。因此,校服的需求量与在校学生人数呈现正相关。近年来,我国在校学生人数呈增长态势,校服市场需求持续增多。
2021年我国体育服饰行业发展环境分析 多重因素刺激市场需求
体育服饰具有功能性(开辟差异化赛道,科技升级创造需求)、普适性(优越穿着体验,抢占其他鞋服品类市场)、社交性(打造文化潮流,提升品牌溢价)特征。
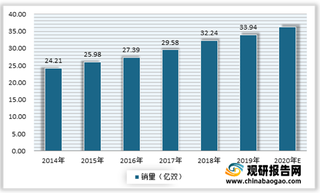
人口基数大+消费能力提升带来较大需求空间 我国丝袜行业市场规模仍将稳步增长
从产业链来看,经过多年的发展,目前我国丝袜行业已经形成了完备的产业链体系,其上游行业主要为尼龙、织袜机、棉、聚酯胺纤维等,下游行业则主要为广大消费者、商超、电商等。
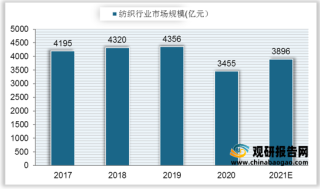
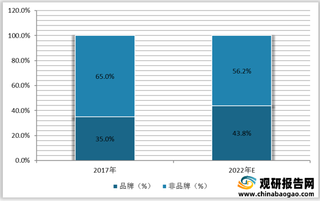
我国童装行业发展趋势分析:产品需求多元化 市场集中度将稳步提升
我国童装市场正在处于快速发展的成长期,市场规模增幅明显高于服装行业整体水平。童装市场的快速增长吸引了越来越多的服装企业参与其中。此外,随着电子商务的快速发展,一些电商童装品牌也取得了较快的增长,成为童装市场新的竞争主体。对此,我国童装行业的发展趋势有以下几个重点:
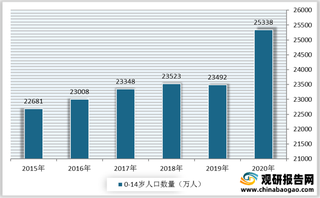
我国童装行业机遇与威胁分析:消费者群体基数大但出生人口呈下滑态势
童装行业是我国服装行业的主要细分领域之一,与整体服装行业的管理体制基本相同。我国童装市场正在处于快速发展的成长期,市场规模增幅明显高于服装行业整体水平。
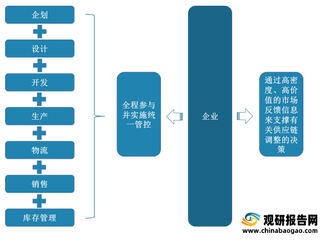
我国童装行业商业经营模式基本情况及其优势分析
品牌童装的商业模式基本可分为纵向一体化型经营模式、虚拟经营模式、品牌专业零售商模式(Specialty Retailer of Private Label Apparel,SPA)三种类型。
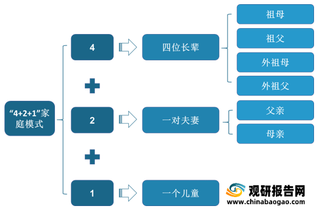
我国童装行业呈现家庭式消费特征 消费者对产品质量和安全性要求严格
童装主要消费者涵盖父母和儿童两大群体。家长是童装的购买主体,其消费习惯、购买力很大程度上决定了童装市场的消费偏好和规模。作为童装品牌的最终消费群体,随着年龄的增长,儿童对服装选购的参与度逐步提高,购买服装的决策过程也逐步由家长主导决策,发展为家长与儿童共同决策或儿童独立决策。
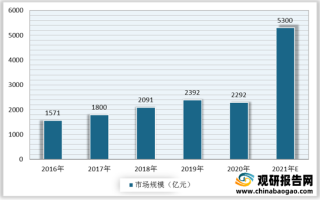
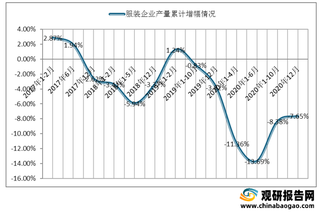
我国纺织服装产业发展现况:市场需求增速减缓,进入重要战略转型期
我国服装纺织工业形成了从纺织技术研发、面料生产、面辅料加工,到时装设计、成衣制造、渠道管理、商贸零售等完善、成熟的产业链,并形成了全球最大最完备的产业体系。
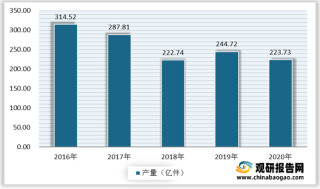
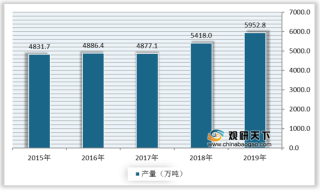

疫情后国外服装品牌下滑严重 国货迎增长良机
海外第三波疫情来袭背景下,线上转型缓慢限制国外品牌的恢复能力。以Inditex为例,在疫情爆发之前,该公司的线上销售额只占总销售额的大约 14%,即便在疫情期间电商业务的大幅增长也不足以弥补损失,预计在海外第三波疫情来袭背景下,线上转型缓慢制约未来发展。
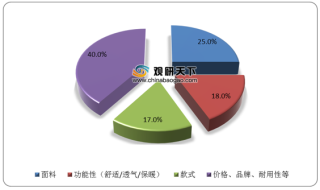
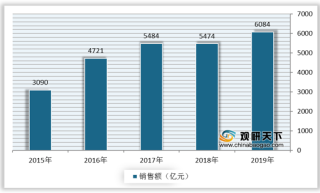
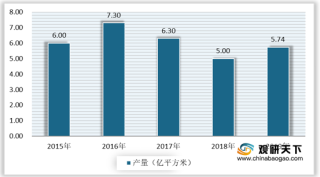
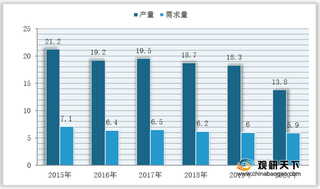
我国布鞋产需量有所下滑 但得益产品均价上升 行业市场规模仍稳定增长
从地区分布来看,目前我国布鞋生产主要集中在长三角区域,占比高达32.5%;而消费集中在华东地区,占比高达36.4%。
