
能源材料

宇航电源行业需求释放 国家队全链覆盖、民企掘金商业航天批量订单 后发优势逐步兑现
伴随低轨星座组网、各类航天器迭代升级,当前国内宇航电源行业已进入快速增长周期,2025 年市场规模突破 50 亿元。
“十五五”规划加持 可控核聚变等领域牵引 我国超导材料市场潜力显著
与此同时,MRI医疗设备、可控核聚变等下游场景需求将持续释放,构成行业重要长期增量支撑。从竞争格局来看,国内企业积极布局赛道,西部超导、上海超导等位居国内第一梯队。整体而言行业仍处在早期发展阶段,市场格局尚未完全定型,企业具备较大成长空间。

高频覆铜板驱动电子级PPO行业高景气 国内龙头领跑+错位竞争 全球供给格局逐步多元化
伴随 AI 服务器、高速交换机、800G/1.6T 光模块等设备带宽与速率持续攀升,PCB 基材等级正从 M6 级别加速向 M8、M9 高端序列跃迁,高频高速覆铜板对基体树脂的低介电损耗、高耐热、低吸水等核心性能要求持续抬升。从材料适配规则来看,M6、M7、M8 等级高频覆铜板均以电子级 PPO 作为主体成膜树脂,其
多赛道协同发力打开需求空间 我国永磁铁氧体销量稳增 行业高性能与绿色化并行
永磁铁氧体是性价比优异的主流永磁材料,广泛应用于汽车、家电、智能家居、电动工具等领域,多下游赛道协同发力,持续拓宽行业需求空间。行业销量稳步攀升,销售额实现触底回升。我国作为全球核心生产基地,产量占比超六成,行业呈现头部集中、尾部分散的竞争格局。与此同时,行业持续向高性能、绿色化方向发展。

AI推动“造材” 中国超材料产业化全面领跑、专利申请量创新高 光启技术寡头地位突出
四大应用梯次推进 全球钠离子电池行业迎爆发窗口 中国全链规模化落地领跑商业化
国内已形成“材料-电芯-系统-整车”全链条规模化落地格局:正极材料从千吨级迈向万吨级产能,硬碳负极产线快速补齐,电芯及PACK产线为量产装机提供保障,自主可控的钠电供应链体系正在加速成型。在储能领域,宁德时代与海博思创敲定的3年60GWh钠电储能订单,创下全球最大单笔订单纪录,标志着钠电已从示范项目跨越至GWh级批量商

四大赛道,谁主沉浮? 我国新能源电池材料行业需求释放 海外市场增量大
新能源电池材料作为动力电池和储能电池的核心上游基石,正极、负极、电解液与隔膜四大主材的性能直接决定了电池的能量密度、安全性和成本边界。在新能源汽车渗透率突破50%、国内产业全面迈入存量提质阶段的当下,行业的增长逻辑已发生根本性转变——不再由单纯的销量扩张所驱动,而是被续航升级、快充普及、安全强化等结构性需求重塑。与此同
太阳能电池与高速光模块共驱全球碲需求增长 中国高端短板待补齐
碲是典型的稀散金属,伴生特征显著,俄罗斯、美国、中国储量位居全球前列。全球碲下游应用多点开花,其中太阳能电池为核心应用赛道,高速光模块领域持续释放可观需求增量。我国精炼碲产能、产量稳居全球首位,但行业存在高端产品供给不足的短板,高端化转型将成为行业未来重要发展方向。

人造金刚石行业散热应用元年开启 MPCVD增量空间广阔 功能性市场蓄势赶超培育钻石
中国已稳居全球人造金刚石产业的绝对主导地位。2025年,我国人造金刚石产量占全球总产量的95%,其中工业级金刚石产销量均占全球90%以上,以压倒性的产能优势牢牢掌控着全球市场的供给端话语权。
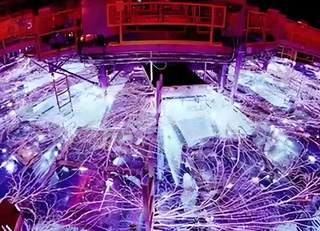
AI重塑研发范式 全球可控核聚变行业商业化拐点临近 中国市场融资爆发
当前,全球可控核聚变行业正从基础科研阶段迈入工程验证与商业化探索的关键窗口期。技术突破持续释放工程化信号——EAST实现1066秒高约束模运行、“中国环流三号”达成“双亿度”运行,为聚变堆工程可行性提供了坚实物理基础;AI技术深度嵌入研发全链条,从等离子体控制到材料迭代显著提升研发效率;资本热度持续升温,全球累计融资从
我国液流电池出货量高增 行业尚处于商业化早期 市场痛点仍待解决
在多重利好驱动下,国内液流电池出货量快速扩容,全钒液流电池稳居市场主流。行业整体仍处于商业化早期阶段,存在成本、材料性能、盈利模式等痛点,后续需通过技术攻关、产业链协同、模式创新多维发力,推动产业提质扩容。

新能源车补贴归零后的生死局:我国锂电池设备行业下游需求放量
锂电池设备是锂电池生产的核心基础,其技术水平和运行稳定性直接决定了电池的性能与质量。经过十年发展,中国锂电设备已实现从“跟跑”到“领跑”的跨越,成为全球主流电池厂商的标配供应商。当前,行业正站在新一轮产业周期的起点:2025年中国锂电池出货量达1875GWh、同比增长53%,全球出货量达2280.5GWh、同比增长47
全球航运脱碳刚需 甲醇燃料抢占万亿液态清洁能源赛道
当前国内配套扶持政策已形成完整体系,甲醇加注站改造经济优势突出,上下游绿色产能持续放量,叠加远洋航运、重型卡车领域强劲脱碳需求,甲醇燃料正式进入产业化扩张黄金阶段,成长空间广阔,有望打造万亿规模低碳能源赛道。
半导体封装材料行业增速超晶圆制造材料 市场结构分化加剧 国产将由补链迈向强链
我国是全球规模最大的芯片制造与封测产业聚集地,下游封测产能持续扩张,为本土半导体封装材料产业孕育了稳定、广阔的内需市场,行业长期基本面向好。当前国内半导体封装材料已完成规模体量扩张,在政策推动下行业将进入“补链强链”阶段。
我国炭黑出口需求强劲 行业结构性产能过剩矛盾有望缓解
2025年炭黑价格下行,头部上市企业利润端普遍承压,整体呈现产销量增长、售价下滑、毛利率收窄的经营局面。出口成消化过剩产能重要渠道,出口量强劲增长。值得一提的是,能耗限额国标与老旧装置改造政策形成双重约束,将加速落后产能出清,行业洗牌推进。通过落后产能陆续出清与产品结构向高端化升级,行业结构性产能过剩矛盾有望逐步缓解。

钽电容为核心驱动 钽锭行业价格大幅波动 高纯靶材深加工壁垒下东方钽业龙头地位稳固
钽锭上游钽资源储量主要分布于澳大利亚、巴西、加拿大和中国等国家,2025 年中国、澳大利亚、巴西钽储量分别约为 24万金属吨、12万金属吨、4万金属吨。

储能行业细分市场现状分析:从电力调峰到AIDC备电 场景分化打开新增长极
储能已成为全球能源转型的关键基础设施,2025年全球储能系统市场规模达508.1亿美元,新增装机112GW,预计2030年市场规模将突破千亿美元。随着应用场景持续分化,储能行业正从单一的电力系统配套走向多元化细分市场:户用储能呈高度集中特征,欧洲为全球最大户储应用市场;
全球钕铁硼永磁体行业:中国企业销量占比提升 具身智能机器人孕育新增量
观研天下分析认为,这一良好增长态势,主要得益于下游各应用领域的协力推动。其一,新能源汽车作为钕铁硼永磁体第一大需求来源,持续贡献核心增量。2021年至2025年,全球新能源汽车销量由637万辆跃升至2019.1万辆,年均复合增长率达33.43%,对钕铁硼永磁体的需求同步快速扩张。
我国煤炭行业前景展望:稳量控产、进口收缩 高端煤化工成核心增长极
政策落地后原煤产量转为同比负增长:2025年12 月单月原煤产量 4.37 亿吨,同比下降1.0%,日均产量回落至 1410 万吨;下半年整体产量同比收缩,直接对冲上半年高增量,最终把全年总产量增速压降至仅 1.2%,供给端由主动增产切换为政策性稳量控产模式。

全球熔盐储能行业三足鼎立 工程落地与场景拓展双驱 中国2030年市占率有望超20%
在“双碳”目标的全球共识下,熔盐储能凭借其大容量、长时长(通常4小时以上)、高安全性和良好的成本下降潜力,正迅速确立其在长时储能赛道中的核心地位。根据国际可再生能源署,在全球所有配备储热设施的电力系统中,采用熔盐储热技术的占比达 3/4。
