


机械设备
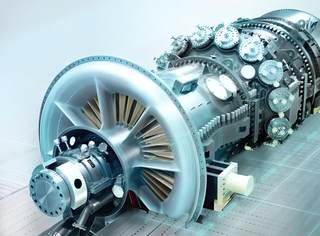
我国燃气轮机热端部件行业成长空间广阔 但国产化率仍偏低
机遇之下,行业发展痛点犹存,国产化率偏低,进口依赖问题较为突出。伴随燃气轮机国产替代进程推进及供应链安全诉求提升,本土燃气轮机热端部件配套需求持续释放。在多重因素推动下,燃气轮机热端部件行业国产替代节奏有望加快,逐步迈入国产替代深水区。
新增装机与存量维修共驱航空发动机热端部件需求释放 行业国产替代迎窗口期
在新增装机与存量维修市场的双重驱动下,航空发动机热端部件行业市场规模稳步增长。行业国产化进程呈现明显分化,整体国产化率仍有较大提升空间。国产大飞机批量交付不仅为行业打开结构性增长空间,也带来国产替代窗口期,未来行业国产替代进程有望加速推进。

我国线控转向产业化:法规松绑与 L3 驱动,国产突围聚焦软件能力
依托法规松绑与高阶自动驾驶刚需赋能,线控转向系统将加速渗透。2026—2030 年,中国汽车转向系统市场规模预计由 756 亿元增至 1048 亿元,CAGR 为 8.5%。其中,线控转向仍处于高增速的导入期, 2030 年市场规模可达到256亿元, 2026—2030 年CAGR高达约50.2%。
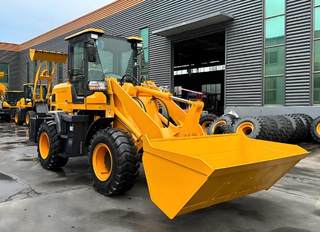
我国装载机行业需求分析:内外需与电动化双轮驱动 存量更新开启结构性增长周期
经历前期行业调整后,我国装载机市场景气持续上行,内外需共振与电动化升级共同拉动销量高增。当前行业需求逻辑已发生根本性转变,存量设备更新取代新增工程需求,成为市场第一驱动力。受环保排放标准迭代、设备更新专项政策推动,老旧机械集中进入替换窗口期。
线控制动行业前景:国产迎EMB商业化窗口 竞争重心从本土突围迈向全球一线阵营
从市场空间来看,到2030 年全球与国内制动系统市场规模将分别达到 3537 亿元、1214 亿元,而2026-2030年复合增速将分别达 8.0%、9.7%。传统机械制动、EPB 以及 ABS/ESP 依旧构成制动市场的基本盘,而线控制动将成为驱动整个制动市场规模扩容的核心增量来源。

谐波减速器行业前景展望:产能消化与价格竞争并行 人形机器人催化产业变革
工业机器人仍是谐波减速器下游第一大应用领域,在六轴工业机器人当中,10kg 以下负载机型基本全部采用谐波减速器。2025 年我国工业机器人产量达到 77 万台,创下历史新高,同比增长 28.0%,相应带动工业机器人领域谐波减速器出货量约 100 万台,为行业提供稳固的需求底座。

我国半导体湿法清洗管路行业需求释放 国产湿法清洗管路验证与放量正当时
半导体湿法清洗管路行业需求由四重力量共同驱动:国内12英寸晶圆厂持续扩产构成最强引擎,清洗设备需求快速增长,管路作为核心部件同步受益;先进制程与3D NAND清洗步骤增加推动价值提升,5nm以下逻辑芯片和300层以上3D NAND对管路耐腐蚀性、洁净度和温度均匀性要求持续提升;半导体设备国产化加速形成政策与供应链驱动

政策、技术与市场需求共筑自主水下机器人发展动能 行业向长续航、智能化方向迈进
在政策、技术与市场需求三重驱动下,自主水下机器人行业发展势能持续积蓄,市场规模具备长期扩容潜力。与此同时,下游多元场景的需求牵引产品迭代,推动自主水下机器人朝着长续航、智能化方向持续升级。

我国机器人动力模组行业:人形机器人打开新增长空间 直驱产品领跑增长
机器人动力模组是决定机器人运动性能与精度的重要部件,已在工业机器人、移动机器人等领域实现规模化应用,各赛道需求持续释放。人形机器人作为前沿赛道,有望打开行业新增长曲线。在下游需求支撑下,机器人动力模组市场规模不断扩容,预计2030年将增至729亿元。

微型马达行业高景气延续:中国话语权持续提升 双赛道驱动增量扩容
微型马达作为精密执行核心部件,广泛应用于消费电子、汽车、医疗及自动化装备领域。全球市场保持稳健扩容,2020至2025年规模持续增长,预计2030年突破536亿美元。中国市场增速领跑全球,市场份额稳步抬升,成为行业增长核心引擎。

双向突破、同步布局 国内核泵产业迈入自主发展新阶段
从装机规模变化来看,国内核能发电在运装机容量自 2019 年的 48.7GW 提升至 2023 年的 56.9GW,期间年复合增长率为 4.0%;后续随着大批在建核电站陆续建成投入商运,预计国内核电在运装机容量将由 2024 年的 63.1GW 增长至 2029 年的 102.8GW,对应年复合增长率达到 10.3%。

火箭发动机行业前景:多型号集中进入工程化交付期 3D打印转向批产
2020年—2025年,全球火箭发动机市场规模由10.56亿美元增长至24.8亿美元,期间年复合增长率18.62%。预计2026年—2030年,全球火箭发动机市场规模由28.52亿美元增长至49.88亿美元,期间年复合增长率15.00%。

我国注胶机市场分析:增量市场爆发、存量市场升级、高端赛道突破
竞争格局上,全球70%以上市场份额由Nordson、Musashi等国际巨头占据,但中国本土厂商已从五年前的不足15%提升至约35%,在标准型和中端市场取得显著突破,竞争焦点正从单一设备价格延伸至整体解决方案能力、工艺数据库积累和远程运维服务响应速度。

藏在晶圆厂背后的安全屏障:工艺排气配套迎来结构性增长窗口 国产替代正当时
不同于普通化工废气系统,该体系需维持机台后端压力稳定,按废气类型分网管控,当前主流采用不锈钢基材搭配内壁氟聚合物涂层。全球与国内晶圆厂持续扩产,带动配套市场扩容。赛道兼具交付、认证、人才多重壁垒,过去长期由海外厂商主导,随着本土企业技术与项目经验积累,国产替代进入加速阶段。
县域补短板+存量AI与超低排放技改 垃圾焚烧设备行业迎回升拐点 三峰环境出海领跑
2021—2025年,我国垃圾焚烧设备制造行业市场规模从282.07亿元回落至235.04亿元,期间年复合增长率为-4.46%,行业整体呈现增量收缩的调整态势。

新能源与数据中心强劲驱动 我国中压变压设备行业需求持续释放 市场企业百舸争流
新能源、数据中心这两大新兴领域的蓬勃发展,为中压变压设备行业带来了强劲的需求动能。在下游市场拉动下,我国中压变压设备行业发展势头强劲,市场规模增速高于全球,逐步成为全球行业增长的重要动力。当前行业竞争格局分散,头部厂商领先优势微弱。伴随产品向高效节能方向迭代升级,行业分化或将进一步凸显,市场集中度具备提升空间。
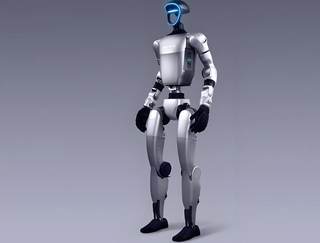
高付费研发区域打开人形机器人出海空间 双寡头领跑路径从硬件输出迈向生态构建
2026 年,中国已然确立在全球人形机器人产业的绝对领先地位。数据显示,2026 年上半年全球人形机器人出货量达 1.91 万台,同比大幅增长 272%,其中中国厂商出货占比超 97%,牢牢占据全球产业领跑位置。
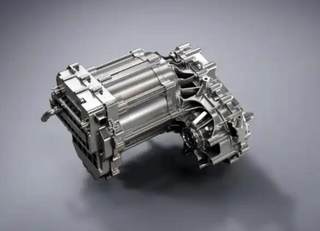
政策倒逼到经济性驱动 我国新能源非道路移动机械驱动电机行业市场规模扩大
在多重因素共振下,工程机械电动化加速放量,2025年市场规模达44.8亿元。竞争格局上,工业电机延伸企业、整机自建体系和细分场景专业企业三类主体各展所长,核心博弈聚焦于场景适配度、可靠性与全生命周期成本的综合较量。

多肽药物爆发带动多肽制药设备行业扩张 海外企业主导 国产智能化浪潮中实现关键突破
2019-2024 年,我国多肽药物市场规模由539亿元增长至647亿元,年均复合增长率为3.7%;预计2030年我国多肽药物市场规模将达到1904亿元,年复合增长率将达到 19.7%。
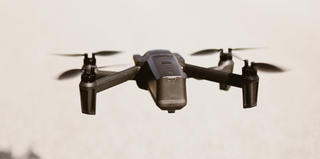
工业无人机主导、eVTOL领跑,低空装备行业区域化转型加速,动力系统替代窗口打开
低空经济已正式被定位为国民经济“新兴支柱产业”,2026年正从“试点飞行”迈向“常态运营”元年,市场规模有望突破万亿元。其中低空装备是低空经济的核心基石,低空航空器制造和低空运营服务市场规模占比接近 55%。
