


化学工业

我国再生塑料行业SWOT分析:发展空间显著 但“小散乱”格局仍待破
我国再生塑料行业已形成多元化的应用格局,产品品类丰富。在政策支持、下游绿色采购需求释放、化学回收技术突破等多重因素推动下,行业发展空间显著。尽管如此,但行业仍存“小散乱”格局、高端产能不足等问题,同时面临原生塑料价格挤压、海外产品竞争等压力。面对机遇与挑战,需要行业多方协同发力,推动产业高质量发展。

禁磷政策重塑需求 我国三聚磷酸钠行业工业级市场稳盘 磷化工龙头主导竞争
三聚磷酸钠行业正经历禁磷政策带来的深刻需求重塑:洗涤级三聚磷酸钠受禁磷政策持续压缩,需求逐年下降;工业级在水处理、陶瓷分散剂和耐火材料结合剂等领域需求稳定,构成行业基本盘;食品级用于肉制品保水剂和品质改良剂,附加值高、认证壁垒强,是高价值突破方向;出口市场以东南亚、南亚、中东和非洲为核心,部分对冲国内洗涤级下滑。
氟化工“咽喉”产品:我国无水氢氟酸行业需求与国产替代前景浅析
无水氢氟酸,作为氟化工的“咽喉”产品,其市场需求正由三重力量共同驱动。未来,我国无水氢氟酸行业将沿“萤石-氢氟酸一体化持续深化—电子级氢氟酸成为战略高地—新能源材料拉动高纯氢氟酸—绿色制造与安全体系升级”的路径演进。

我国聚砜膜产业链分析:上游存结构性短板,下游医疗赛道倒逼中游高端转型
我国聚砜膜上游聚砜原料产能规模位居全球首位,但医疗级高端品类供给不足,存在进口依赖。下游覆盖水处理、食品加工、血液透析、制药纯化等多元场景,行业具备长期发展潜力。其中医疗赛道准入标准严苛,持续推动膜材品质升级。综合来看,受上下游共同作用,后向一体化布局与高端化转型将成为聚砜膜行业的重要发展方向。

AI服务器等新兴赛道驱动玻璃纤维需求迁移 高端化转型为行业长期发展趋势
玻璃纤维行业需求重心正加速从建筑建材等传统领域,向风电、新能源汽车、AI服务器等新兴赛道迁移。新兴应用场景对材料性能指标要求更为严苛,拉动高模量、低介电等高端玻璃纤维需求上行,推动行业加速产品结构升级,高端化转型成为行业长期发展主线。
我国醋酸纤维素消费结构高度集中 偏光片打开高端应用空间 进口依赖犹存
除此之外,全球偏光片产能向国内转移带动TAC膜需求,打开醋酸纤维素高端应用空间。目前国内醋酸纤维素产需存在缺口,行业保持净进口状态,但进口量与贸易逆差正逐步收窄。行业亟需开拓新兴赛道,突破原料与高端材料技术瓶颈,推进多元化、高端化转型。
我国磷酸氢钙行业产业链解析:磷矿资源定底线,饲料级需求承压,牙膏级产品崛起
对于行业参与者,磷矿资源获取能力、脱氟工艺、结晶粒度控制、磷石膏处理能力和牙膏级客户认证是核心竞争力,能够率先向牙膏级和食品级高附加值产品延伸并深度绑定头部客户的企业,将在行业结构升级中占据核心位置。

新能源汽车用云母材料行业分析:价值抬升,格局分化,高纯化产品升级
根据GGII,2022年电池包上盖板场景中云母渗透率达80%+,模组间场景达30%,且远期渗透率有望进一步提升。CTP/CTC结构将防护层由“模组级”下移到“电芯级”,对防护材料提升约5%需求。
我国硬泡聚醚行业分析:市场需求释放 原料一体化、产品高端化与绿色化并行
硬泡聚醚行业需求由五重力量共同驱动:建筑节能标准提升构成最强引擎,建筑能耗占社会总能耗的40%,国家建筑节能标准从65%向75%、超低能耗乃至近零能耗持续提升,硬泡聚醚作为聚氨酯保温板核心原料需求持续增长;冷链物流爆发形成高增长引擎,生鲜电商、医药冷链和预制菜产业推动冷库、冷藏车和保温箱需求增长;
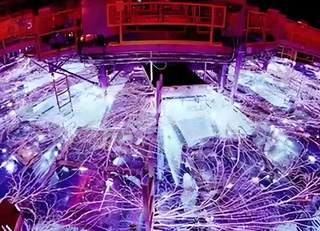
核聚变行业投资市场分析:美中双极主导 国内国家队与民营力量加速差异化突围
全球核聚变行业总投资额已从 2021 年的 19 亿美元迅速攀升至 2025 年的 97 亿美元,年复合增长率 CAGR 高达约 50.2%,仅 2025 年新增投资规模就达 26 亿美元。资本力量正重塑全球核聚变产业格局。预计2030-2040年全球核聚变市场规模将由4719.9亿美元增长至8434.6亿美元。

我国工业萘市场需求解析:传统下游承压,高增长引擎崛起,深加工突围
未来,行业将沿“深加工延伸—传统需求收缩—出口结构优化—绿色化准入”的路径加速调整,企业加速向精萘、染料中间体和医药中间体转型,减水剂用量继续萎缩,出口从工业萘向高附加值产品优化,绿色制造逐步成为行业准入条件。

我国含氟聚合物市场整体“大而不强”,高端供给短板与外部挑战并存
我国已成为全球最大含氟聚合物生产和消费国,且该行业正迎来新兴赛道蓬勃发展带来的多重机遇,尽管如此,但市场整体呈现“大而不强”特征,高端产品供给不足,同时面临原料价格波动等挑战。未来行业需从技术攻坚等多维度协同发力,由“规模领先”向“质量领先”转型。

我国贲亭酸甲酯行业分析:高效氯氟氰菊酯拉动需求,一体化龙头主导市场
竞争格局上,贲亭酸甲酯行业呈现“一体化龙头主导、中小产能持续出清”的格局。未来,行业将沿“一体化整合持续深化、高端菊酯和新型中间体成为增长点、绿色制造成为准入条件、出口结构向高附加值产品优化”的路径演进。

循环经济浪潮下再生聚丙烯机遇挑战并存 行业未来仍需规范化、高端化发展
再生聚丙烯行业优势与劣势并存、机会与威胁交织。行业受益于政策支持、下游绿色采购需求释放等有利条件,同时存在原料来源复杂、产品批次稳定性不足等劣势。原生聚丙烯价格波动会挤压再生聚丙烯的市场竞争力,持续收紧的环保监管抬升中小企业经营压力,市场乱象与进口产品竞争进一步带来不确定性。

氟化液应用正从单一基本盘向多元格局加速演进 行业迎来黄金发展期
氟化液是支撑高端制造与数字基建的关键电子化学品,依托独特碳-氟键结构,拥有优异热稳定、化学惰性与绝缘特性。行业存在性能与环保属性制衡的内在矛盾,产业链呈现上游资源约束、中游工艺驱动、下游认证锁定特征。伴随AI算力、先进半导体扩产,需求由半导体单一市场转向液冷、新能源热管理等多元场景,行业进入黄金增长期。

中国本土创制农药体系成型 数量跻身全球第一梯队 AI、RNA农药赋能行业差异化开发
从全球范围来看,农药创制具有成本投入高、开发周期长、研发成功率低、技术壁垒高的显著特征,在过去较长时期内,创制能力主要掌握在国际农化巨头手中。近年来,随着我国持续强化科技自主创新,对创制农药的投入力度不断加大,本土创制体系逐步成型。

导热双面胶行业现状及竞争解析:需求持续释放,回天新材、斯迪克等领跑赛道
竞争格局上,国内回天新材、斯迪克、飞荣达、中石科技等企业领跑第一梯队,但最高端导热胶膜和无基材导热胶领域仍由3M、德莎、日东电工等国际巨头主导。未来,率先在高导热、超薄化、低热阻、无卤阻燃和自动化贴装等方向实现技术突破,并完成头部客户认证的企业,将在这一高壁垒赛道中持续占据核心优势。

我国三氟乙醇行业分析:传统需求筑基 新兴应用牵引高端化转型
三氟乙醇是精细化工领域重要的含氟中间体,国内行业已形成完整产业链。医药、农药作为传统核心应用,构成需求基本盘;半导体、数据中心等高端场景则打开新增长曲线,推动行业向高端化转型。伴随下游多领域需求释放以及企业持续市场开拓,头部企业产品销量快速提升,成长动力充足。
多赛道需求共振 我国含氟精细化学品行业机遇与挑战并存
含氟精细化学品作为氟化工高附加值关键赛道,产品品类丰富、应用场景广泛,覆盖医药、农药等传统领域及锂电、半导体、数据中心等新兴赛道。传统产业稳步赋能,新兴产业快速崛起,双重动力持续释放行业需求。当前行业机遇与挑战并存,高端品类仍存在国产化不足等问题。

三重壁垒构筑护城河 我国三氟化氯行业国产化任重道远 未来需求将持续释放
当前,全球三氟化氯供应高度集中,日本关东电化等极少数企业垄断市场;国内尚无规模化量产电子级高纯三氟化氯的企业,市场需求完全依赖进口,是所有电子特气品种中国产化率最低的品种。在先进制程向5nm以下演进、3D NAND层数向300层以上攀升、AI算力需求爆发式增长的多重驱动下,三氟化氯需求正进入加速释放期。然而,核心技术、
