

市场分析

我国海绵钛行业供需错配 出口稳增并呈高端化 航空与民用市场盈利分化加剧
我国是海绵钛生产大国,产量稳定。2024 年全球海绵行业产量为 38.03 万吨,同比增长 11.8%。其中,中国海绵钛产量占到 67.32%。日本产量下降 3.5%,中国和沙特阿拉伯海绵钛产量有所上升,2015-2024 年间国内海绵钛产量年均复合增速达 17.71%。

高纯铝行业需求走向电容+半导体双极格局 中国两强份额突破 出口政策托举盈利
5N 及以上超高纯铝主要用于半导体溅射靶材、集成电路配线、显示镀膜等高壁垒场景,需求端同时受益于成熟制程稳步扩产、先进封装高速增长带来的靶材总量扩容;叠加国内靶材厂商持续进入头部晶圆厂供应链,靶材国产化带动 5N5 及以上高纯铝坯料采购本土化,逐步替代进口原料,形成靶材国产化与上游高纯铝原料自主可控的正向循环。

无创深脑赛道:超声脑机接口行业应用前景广阔 导航成本与临床证据瓶颈亟待破解
中国在这一赛道与国际几乎同一起跑线,差距不到1.5年。格式塔科技累计融资5.7亿元、超级工厂已投运,首款慢性疼痛产品在超30例临床中使疼痛评分降低50%,计划2026年底启动NMPA注册申报。但作为全新器械品类,评估标准需与监管共同制定,批量交付可能仍需2至3年。

存量换新叠加新兴场景 我国机械离心泵行业进入价值提升期
长远看,行业升级沿两条主线展开——存量端的高效节能与智能化正在将泵从“哑设备”变为“智能节点”,增量端的核电、LNG、半导体及新能源配套场景则以极端工况适配能力打开高价值空间,二者共同推动行业从规模扩张转向价值提升。

我国钢铁行业需求格局转换 建筑兜底作用减弱 产品结构向高端化方向升级
我国钢铁行业需求重心逐步从建筑领域向制造业迁移,且消费格局呈现“建筑减量、制造增量”的结构性转变。下游高端装备严苛的性能要求牵引行业向高端化升级,国内钢企持续加大研发投入,多款高附加值钢材实现自主研发与量产;部分高端特钢领域仍存有短板,但相关差距正逐步收窄。

产业根基稳固 新兴赛道蓄势 我国硅油行业机遇与挑战并存
我国硅油产业体系完整,原料基础扎实,产品品类丰富、下游应用广泛。当前行业迎来数据中心等新兴场景落地、外销市场空间释放等利好,同时结构性矛盾犹存,还面临研发投入偏弱、原料价格波动、替代材料竞争、贸易壁垒等挑战。在多重因素交织之下,行业机遇与发展压力并存。

从消费存量到算力、车规增量 我国电源管理芯片步入结构升级上行阶段
作为模拟芯片核心赛道,电源管理芯片广泛应用于各类电子终端。当下行业由消费电子基本盘,向AI算力、新能源汽车等高附加值赛道延伸,四大下游引擎共同拉动需求。国内市场规模稳步增长,行业进入结构升级阶段,头部本土企业业绩快速回暖。

智能影像设备行业现状分析:云台相机引爆手持影像市场 国产品牌占据全球主导权
智能影像设备融合光学、AI 与计算机视觉技术,广泛服务于内容创作、安防、工业检测等场景。全球市场在周期波动中逐步修复,区域分化特征显著,中国凭借完善供应链与内需优势成为核心增长底盘。手持赛道迎来高增,品类格局迎来历史性切换,云台相机超越运动相机登顶第一大品类,拇指相机等新品快速放量。

观研天下2026年双十一“折扣+返利”专属活动重磅开启
金秋蓄力,智赢未来。即日起,观研天下正式启动2026年双十一专属回馈活动。全场8折钜惠:活动期间,全场上万份细分行业报告限时八折。支持多购多折,订购数量越多,优惠力度越大。

碲化铋行业增长重心转向光模块TEC 出口管制推升原料价格 全链突破迎替代机遇
而行业边际增量几乎全部来自光通信赛道。MicroTEC 是 800G/1.6T 高速光模块锁定 DFB 激光器波长的核心必备器件,DFB 激光器波长 — 温度漂移系数约 0.1nm/℃,在 0—70℃工作温区内波长漂移最高可达约 7nm,已经超出 DWDM 系统通道间隔,必须依靠 TEC 实现精密控温以保障波长稳定。

AIDC制冷升级催生磁悬浮压缩机行业刚需 两大卡点犹存 国产能否跻身主力供应链?
全球磁悬浮压缩机格局高度集中。丹佛斯是磁悬浮制冷压缩机的绝对龙头,累计出货量超16万台,全球份额约70%;在中国数据中心磁悬浮压缩机整机口径下,份额约50%。其嘉兴海盐工厂已满产运行,第二园区于2025年9月启用,规划形成年产21000套磁悬浮压缩机的能力,但仍难以完全覆盖需求增速。

我国磁力泵行业需求现状及竞争:化工筑基、半导体释放增量 国产稳步爬坡
磁力泵需求端呈现“化工主导、半导体与新能源释放增量”的结构:石油炼化(32.1%)与精细化工(28.6%)合计超过60%,构成基本盘;耐酸碱磁力泵下游中,半导体与电子制造占比约30%,对“零污染、高纯度”的要求使PFA、PVDF等塑料材质成为不可替代的选择。

数据稀缺、算力受限、演示依赖:我国物理AI产业化障碍与破局路径浅析
物理AI面临高质量、可复用、与机器人动作对齐的数据供给不足——真机数据采集成本约500-1000元/小时,而仿真合成数据单条成本仅0.2-0.3元,数据“对齐度”与“规模化”之间存在根本性权衡。端侧算力与高端GPU、高精度减速器、六维力传感器等核心部件的高度进口依赖,构成第二重约束;

我国氟化钠行业:传统需求托底 钠电池孕育新机并牵引产品结构升级
氟化钠作为重要无机氟盐,下游应用多点开花。冶金、牙膏等传统应用为主要消费方向,构筑行业需求基本盘;锂电池回收、钠电池等新兴赛道打开新增长曲线。国内氟化钠产业链配套完善,自给水平较高。随着钠电池产业快速发展,需求重心逐步向高端转移,电子级氟化钠迎来布局窗口,行业有望迎来“量价齐升”的结构性增长机遇。
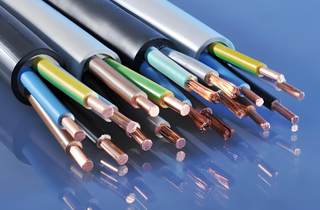
中国通信电缆行业观察:多因素助推规模扩容,高速铜缆领涨,高端化趋势明朗
国内通信电缆已形成完整产业链,行业市场规模稳步扩张,向着百亿级市场迈进。智能算力规模快速扩容带动高速铜缆赛道增长势头突出,其在整体市场中的占比将持续提升。此外,下游不同场景对通信电缆指标提出更为严格且差异化的要求,牵引行业朝着高端化、定制化方向演进。
四大终端场景共振放量 我国电机驱动芯片迎来量价齐升发展窗口
新能源汽车高压平台、具身智能机器人、高端工业自动化、智能家电四大场景同步扩容,不同赛道对安全等级、集成度、实时算力、控制精度提出差异化指标,推升芯片价值。当前,我国电机驱动控制芯片行业迎来量价齐升的发展窗口期,国产替代进入结构性突破阶段,本土企业依托方案优势在细分赛道持续突围。

多重红利托底市场 我国餐饮供应链迈向价值升级新周期
伴随餐饮连锁化持续推进,食材、人力、租金成本压力推动食材标准化普及。国内餐饮市场平稳运行,冷链体系建设突破食材运输限制,供应链市场规模持续增长,2026 年有望突破 3 万亿元。当前,我国餐饮供应链行业发展迈入 3.0 生态阶段,主打协同赋能与数据驱动。企业一方面依托并购整合集中资源,另一方面发力新零售渠道,以产品创新

AI金属回收行业价值抬升 系统性提取成关键 碲化铋定向潜力突出
全球金属回收市场规模保持稳健增长, 2026 年全球金属回收市场规模约 9680 亿美元,预计至 2032 年将增长至 1.72 万亿美元,期间复合年均增长率达 9.77%。预计未来全球金属回收市场增量呈现清晰的结构性特征,增长主线集中于战略小金属回收与 AI 服务器资源化两大方向。

我国地理信息行业现状分析:稳量提质底色凸显 高研发支撑时空底座建设
作为数字经济重要的时空底座,我国地理信息产业增长模式逐步由规模扩张转向质量优先,产业稳中有进、提质扩量,AI、大数据与GIS深度融合,推动产业走向 “空间智能・数智共生”。资本市场持续赋能,龙头企业、专精特新主体梯队不断壮大。行业维持高强度研发投入,专利与科技成果持续产出。同时天基遥感体系加速成型,实景三维中国建设落地

我国口腔材料行业增长动能充足 临床类材料领跑且主导地位强化
口腔材料是口腔科重要基础支撑,可分为临床类与技工类两大品类。近年来我国口腔材料市场规模持续扩容,且增速高于全球水平。其中口腔临床类材料增长亮眼、市场占比持续提升,技工类材料虽稳步增长,但整体占比逐步回落。海外厂商仍在口腔临床类材料市场占据较大份额,行业国产替代具备可观空间。
