

市场分析
人口红利叠加技术迭代 智能骑行码表行业增长逻辑与差异化竞争分析
全球骑行人口红利持续释放,骑行运动专业化、智能化发展趋势显著。智能骑行码表作为骑行智能化升级的核心配套产品,依托精准定位、专业数据分析、专属导航等优势,广泛适配各类骑行场景,市场渗透率稳步提升,规模持续扩容。当前行业产业链成熟,竞争逻辑全面升级,综合技术能力与软件生态成为核心竞争壁垒。

我国钽电容器行业:上游钽资源约束 下游高端需求放量 结构性供需错配待解
钽电容器上游钽矿资源高度集中、进口依赖度偏高,再生钽原料补充能力有限,叠加高端钽粉、钽丝存在供给短板,持续制约行业供应链稳定性;下游新能源汽车、AI服务器等新兴产业快速发展,高端产品需求持续放量,倒逼行业加快转型升级。当前钽电容器行业呈现显著的结构性供需错配,需要产业链上下游协同发力,助力产业实现高端突围。

多领域需求绽放、高端短板仍存 功能性膜材料行业如何破局?
功能性膜材料产品矩阵丰富,水处理、血液透析、光伏等多赛道需求共振,持续打开行业长期增长空间。我国已成为全球最大功能性膜材料市场,规模占比全球领先,但行业供给结构性分化显著:中低端产品已实现国产主导、供给相对充足,高端产品仍高度依赖进口。

我国外骨骼机器人行业SWOT分析:商业化拐点兑现,国产化突破与支付通道打通
我国外骨骼机器人行业优势在于核心部件国产化取得实质性突破,程天科技、三瑞智能等企业实现关键模组自研自产,医疗康复市场验证成熟,头部企业产品覆盖超700家机构,政策层面十一省市已将外骨骼治疗纳入医保,长护险参保规模达3.2亿人,支付通道加速打通。劣势集中在力/扭矩感知环节本土化率仅35%—55%、佩戴舒适度和续航等体验痛
我国太空旅游行业PEST分析:国家战略牵引、资本加速涌入、盈利模式待解
我国太空旅游行业正处于政策定位升级、技术验证加速、资本关注升温的关键窗口期,但监管法规空白、盈利模式尚未跑通、载人安全标准缺失等挑战依然突出,行业从技术突破到商业闭环仍有较长的路要走。

研发投入扩容叠加渗透率上行 药物发现成为药物研发外包行业增长新支点
全球及国内创新药研发投入持续扩容,叠加新药研发难度提升、成本走高,药物研发外包行业需求稳步释放、渗透率持续攀升。国内CXO企业加速技术升级与全球化布局,叠加国内新药研发管线规模快速提升,市场增速领跑全球。其中依托AI技术赋能,药物发现前端赛道增长势能突出,为行业带来结构性增量。目前国内药企外包渗透率仍低于全球水平,行业

算力与先进封装双轮驱动 封装测试消耗型硬件行业迎来全球增长与国产替代机遇
在 AI 算力爆发、Chiplet 等先进封装普及背景下,芯片测试复杂度大幅提升,封装测试消耗型硬件迎来量价齐升周期。全球市场规模保持稳健增长,而国内依托下游封测产能扩张与供应链安全诉求,行业增速显著高于全球水平。测试座、分选套件等细分赛道需求分化,高端产品成长潜力凸显。

我国半导体湿法清洗管路行业需求释放 国产湿法清洗管路验证与放量正当时
半导体湿法清洗管路行业需求由四重力量共同驱动:国内12英寸晶圆厂持续扩产构成最强引擎,清洗设备需求快速增长,管路作为核心部件同步受益;先进制程与3D NAND清洗步骤增加推动价值提升,5nm以下逻辑芯片和300层以上3D NAND对管路耐腐蚀性、洁净度和温度均匀性要求持续提升;半导体设备国产化加速形成政策与供应链驱动

MLCC介质粉体行业现状及竞争分析:AI服务器MLCC用量激增数十倍 国瓷材料市场领先
MLCC介质粉体行业需求由四重力量共同驱动:AI服务器与GPU集群爆发构成最强引擎,单机架MLCC用量从传统服务器的约2000颗跃升至数十万颗,高容、高可靠MLCC对介质粉体粒径和纯度要求持续提升;新能源汽车与智能驾驶形成高增长引擎,单车MLCC用量超过8000颗,车规级产品附加值远高于消费级;5G通信与消费电子升级构
资本开支带来增量弹性 我国轧辊行业迈向绿色高端化 出海空间持续拓展
从轧制工序来看,热轧是粗钢转化为钢材的核心环节,轧辊直接消耗发生于钢坯轧制过程,因此轧辊的消耗规模更直接跟随粗钢产量变动,而非钢材统计口径的总产量。按照吨钢辊耗约 1.0‑1.2 kg 进行测算,仅国内粗钢轧制环节对应的轧辊年消耗量便接近 100 万吨量级,构成黑色冶金轧辊市场的需求底盘。

AI硬件重构航空货运行业盈利格局 亚洲-北美干线成核心 中国市场高增伴随寡头分化
与此同时,AI高端基建产业崛起,成为航空货运核心增量引擎与运价核心支撑。AI相关货品具备低重量、高货值、高时效的典型航空货运适配属性,当前仅占全球空运货物重量的7%,却贡献了全球空运贸易总额的54%,2025年全年72%的AI硬件跨境贸易均通过空运完成,是高价值空运货源的核心构成。

供需缺口长期存续:鱼子酱行业告别资源定价 品牌价值愈发关键
消费端,鱼子酱逐步打破高端食材标签,海内外市场同步扩容,国内本土需求高速崛起。在行业长期处于供给刚性、需求扩张的错配格局下,定价逻辑由资源稀缺向品牌价值切换。当前全球鱼子酱行业市场集中度极高,呈现典型的寡头竞争格局,头部企业壁垒深厚、份额稳固,鲟龙科技市占率稳居第一。
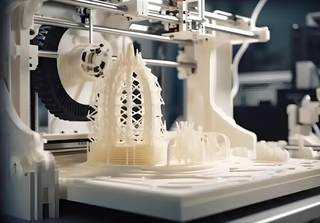
工业、消费级协同进阶 四大高景气赛道驱动3D打印迈向规模化制造时代
3D 打印作为先进增材制造技术,凭借材料利用率高、研发周期短、无模具约束等优势,正由原型试制转向规模化量产。全球市场保持稳健增长,中国成为产业核心增长引擎。当前行业形成工业级、消费级双线并进格局,设备精度、打印效率持续实现技术突破。

出生人口下降冲击下 我国婴幼儿奶粉行业细分市场谁主沉浮?
2021—2025年,三个细分市场规模均持续下降:一段从327.75亿元降至252.45亿元,二段从431.25亿元降至336.14亿元,三段从966.00亿元降至783.41亿元。其中,三段奶粉降幅最小(CAGR约-5.10%),规模最大、消费周期最长,且可向儿童成长奶粉延伸,是当前行业相对发展最快、前景最足的细分市
我国服务器高速线缆行业分析:800G/1.6T升级添量需求 224G与AEC打开成长空间
我国服务器高速线缆行业需求由三重力量共同驱动:AI服务器与GPU集群爆发构成最强引擎,单台AI服务器的高速线缆用量和价值量远高于普通服务器,机柜内GPU互连大量使用高速铜缆背板和线缆组件;800G/1.6T网络升级形成高增长引擎,AEC凭借信号完整性和成本优势,在800G短距场景中加速替代部分DAC和光模块;

我国高纯铟行业产业链分析:上游供给弹性偏弱 下游AI算力驱动需求升级
我国铟资源总体储量丰富,为高纯铟行业发展奠定良好原料基础,但受铟伴生稀散金属属性等影响,高纯铟上游供给弹性偏弱。下游市场呈现传统需求托底、高端需求扩容的格局,其中ITO靶材稳固消费基本盘,高速光模块等新兴赛道持续带动需求升级。

AI算力驱动、多应用场景共振 电子纱行业迎结构性增长机遇 高端产品需求强劲
电子纱属于玻璃纤维纱中的高端品类,处在“电子纱—电子布—覆铜板—PCB” 产业链最上游。我国是全球规模最大的PCB市场,庞大的产业体量为电子纱行业筑牢需求根基。在AI算力需求驱动、多应用场景共振之下,高端电子纱需求持续增长,带动行业向高端化方向升级。
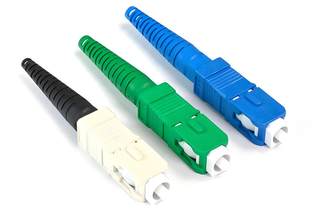
光纤连接器未来趋势如何?MPO/MTP 与 VSFF 成主线,CPO/NPO 能否打开向上弹性?
2024年全球光纤连接器市场规模已攀升至55.6亿美元,同比增长7.2%。2025年全球光纤连接器市场规模为64.2亿美元,同比增长15.5%;预计2026年全球光纤连接器市场规模增至69.9亿美元,2034年达到138.3亿美元,2026—2034年复合年增长率为8.9%。

禀赋短板遇上换证阵痛 锂云母行业短期供给承压 头部企业加速高端绿色进阶
随着国内锂矿勘查力度持续加大,湖南、内蒙古、新疆、四川等多地陆续探明大型锂云母及伴生锂矿资源,新兴产能基地加速崛起,彻底改变了单一依赖宜春的供给格局,推动我国锂云母资源供给走向多元化、区域化布局。

我国半导体清洗槽行业现状及竞争分析:市场需求释放 盛美上海领跑
半导体清洗槽行业需求由四重力量共同驱动:国内12英寸晶圆厂持续扩产构成最强引擎,清洗设备需求快速增长,清洗槽作为核心部件同步受益;先进制程与3D NAND清洗步骤增加推动价值提升,5nm以下逻辑芯片和300层以上3D NAND对清洗槽的耐腐蚀性、洁净度和温度均匀性要求持续提升;
