
医药保健

政策拐点促腔镜手术机器人行业放量 国产实现进口反超 企业如何决胜集采后时代?
根据数据,2024年全球腔镜手术机器人市场规模达102亿美元,占手术机器人总市场规模的比重达48%,为手术机器人第一大品类。预计2033年全球腔镜手术机器人市场规模达389亿美元,2024-2033年CAGR达16.0%。

肌肉营养核心原料——HMB:国产垄断全球供给市场 龙头构筑全方位竞争壁垒
全球HMB产能高度集中于中国,国内企业占据绝对供给主导地位。行业具备高专利、高资质双重壁垒,呈现寡头垄断格局。其中技源集团凭借技术、全球准入资质及优质客户资源,长期占据全球过半市场份额,是行业核心龙头。
中国创新接力全球抗肿瘤药物行业 ADC、CDK4/6与BTK引领 医保落地促专特药双渠道格局成型
抗肿瘤药物是全球医药市场规模最大、增长最迅猛的细分赛道。2019-2025年全球抗肿瘤药物市场规模从1435 亿美元增长到2782亿美元,期间年复合增长率为 11.7%。预计2026-2035年全球抗肿瘤药物市场规模由3067亿美元增长至6830 亿美元,期间年复合增长率为9.3%。
全民健康时代下保健品行业增长动力充足 头部企业韧性凸显 精准营养开启成长周期
随着大众健康需求不断精细化,加之AI、检测技术赋能落地,精准营养摒弃传统普适化的泛养生思路,成为行业高质量转型的关键方向。对比海外,我国精准营养市场渗透率及人均消费尚有较大差距,未来增长空间值得期待。

医保+基药双通道抬升民族药行业天花板 市场区域呈梯度竞争 政策推动现代集约转型
国家医保目录中民族药达95个,蒙药医保品种从2019年的18个增至2023年的28个。医保+基药的双通道准入,将推动民族药从区域性用药向全国性用药加速拓展,市场天花板显著抬升,预计2026年我国民族药市场规模将超300亿元。

老龄化催生氨糖增量市场 硫酸氨糖成行业增长新引擎 头部格局持续重塑
人口深度老龄化持续驱动骨关节炎用药需求增长,氨基葡萄糖作为经典软骨保护剂,市场刚需属性突出。近年来国内氨糖行业规模快速提升,双盐产品格局持续优化,硫酸氨糖成为赛道增长新亮点。各渠道终端竞争差异化明显,头部格局持续重塑,行业进入快速增长与品质升级并行的发展阶段。

人口深度老龄化托底需求 全球骨关节炎止痛药市场稳步扩容 头部集中特征显著
近年全球骨关节炎止痛药行业保持长期扩容态势,各区域发展格局差异化显著。当前,行业整体处于充分竞争阶段,梯队化竞争格局清晰,国际头部药企优势稳固;而国内市场在政策与内卷环境下,药企以产品差异化升级作为核心突破方向。
从三甲到社区、AI+传感器双驱动 我国脉诊仪行业如何重塑中医诊断新范式?
在需求端,2025年脉诊设备招投标采购金额同比增长超80%,三级医院采购占比从20%跃升至近60%,标志着脉诊仪正在摆脱“概念玩具”标签,获得顶级医疗机构的实质性专业背书,行业已进入规模化落地的关键窗口期。
超1.4亿患者支撑刚需市场 骨关节炎药物赛道持续扩容 氨糖产品迎结构性增长红利
骨关节炎作为我国高发退行性慢病,具有发病率高、致残率高、损伤不可逆的显著特征,是威胁老年群体健康的重要疾病。伴随我国正式进入中度老龄化社会,老年人口规模持续攀升,国内骨关节炎患病人数已突破1.4亿人,诊疗刚需持续扩容。在此背景下,国内骨关节炎药物市场规模稳步增长,形成规模大、增速稳的行业格局。氨基葡萄糖作为早中期核心治

线上新零售崛起、线下业态细分升级 艾灸行业总规模破千亿 连锁龙头竞争优势凸显
2025年我国艾灸制品(艾条、艾灸贴、仪器)市场规模约300亿元,叠加线下艾灸馆、中医馆理疗服务,全赛道总规模突破千亿元。随着《中医药振兴发展“十五五”规划》等政策落地,艾灸养生赛道有望持续扩容。
老龄化与高危致病因素带动口腔癌用药行业需求增长 靶免分层竞争加速国产替代
口腔癌是头颈部肿瘤的核心病种,以鳞状细胞癌为主要病理类型。伴随国内人口老龄化加剧,叠加吸烟、饮酒、嚼槟榔等高危生活方式普及,国内口腔癌患病基数持续扩容,长期用药需求稳步释放。当前国内口腔癌诊疗市场规模稳步增长,系统药物治疗(免疫+靶向)已成为重要增长极。
政策筑底、创新突围 我国医疗器械出海呈现量质齐升态势
近年来,集中带量采购、创新器械优先审评、DRG/DIP 医保支付改革、流通环节两票制等一系列政策陆续落地,加速行业落后低端产能出清,引导产业告别粗放式规模扩张,全面迈入以技术创新为核心的高质量发展阶段。伴随本土企业研发能力持续突破,国产医疗器械出海业务实现量质齐升,产品结构不断向高端化升级。

齿科3D打印行业:耗材增速将高于设备 海外寡头主导、国产“自下而上”创新突围
随着数字化牙科普及率持续提升、定制化齿科解决方案需求旺盛,全球齿科3D打印市场迎来高速增长期,成为口腔医疗领域最具活力的细分赛道之一。2025年全球齿科3D打印市场规模约35.7亿美元,预计2030年将达到90.4亿美元,2025-2030年复合增长率达20.4%。
集采红利释放+氧化锆粉体自主+义齿出海提速 我国牙科耗材行业进入价值跃升期
近年来随着全瓷修复成为牙科中高端修复主线,全球氧化锆材料需求持续扩张。2025年全球氧化锆粉体市场规模达60.59亿元,同比增长3.0%;预计2031年全球氧化锆粉体市场规模达74.00亿元,2025-2031年CAGR达3.4%。

政策红利释放、集采规则重构 中药配方颗粒行业在调整中探寻长期成长路径
在中医药振兴 “十五五” 规划顶层指引与414项国家标准陆续落地的双重加持下,中药配方颗粒行业规范化底座持续夯实。2026 年多省集采挂网、医保乙类准入及全国零差率政策全面推行,彻底重构产业链盈利模式,医疗机构盈利属性发生根本性转变。
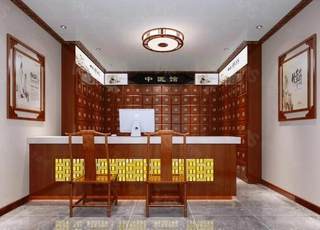
政策刚性指标落地 我国中医馆行业从规模扩张转向质量竞争
从《中医药法》确立备案制引爆数量增长,到“十四五”实现社区卫生服务中心全覆盖,再到《中医药振兴发展“十五五”规划》明确从规模扩张转向质量内涵提升,政策已为行业搭建了从促“生”到助“长”再到强“质”的完整发展框架。
“十五五”规划首次将AI列为中医药核心技术路径 智慧中药房行业如何站上风口?
智慧中药房是运用人工智能、大数据、物联网与自动化控制等技术,对中药饮片调剂、煎煮、仓储、配送及质量追溯全流程进行智能化改造的新型中药服务体系,其核心价值在于破解传统中药房“人工操作多、质量依赖经验、追溯链条不完整”三大痛点。
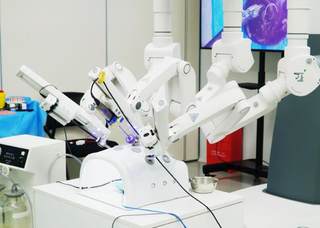
行业初期、获批稀缺:我国单孔腔镜手术机器人赛道潜力可观
当前国内行业仍处于发展初期,市场基数偏低,但在设备配置政策放宽、居民微创诊疗需求提升、临床应用认可度加深三重逻辑驱动下,手术量、装机量与市场规模均将迎来高速增长。该赛道兼具专利、结构设计、技术集成等多重高壁垒,全球获批产品稀缺,国产仅三家企业四款产品实现上市。
政策催化干细胞医疗行业区域竞速 iPSC成黄金赛道 中国跻身全球核心竞争圈
下游面向临床治疗与健康消费场景落地应用。间充质干细胞(MSC)来源广泛(脐带、胎盘、脂肪、骨髓),具备无伦理争议、免疫原性低等天然优势,核心机理聚焦于抗炎、免疫抑制与组织修复,是当前国内干细胞临床转化中最核心、进展最快的技术路线,目前国内约70%的干细胞临床试验集中于MSC路线。
我国腔镜手术机器人行业快速扩容:多孔基本盘稳固 单孔机器人开启高增长新周期
与此同时,国产企业持续在通用智能平台、单孔创新赛道实现技术突破,依托差异化产品加速推进进口替代。中长期视角下,随着临床渗透率提升、产品持续迭代、购置成本下行,叠加国产化浪潮推动,国内腔镜手术机器人行业有望维持长期高景气发展。
