
地质勘查是根据经济建设、国防建设和科学技术发展的需要,运用测绘、地球物理勘探、地球化学探矿、钻探、坑探、采样测试、地质遥感等地质勘查方法,对一定地区内的岩石、地层构造、矿产、地下水、地貌等地质情况进行的调查研究工作。
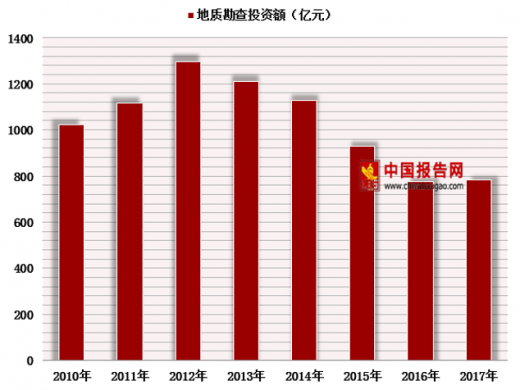
根据国家自然资源部发布《中国矿产资源报告2018》显示,2017年,全国地质勘查投资782.85亿元,较上年增长1%,连续四年下降后首次回升。其中,油气矿产地质勘查投资584.49亿元,增长10.8%;非油气矿产地质勘查投资198.36亿元,下降19.8%。
参考观研天下发布《2018年中国地质勘查设备行业分析报告-市场深度调研与发展趋势研究》

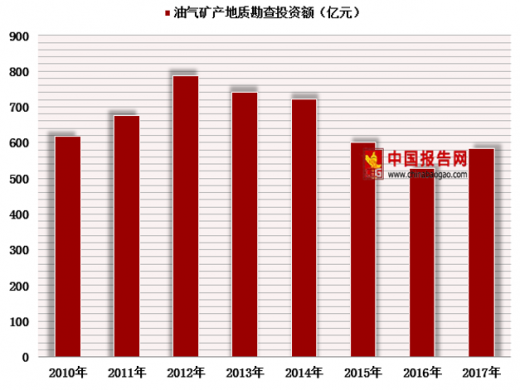
油气主要包括石油、天然气、页岩气、煤层气和天然气水合物等,2017年全国油气勘查投资为584.49亿元,同比增长10.8%。
2017年,非油气矿产中以金矿、铜矿、煤炭、铅锌矿勘查投入为主,占全国非油气矿产勘查总投资的34%。与上年相比,金、铜、煤炭、铅锌矿、钼、铁、磷、锰矿、石墨等矿种投资降幅较大,其中铁、钼、磷降幅居前。
根据国家自然资源部发布《中国矿产资源报告2018》显示,2017年,全国地质勘查投资782.85亿元,较上年增长1%,连续四年下降后首次回升。其中,油气矿产地质勘查投资584.49亿元,增长10.8%;非油气矿产地质勘查投资198.36亿元,下降19.8%。
2010-2017年中国地质勘查投资额走势
数据来源:国家自然资源部
2010-2017年中国油气矿产地质勘查投资额走势
数据来源:国家自然资源部
参考观研天下发布《2018年中国地质勘查设备行业分析报告-市场深度调研与发展趋势研究》
2010-2017年中国非油气矿产地质勘查投资额走势

数据来源:国家自然资源部
油气主要包括石油、天然气、页岩气、煤层气和天然气水合物等,2017年全国油气勘查投资为584.49亿元,同比增长10.8%。
2017年,非油气矿产中以金矿、铜矿、煤炭、铅锌矿勘查投入为主,占全国非油气矿产勘查总投资的34%。与上年相比,金、铜、煤炭、铅锌矿、钼、铁、磷、锰矿、石墨等矿种投资降幅较大,其中铁、钼、磷降幅居前。
2017年主要非油气矿产勘查投入情况
| 矿种 |
资金投入(亿元) |
同比增长(%) |
钻探工作量(万米) |
同比增长(%) |
| 煤炭 |
16.21 |
-7.2 |
96 |
-3.1 |
| 铁 |
4.51 |
-56.1 |
30 |
-49.2 |
| 锰 |
1.41 |
-47.2 |
7 |
-30.0 |
| 铜 |
16.23 |
-48.1 |
81 |
-46.0 |
| 铅锌 |
13.55 |
-22.5 |
93 |
-16.2 |
| 铝土矿 |
2.74 |
-14.4 |
29 |
-12.1 |
| 镍 |
0.64 |
-19.0 |
3 |
50.0 |
| 钨 |
1.16 |
-9.4 |
8 |
-11.1 |
| 锡 |
0.78 |
-21.2 |
3 |
-57.1 |
| 钼 |
0.94 |
-56.5 |
6 |
-40.0 |
| 金 |
21.74 |
-35.9 |
139 |
-32.9 |
| 银 |
2.48 |
-34.4 |
23 |
43.8 |
| 磷 |
0.99 |
-54.6 |
10 |
-23.1 |
| 石墨 |
2.09 |
-36.7 |
15 |
36.4 |
| 钾盐 |
1.2 |
-4.0 |
2 |
-33.3 |
数据来源:国家自然资源部
资料来源:国家自然资源部,观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








