
按照工艺,电子玻璃可分为浮法、流孔下拉法与溢流法。其中浮法工艺应用最为广泛,产能较高,但打磨抛光程序增加工艺成本;流孔下拉工艺需要双侧打磨抛光,产品不良率较高,逐 渐被淘汰;溢流制造工艺加工质量最优,工艺难度较大,目前为玻璃基板加工主流工艺。
| 生产工艺 |
浮法 |
流孔下引法 |
溢流法 |
| 产能(吨/天) |
30-100 |
5-20 |
5-20 |
| 炉窑建造占地面积 |
较大 |
占地面积小,厂房大 |
占地面积小,厂房高 |
| 炉窑工作方式 |
天然气/电助熔等 |
电熔/天然气 |
电熔/天然气等 |
| 拉出方向 |
水平 |
垂直向下 |
垂直向下 |
| 成型介质 |
锡液 |
铂合金狭缝漏板 |
溢流砖 |
| 成形原理 |
锡液与玻璃密度差 |
重力 |
重力 |
| 厚度控制 |
炉窑的拉引量、拉边机作用力、主传动速度等 |
炉窑的拉引量、流孔开口大小和下拉速度 |
玻璃液的溢流量和下拉速度 |
| 工艺优势 |
炉窑产能大,有益于稳定生产,经济型良好;适合生产大尺寸比例基板,高世代线;炉窑寿命长等 |
生产超薄厚度下玻璃基板具有一定的优越性 |
玻璃表面质量良好,能精确控制玻璃基板的厚度、表面平整度和翘曲等;后续加工的成本低等 |
按照功能用途,电子玻璃可以分为面板玻璃基板和视窗防护盖板玻璃。面板玻璃基板主要用作液晶或晶体管的基板,并在玻璃表面进行相关电路和制程 的加工。由于TFT-LCD显示技术成为主流,玻璃基板通常特指TFT-LCD玻璃基板。盖板玻璃基板作为触摸屏的最外层,起到保护触摸的作用,并且可在表面进行丝印图案、标志等,通常具有高硬度、耐划伤及防指纹等特性。
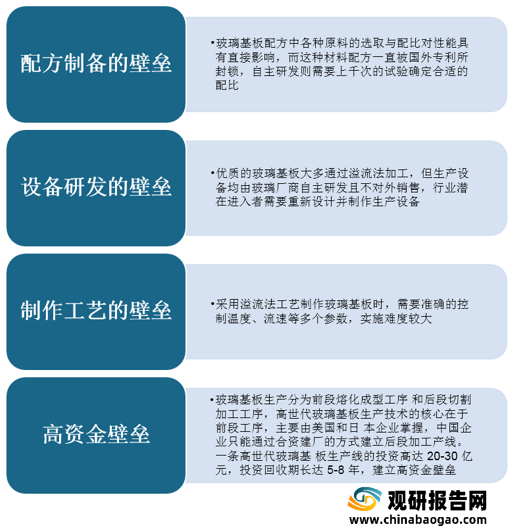
TFT-LCD玻璃基板对于性能具有极高要求,属于典型高新技术产业。在高性能的要求下,TFT-LCD玻璃基板行业天然具备技术壁垒,主要体现在配方制备、 设备研发以、制作工艺及资金等四个方面。
在显示面板成本结构中,虽然玻璃基板占比仅为15.2%,但是由于其研发制造难度较大,且在研发初期需要大量的资本投入,在产业链上具有较强的议价能力,因而玻璃基板企业具有的良好的盈利能力。因此,玻璃基板市场集中度高,并长期由美国与日本玻璃巨头垄断。在TFT-LCD 玻璃基板方面,康宁的市场份额接近 50%,旭硝子(AGC)和 电气硝子(NEG)分别以 22.7%和 17.3%的份额占据着全球第2与第3的位置,TFTLCD 玻璃基板市场 CR3 高达 87.5%。

此外,盖板玻璃行业呈现一家独大的竞争格局,康宁全球市占率达70% ,国内厂商市场份额较少。
| 企业名称 |
所属国家 |
产品商标 |
生产工艺 |
(估算)市占率 |
| 美国康宁公司 |
美国 |
Gorilla Glass |
溢流法 |
70% |
| 日本旭硝子 |
日本 |
Dragongtrail |
浮法 |
10% |
| 日本电气硝子 |
日本 |
Dinorex |
溢流法 |
5% |
| 德国肖特集团 |
德国 |
Xensation |
浮法 |
5% |
| 旭虹光电科技有限公司 |
中国 |
Panda king |
浮法 |
1-5% |
| 中国南玻集团股份有限公司 |
中国 |
Kirin king |
浮法 |
5% |
| 彩虹集团新能源股份有限公司 |
中国 |
Kylin |
溢流法 |
—— |
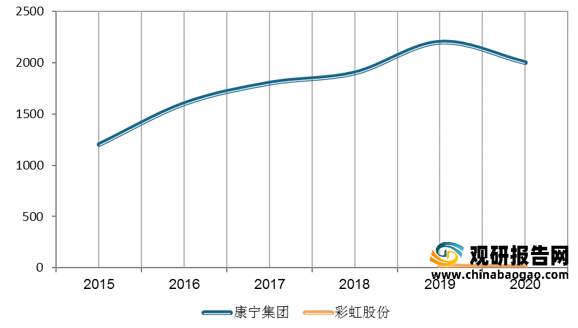
盖板玻璃需要极强技术研发能力,来源于长时间的积累,由于康宁集团较早进入电子玻璃行业,并通过大量的投资和持续的研发,最终建立起绝对的领先优势和行业壁垒。从专利授权数量对比来看,彩虹股份虽为我国本土龙头企业,但专利授权数显著低于康宁集团。
国内厂商方面,目前具备高铝盖板玻璃生产能力的企业仅有寥寥几家,其中南玻、旭虹已经取得了一定的技术和市场突破,2021年2月,彩虹股份自主设计建设的8.5世代玻璃基板标准化产线也正式点火,成为我国第 2 条高世代玻璃基板产线。随着客户的认可度提升,未来国产化空间巨大。
| 企业 |
产品类型 |
产品代号 |
生产线 |
工艺 |
年产量(万平米) |
投产时间 |
| 南玻 |
一强 |
KK3 |
清远一线 |
浮法 |
800 |
2016年 |
|
|
二强 |
KK6 |
咸宁一线 |
浮法 |
800 |
2020年 |
| 旭虹 |
一强 |
Panda-228 |
绵阳线 |
浮法 |
1000 |
2015年 |
| 旗滨 |
一强 |
—— |
醴陵电子线 |
浮法 |
650 |
2020年 |
|
|
二强 |
—— |
|
|
650(在建) |
2021年 |
| 彩虹 |
一强 |
Kylin |
咸阳线 |
溢流法 |
140 |
2016年 |
| 中建材(凯盛) |
一强 |
—— |
蚌埠线 |
浮法 |
700 |
2018年 |
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








