
浮法玻璃是平板玻璃的一种,是在高温锡液表面注入玻璃液,铺开摊平并牵引出锡槽退火得平板玻璃,适合于高效率制造优质平板玻璃,质量最好,约占平板玻璃总量的90%,已成为主流工艺。
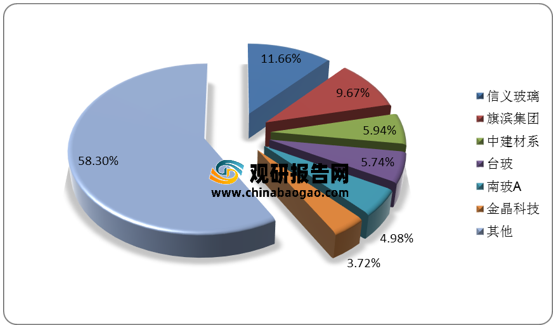
以产能来看,截至2020年底,虽然我国浮法玻璃行业呈现较为分散的局面,产能最大的两家企业分别为信义玻璃和旗滨集团,两家企业产能占比合计仅21.33%,但是随着两家龙头公司盈利能力显著超越行业,并逐渐拉开差距。从趋势上看,浮法工业正加速由分散走向集中,未来信义玻璃、旗滨集团双寡头竞争格局愈发明朗。
一方面,信义玻璃和旗滨集团通过国内并购(产线或指标)以及海外扩张持续做大规模。旗滨集团2013-2014年完成对浙江玻璃玻璃的收购(彼时10条线共4900t/d),信义玻璃则收购倒闭的江苏华尔润产能指标用于张家港以及北海产线的建设。同时两大龙头均在马来西亚建设海外工厂,若加上海外产能,旗滨、信义总产能则分别达17600 t/d、23880t/d。因此可以看到信义、旗滨两家企业2014年末产能比重仍不足15%,但2020年10月底产能份额已超20%。另一方面,环保趋严或公司经营不善驱使行业落后产能持续出清。

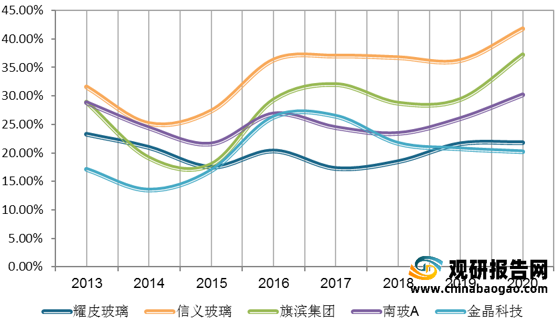
同时,两家龙头公司盈利能力显著超越行业,并逐渐拉开差距。玻璃行业固定资产占比较重、单位投资额大,且玻璃产线需要保持高温生产、高周转状态,考验企业运营能力,存在一定的规模效应。2015 年之后,玻璃行业新增产能严格限制,行业新增供给逐渐规范,前期投产产线开始进入冷修周期,玻璃行业整体步入成熟期,龙头企业的规模优势开始凸显,旗滨集团、信义玻璃的浮法原片毛利率均显著高于同行业公司。未来龙头公司有望继续产业整合, 市占率持续提升。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
以产能来看,截至2020年底,虽然我国浮法玻璃行业呈现较为分散的局面,产能最大的两家企业分别为信义玻璃和旗滨集团,两家企业产能占比合计仅21.33%,但是随着两家龙头公司盈利能力显著超越行业,并逐渐拉开差距。从趋势上看,浮法工业正加速由分散走向集中,未来信义玻璃、旗滨集团双寡头竞争格局愈发明朗。
截至2020年底我国主要浮法玻璃企业市占率(按产能计算)
数据来源:观研天下整理
一方面,信义玻璃和旗滨集团通过国内并购(产线或指标)以及海外扩张持续做大规模。旗滨集团2013-2014年完成对浙江玻璃玻璃的收购(彼时10条线共4900t/d),信义玻璃则收购倒闭的江苏华尔润产能指标用于张家港以及北海产线的建设。同时两大龙头均在马来西亚建设海外工厂,若加上海外产能,旗滨、信义总产能则分别达17600 t/d、23880t/d。因此可以看到信义、旗滨两家企业2014年末产能比重仍不足15%,但2020年10月底产能份额已超20%。另一方面,环保趋严或公司经营不善驱使行业落后产能持续出清。
2014-2020年我国主要浮法玻璃企业产能对比(单位:t/d)

数据来源:观研天下整理
同时,两家龙头公司盈利能力显著超越行业,并逐渐拉开差距。玻璃行业固定资产占比较重、单位投资额大,且玻璃产线需要保持高温生产、高周转状态,考验企业运营能力,存在一定的规模效应。2015 年之后,玻璃行业新增产能严格限制,行业新增供给逐渐规范,前期投产产线开始进入冷修周期,玻璃行业整体步入成熟期,龙头企业的规模优势开始凸显,旗滨集团、信义玻璃的浮法原片毛利率均显著高于同行业公司。未来龙头公司有望继续产业整合, 市占率持续提升。
2010-2020年我国主要浮法玻璃企业毛利率对比
数据来源:观研天下整理(TC)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








