
参考中国报告网发布《2017-2022年中国钨冶炼行业运营态势与投资方向研究报告》
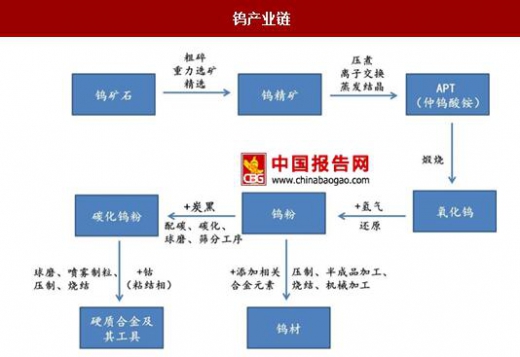
钨的主要下游需求在硬质合金。钨的产业链相对比较简单:开采的钨矿石经粗碎、重力选矿及精选后得到钨精矿,一般含WO3 65%以上,钨精矿是生产仲钨酸铵(APT)、钨铁的主要原料。钨精矿经压煮—离子交换-蒸发结晶制得APT,APT经煅烧之后可以得到氧化钨。以氧化钨为原料,用氢气还原,可以制得钨粉。钨粉通过与炭黑混合,经过配碳、碳化、球磨、筛分等工序,可以制成碳化钨粉。以碳化钨为硬质相、钴为粘结相,经球磨、喷雾制粒、压制、烧结可以制得硬质合金。硬质合金因其具有很高的硬度、强度、耐磨性和耐腐蚀性,被称为“工业牙齿”,主要用于切削工具、冲压工具、模具、采矿和筑路工程机械等领域。钨粉如果不处理成碳化钨,而是直接添加相关合金元素,经压制、半成品加工、烧结、机械加工可以制成钨材,包括高密度合金、钨异形产品、钨铜合金等。
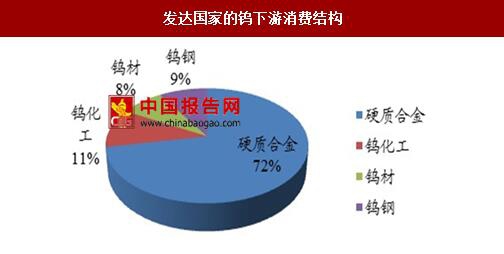
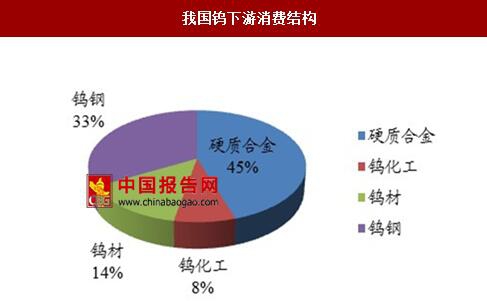
硬质合金是钨最主要的消费领域。在发达国家的钨下游需求结构中占比高达 72%,在我国则占比45%,还存在很大的增长空间。硬质合金具有超高硬度和优异的耐磨性,用于制造各种切削工具、刀具、钻具和耐磨零部件;钨特钢主要用于耐热合金钢,具有良好的耐高温力学性能,广泛用于航空、军工、电力等领域;钨材主要包括钨丝,是照明、电子等行业的关键材料;钨的化合物可用来制造染料、颜料、油墨、电镀,还用作催化剂和润滑剂等。丰富的消费结构为钨行业下游产品需求保持平稳增长提供了重要保障。
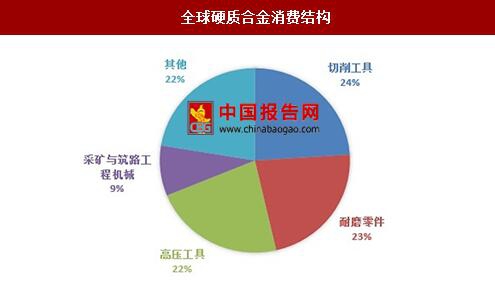
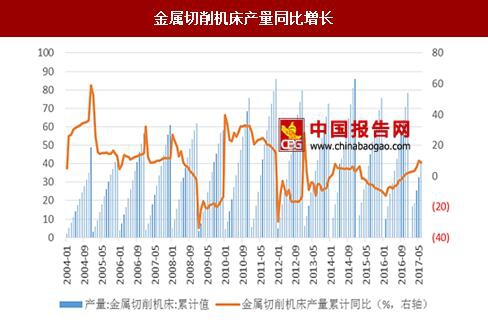
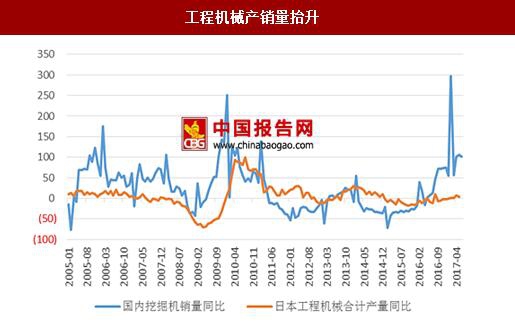
硬质合金需求回升。从全球来看,硬质合金的最终用途主要有切削工具、耐磨零件、高压(金刚石合成等)工具、采矿与筑路工程机械等四个领域,占比接近80%。目前全球经济正处于弱势复苏状态,对于工程机械等领域仍然具有较强需求。今年以来,国内挖掘机销量、金属切削机床等都有非常不错的表现,日本的工程机械产量同比也由负转正,整体说明硬质合金需求较为旺盛。
钨的主要下游需求在硬质合金。钨的产业链相对比较简单:开采的钨矿石经粗碎、重力选矿及精选后得到钨精矿,一般含WO3 65%以上,钨精矿是生产仲钨酸铵(APT)、钨铁的主要原料。钨精矿经压煮—离子交换-蒸发结晶制得APT,APT经煅烧之后可以得到氧化钨。以氧化钨为原料,用氢气还原,可以制得钨粉。钨粉通过与炭黑混合,经过配碳、碳化、球磨、筛分等工序,可以制成碳化钨粉。以碳化钨为硬质相、钴为粘结相,经球磨、喷雾制粒、压制、烧结可以制得硬质合金。硬质合金因其具有很高的硬度、强度、耐磨性和耐腐蚀性,被称为“工业牙齿”,主要用于切削工具、冲压工具、模具、采矿和筑路工程机械等领域。钨粉如果不处理成碳化钨,而是直接添加相关合金元素,经压制、半成品加工、烧结、机械加工可以制成钨材,包括高密度合金、钨异形产品、钨铜合金等。
钨产业链
资料来源:中国报告网整理
硬质合金是钨最主要的消费领域。在发达国家的钨下游需求结构中占比高达 72%,在我国则占比45%,还存在很大的增长空间。硬质合金具有超高硬度和优异的耐磨性,用于制造各种切削工具、刀具、钻具和耐磨零部件;钨特钢主要用于耐热合金钢,具有良好的耐高温力学性能,广泛用于航空、军工、电力等领域;钨材主要包括钨丝,是照明、电子等行业的关键材料;钨的化合物可用来制造染料、颜料、油墨、电镀,还用作催化剂和润滑剂等。丰富的消费结构为钨行业下游产品需求保持平稳增长提供了重要保障。
发达国家的钨下游消费结构
数据来源:中国报告网整理
我国钨下游消费结构
数据来源:中国报告网整理
硬质合金需求回升。从全球来看,硬质合金的最终用途主要有切削工具、耐磨零件、高压(金刚石合成等)工具、采矿与筑路工程机械等四个领域,占比接近80%。目前全球经济正处于弱势复苏状态,对于工程机械等领域仍然具有较强需求。今年以来,国内挖掘机销量、金属切削机床等都有非常不错的表现,日本的工程机械产量同比也由负转正,整体说明硬质合金需求较为旺盛。
全球硬质合金消费结构
数据来源:中国报告网整理
金属切削机床产量同比增长
数据来源:中国报告网整理
工程机械产销量抬升
数据来源:中国报告网整理
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







