
英国戴维于1808年用钾还原氧化镁制得金属镁。它是一种银白色的轻质碱土金属,化学性质活泼,能与酸反应生成氢气,具有一定的延展性和热消散性。镁元素在自然界广泛分布,是人体的必需元素之一。
参考观研天下发布《2018年中国镁行业分析报告-市场运营态势与发展前景预测》
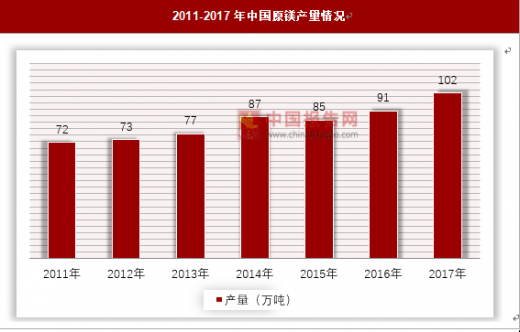
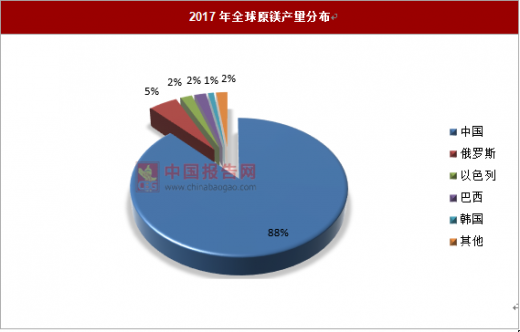
截至2017年底,中国原镁产量已达102万吨,原镁产能持续增长。2017年全球原镁产量115万吨,我国原镁产量占比达到88%。
由于全球原镁产量中,我国产量占比接近90%,因此我国一直是原镁出口大国,2016年是中国镁产业的拐点,国内消费量首次超过出口,表明国内消费市场实现了快速增长。2017年我国镁出口量将达45万吨以上,国内镁消费量预计48万吨左右,同比增长超20%。2017年国内原镁年均价1.492万元/吨,同比上涨5.43%。全年日均价波动范围在1.35万~1.86万元/吨,全年最高价为8月份的1.87万元/吨,最低价为年初的1.32万元/吨。
据中国有色金属工业协会镁业分会统计,2017年产量在1.0万吨以上的镁冶炼企业有37家;年产3.0万吨以上的企业为9家。年产3万吨原镁以上企业总产量达到98%以上,因此我国原镁生产行业产业集中度非常高。
镁作为轻金属,比重仅 1.74g/cm3,使得镁合金比铝合金轻 36%,比钢铁轻 77%,同时 减震性能好,因而在汽车领域应用广泛,被生产成为数十种汽车装备及零部件。在 3C 领域, 由于质量轻及可遮罩电子辐射等优势,镁合金成为 3C 产品外壳及支架等的优选生产材料。 同时镁的低密度、高比强度等特性使得镁合金在航空工业领域得到重要发挥:商用飞机和战 斗机因镁合金的使用可大幅减重,且轻量化带来的机动性能的改善能极大提高战斗机的生存 能力和战斗力。在军工领域,镁合金重量轻、比强度和比刚度好、减震性好、电磁干扰屏蔽能力强等特点能满足军工产品对减重、吸噪、减震、防辐射的要求,所以镁合金是制备军事 武器设备的重要材料。在医疗方面,镁合金由于密度与人体骨骼密度接近、可降解性等优点, 被应用制造成为多种医疗材料,如骨固定材料、血管支架。而镁强大的储氢能力又使镁合金 可制造成为无人机电池等储氢材料。另外,镁合金在轨道交通、电动工具、摩托用品、体育 休闲用品、炊具等生活用品上都有许多的应用。
近年来我国镁合金需求不断提升,主要是因为汽车工业和高铁制造对镁合金的需求增长较快。2017年,世界汽车产量约9000万辆(中国约2900万辆),镁合金在汽车的应用潜力仍然很大。同时,2017年中国铁路里程达到12万公里,其中高铁里程超过2.2万公里,对镁合金轻量化零部件需求潜力也很巨大。
未来我国原镁消费量将保持继续增长,预计到2020年将达到64万吨。

参考观研天下发布《2018年中国镁行业分析报告-市场运营态势与发展前景预测》
截至2017年底,中国原镁产量已达102万吨,原镁产能持续增长。2017年全球原镁产量115万吨,我国原镁产量占比达到88%。
2011-2017年中国原镁产量情况
资料来源:中国报告网整理
2017年全球原镁产量分布
资料来源:公开资料整理
由于全球原镁产量中,我国产量占比接近90%,因此我国一直是原镁出口大国,2016年是中国镁产业的拐点,国内消费量首次超过出口,表明国内消费市场实现了快速增长。2017年我国镁出口量将达45万吨以上,国内镁消费量预计48万吨左右,同比增长超20%。2017年国内原镁年均价1.492万元/吨,同比上涨5.43%。全年日均价波动范围在1.35万~1.86万元/吨,全年最高价为8月份的1.87万元/吨,最低价为年初的1.32万元/吨。
据中国有色金属工业协会镁业分会统计,2017年产量在1.0万吨以上的镁冶炼企业有37家;年产3.0万吨以上的企业为9家。年产3万吨原镁以上企业总产量达到98%以上,因此我国原镁生产行业产业集中度非常高。
镁作为轻金属,比重仅 1.74g/cm3,使得镁合金比铝合金轻 36%,比钢铁轻 77%,同时 减震性能好,因而在汽车领域应用广泛,被生产成为数十种汽车装备及零部件。在 3C 领域, 由于质量轻及可遮罩电子辐射等优势,镁合金成为 3C 产品外壳及支架等的优选生产材料。 同时镁的低密度、高比强度等特性使得镁合金在航空工业领域得到重要发挥:商用飞机和战 斗机因镁合金的使用可大幅减重,且轻量化带来的机动性能的改善能极大提高战斗机的生存 能力和战斗力。在军工领域,镁合金重量轻、比强度和比刚度好、减震性好、电磁干扰屏蔽能力强等特点能满足军工产品对减重、吸噪、减震、防辐射的要求,所以镁合金是制备军事 武器设备的重要材料。在医疗方面,镁合金由于密度与人体骨骼密度接近、可降解性等优点, 被应用制造成为多种医疗材料,如骨固定材料、血管支架。而镁强大的储氢能力又使镁合金 可制造成为无人机电池等储氢材料。另外,镁合金在轨道交通、电动工具、摩托用品、体育 休闲用品、炊具等生活用品上都有许多的应用。
近年来我国镁合金需求不断提升,主要是因为汽车工业和高铁制造对镁合金的需求增长较快。2017年,世界汽车产量约9000万辆(中国约2900万辆),镁合金在汽车的应用潜力仍然很大。同时,2017年中国铁路里程达到12万公里,其中高铁里程超过2.2万公里,对镁合金轻量化零部件需求潜力也很巨大。
未来我国原镁消费量将保持继续增长,预计到2020年将达到64万吨。
2018-2022年中国原镁消费预测

资料来源:中国报告网整理
资料来源:观研天下整理,转载请注明出处(FSW)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








