
参考中国报告网发布《2017-2022年中国铝材行业发展现状及投资规划研究报告》

公司在2016年铝价下行背景下实现利润总额16.6亿元,同比大增1112%;实现净利润4.02亿元,较上年同期显著增长170.82%。公司推行灵活有效经营机制,当年实现有效降低成本80亿元以上。公司外抓与直供电厂、电网谈判和沟通,降低外购电成本;内部实施精细化管理,降低自备电厂发电成本其中实现电解铝用电成本同比下降16%,氧化铝和电解铝制造成本分别较上年同期下降12%和17%。
作为铝行业龙头,公司2016年氧化铝外销比例超60%,价格弹性优势明显。2017年公司将推行动态成本考核机制,搭建区域性物流仓储网络总部,统一采购以降低成本;推进重点铝土矿项目建设,以加大自采矿比例。公司的电解铝产线也会进行统一技改造以进一步降本增效。

2、云铝股份“拓展两头,优化中间”
公司是上市公司中唯一具有水电铝联营低碳生产优势的公司。公司依托云南省丰富的清洁水电能源优势,积极开展水电路项目建设,构建“绿色低碳水电铝加工一体化”产业模式。公司已与国电云南电力有限公司签订了《附生效条件的资产转让协议》,将推进收购国电云南电力有限公司持有国电德宏大盈江水电开发有限公司、国电云南阿墨江发电有限公司、国电云南忠普水电有限公司等共计40.5万千瓦装机容量的三个水电公司资产。
公司拥有较强的铝土矿-氧化铝资源保障。公司下属的文山铝业保有333及以上铝土矿资源储量超过1.73亿吨,预计“十三五”期间还将实现资源增储3亿吨以上,中老铝业在老挝南部波罗芬高原现已探获的铝土矿资源1.4亿吨,预计后续增储潜力较大。在氧化铝生产方面,随着文山二期60万吨/年氧化铝扩建项目在今年上半年投产,公司氧化铝产能将达到140万吨/年左右,电解铝资源保障率将从目前的30%提升至60%。老挝年产100万吨/年氧化铝项目预计于2019年投产,届时氧化铝产能将突破260万吨,实现氧化铝资源完全自给。
我们认为电解铝行业去产能政策风口已至且方向趋严,未来改革方向将着眼于区域合规产能配额、地区环境承载能力及综合资源匹配度。全国清理整顿违法违规项目地方核查阶段节点将至,年内全国性碳排放市场的启动将促使电解行业面临更加硬性的环保约束条件。随着近期新疆电解铝专项督查方案的出台,以及山东魏桥旗下25万吨电解铝减产信息的披露,铝行业供给侧改革在地方层面的的加速落地值得期待。我们看好具有资源保障优势且区域产能布局趋于合理的公司,建议关注:中国铝业、云铝股份。
板块标的比较

资料来源:公司公告,中国报告网整理
1、中国铝业“降本增效,加速改革”公司在2016年铝价下行背景下实现利润总额16.6亿元,同比大增1112%;实现净利润4.02亿元,较上年同期显著增长170.82%。公司推行灵活有效经营机制,当年实现有效降低成本80亿元以上。公司外抓与直供电厂、电网谈判和沟通,降低外购电成本;内部实施精细化管理,降低自备电厂发电成本其中实现电解铝用电成本同比下降16%,氧化铝和电解铝制造成本分别较上年同期下降12%和17%。
作为铝行业龙头,公司2016年氧化铝外销比例超60%,价格弹性优势明显。2017年公司将推行动态成本考核机制,搭建区域性物流仓储网络总部,统一采购以降低成本;推进重点铝土矿项目建设,以加大自采矿比例。公司的电解铝产线也会进行统一技改造以进一步降本增效。
2016年公司降本增效成果显著

资料来源:公司公告,中国报告网整理
2、云铝股份“拓展两头,优化中间”
公司是上市公司中唯一具有水电铝联营低碳生产优势的公司。公司依托云南省丰富的清洁水电能源优势,积极开展水电路项目建设,构建“绿色低碳水电铝加工一体化”产业模式。公司已与国电云南电力有限公司签订了《附生效条件的资产转让协议》,将推进收购国电云南电力有限公司持有国电德宏大盈江水电开发有限公司、国电云南阿墨江发电有限公司、国电云南忠普水电有限公司等共计40.5万千瓦装机容量的三个水电公司资产。
公司拥有较强的铝土矿-氧化铝资源保障。公司下属的文山铝业保有333及以上铝土矿资源储量超过1.73亿吨,预计“十三五”期间还将实现资源增储3亿吨以上,中老铝业在老挝南部波罗芬高原现已探获的铝土矿资源1.4亿吨,预计后续增储潜力较大。在氧化铝生产方面,随着文山二期60万吨/年氧化铝扩建项目在今年上半年投产,公司氧化铝产能将达到140万吨/年左右,电解铝资源保障率将从目前的30%提升至60%。老挝年产100万吨/年氧化铝项目预计于2019年投产,届时氧化铝产能将突破260万吨,实现氧化铝资源完全自给。
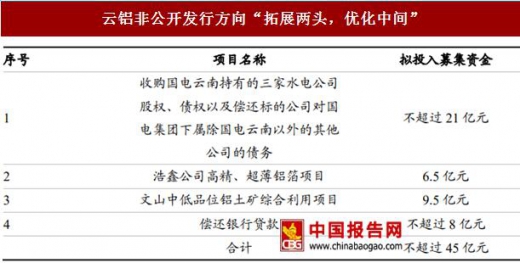
云铝非公开发行方向“拓展两头,优化中间”
资料来源:公司公告,中国报告网整理
资料来源:中国报告网整理,转载请注明出处(XZJ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







