
导读:
参考中国报告网发布《2017-2022年中国钴行业市场发展现状及十三五商业模式创新分析报告》
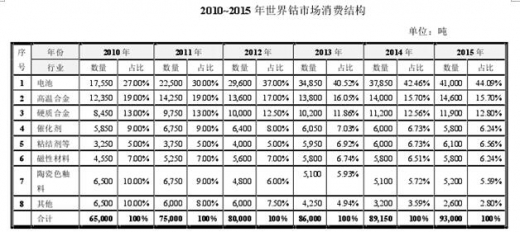
世界钴的消费领域主要包括电池、高温合金、硬质合金、催化剂、磁性材料、陶瓷色釉料以及干燥剂、粘结剂等。全球钴的消费从2004年的4.9万吨增长到2013年的8.6万吨,年均增长率达6.3%。总体上,2005年前,高温合金一直是钴产品的最大消费领域,2005年后,随着锂离子电池的迅猛发展,电池取代高温合金成为钴产品的最大消费领域。
 ①电池
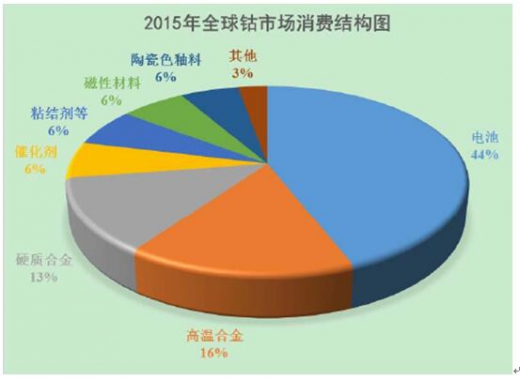
2015年全球电池行业用钴量达4.10万吨,占全球钴消费的44.09%。自2006年以来,电池行业一直为全球最大的钴消费领域,主要消费形式包括四氧化三钴、硫酸钴、电解钴。钴在电池行业的大量应用主要是由于锂离子电池的快速增长,最近10年间,全球锂离子电池行业保持年均20%以上的增长速度。锂离子电池作为替代传统镍镉、铅酸电池的新型绿色环保产品,具备不含汞、镉等污染物质、使用寿命长、能量充足等优势。目前,锂离子电池广泛应用于手机、笔记本电脑、平板电脑等众多电子产品。随着新能源汽车进入实质性快速增长期,汽车动力电池将是未来钴在电池领域消费的最大增长点,将推动钴需求大幅增长,未来前景非常广阔。
②高温合金
2015年高温合金用钴量达1.46万吨,占全球钴消费的15.70%。钴在高温合金中的应用主要是用于生产钴基合金,钴的消费形式为电解钴和钴粉,高温合金的主要使用领域是发动机,其中航空发动机约占75%,陆地发动机约占15%,汽车发动机约占6%,其余在油气工业和工具行业约占4%。从消费地区分布看,美国是全球高温合金最大的市场,占全球高温合金市场份额的58%,欧洲占27%,亚洲占8%,其他国家占7%。
随着全球航空工业的发展,尤其是中国军工产品的高速发展以及设备国产化的趋势加快,为高温合金行业带来了广阔的发展空间,预计在未来较长一段时间内,该领域对钴的消费仍将保持不断增长的态势。
③硬质合金
2015年全球硬质合金行业用钴量达1.19万吨,占全球钴消费的12.80%。
近年来,硬质合金领域对钴的消费总体呈现不断增长的趋势,钴的消费形式为钴粉。
未来全球硬质合金行业将向节能环保、精密化、超细化方向发展,将会出现更多新型硬质合金产品,对高端硬质合金材料的需求将不断增长,有利于促进钴的消费。
参考中国报告网发布《2017-2022年中国钴行业市场发展现状及十三五商业模式创新分析报告》
世界钴的消费领域主要包括电池、高温合金、硬质合金、催化剂、磁性材料、陶瓷色釉料以及干燥剂、粘结剂等。全球钴的消费从2004年的4.9万吨增长到2013年的8.6万吨,年均增长率达6.3%。总体上,2005年前,高温合金一直是钴产品的最大消费领域,2005年后,随着锂离子电池的迅猛发展,电池取代高温合金成为钴产品的最大消费领域。
2015年全球电池行业用钴量达4.10万吨,占全球钴消费的44.09%。自2006年以来,电池行业一直为全球最大的钴消费领域,主要消费形式包括四氧化三钴、硫酸钴、电解钴。钴在电池行业的大量应用主要是由于锂离子电池的快速增长,最近10年间,全球锂离子电池行业保持年均20%以上的增长速度。锂离子电池作为替代传统镍镉、铅酸电池的新型绿色环保产品,具备不含汞、镉等污染物质、使用寿命长、能量充足等优势。目前,锂离子电池广泛应用于手机、笔记本电脑、平板电脑等众多电子产品。随着新能源汽车进入实质性快速增长期,汽车动力电池将是未来钴在电池领域消费的最大增长点,将推动钴需求大幅增长,未来前景非常广阔。
②高温合金
2015年高温合金用钴量达1.46万吨,占全球钴消费的15.70%。钴在高温合金中的应用主要是用于生产钴基合金,钴的消费形式为电解钴和钴粉,高温合金的主要使用领域是发动机,其中航空发动机约占75%,陆地发动机约占15%,汽车发动机约占6%,其余在油气工业和工具行业约占4%。从消费地区分布看,美国是全球高温合金最大的市场,占全球高温合金市场份额的58%,欧洲占27%,亚洲占8%,其他国家占7%。
随着全球航空工业的发展,尤其是中国军工产品的高速发展以及设备国产化的趋势加快,为高温合金行业带来了广阔的发展空间,预计在未来较长一段时间内,该领域对钴的消费仍将保持不断增长的态势。
③硬质合金
2015年全球硬质合金行业用钴量达1.19万吨,占全球钴消费的12.80%。
近年来,硬质合金领域对钴的消费总体呈现不断增长的趋势,钴的消费形式为钴粉。
未来全球硬质合金行业将向节能环保、精密化、超细化方向发展,将会出现更多新型硬质合金产品,对高端硬质合金材料的需求将不断增长,有利于促进钴的消费。
资料来源:公开资料,中国报告网整理,转载请注明出处。
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







