
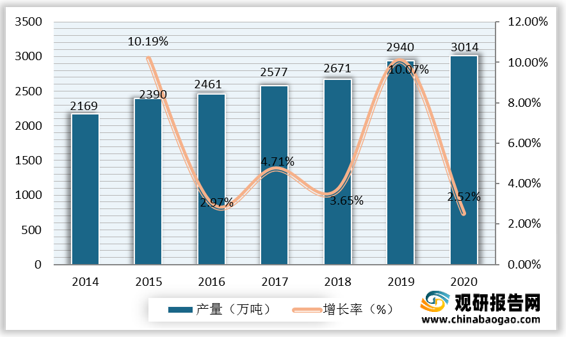
现阶段,我国锻造行业产业链上游代表企业有宝钢集团、建龙重工、东北轻合金等。
| 企业名称 |
优势分析 |
| 宝钢集团 |
技术及研发优势:公司全部装备技术建立在当代钢铁冶炼、冷热加工、液压传感、电子控制、计算机和信息通讯等先进技术的基础上,具有大型化、连续化、自动化的特点,通过引进并对其不断进行技术改造,保持着世界最先进的技术水平。同时,公司具有雄厚的研发实力,从事新技术、新产品、新工艺、新装备的开发研制,为公司积聚了不竭的发展动力。 |
| 客户及资源优势:宝钢资源与澳大利亚、巴西、印度、智利和南非等国家的知名供应商建立了铁矿石长期战略合作关系;与国内外多家大型煤炭生产企业建立了煤炭战略合作关系,并合资,合作成立了4家子公司、参股了6家煤炭企业;在国内建立了镍铁生产基地,在印度参股成立了宝威资源有限公司进行铬铁加工;在上海、浙江、江苏等省市建有废钢加工生产基地,拥有上海地区拆车行业的龙头企业、上海地区唯一的拥有国家废旧船舶拆解资质的拆船企业。 |
|
| 建龙重工 |
产业优势:公司主要涉足钢铁、资源和相关产业等三大产业,其中钢铁产业拥有唐山建龙、承德建龙、黑龙江建龙、抚顺新钢铁四个控股子公司和宁波钢铁、通钢集团两家参股公司。 |
| 东北轻合金 |
产品优势:公司主要生产“天鹅”牌铝、镁及其合金板、带、箔、管、棒、型、线、粉材、锻件等产品,共有18大类、258种合金、4496个品种、19505个规格,在业内以规格最多、品种最全著称。 |
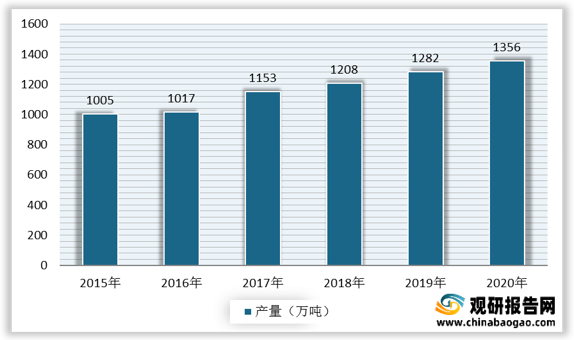
锻造行业中游为锻件、零部件制造商,改革开放以来,在国家政策的鼓励和市场经济发展的推动下,我国锻造行业得到了快速发展,锻造技术和工艺水平得到飞速提升,在许多关键铸锻件领域取得突破,实现了重大关键产品国产化。据数据显示,2018年,我国锻件产量达1208万吨,并连续多年成为全球锻件的第一大生产国和消费国,2020年我国锻件产量达1356万吨。
现阶段,我国锻造行业产业链中游代表企业有海锅新能源、迪威尔、恒润重工、中环海陆等。
| 企业名称 |
优势分析 |
| 海锅新能源 |
资质认证优势:公司具备完善的技术研发能力,不断开发新产品,使公司在多个领域内取得了相关资质证书,并且在持续扩大资质许可范围。 |
| 客户资源优势:公司凭借自身积累的工艺技术以及产品质量,成功获得了全球知名油气装备制造商
Baker Hughes、Technip FMC、Schlumberger 等,知名风电装备制造商 SKF、Thyssenkrupp、南高齿、中国中车等,知名机械装备制造商普锐特、KSB等,知名船舶装备制造商日本三菱、韩国现代等行业标杆企业的认可,并与之建立了良好的合作关系。公司通过相关客户成功进入了全球知名石油公司道达尔、挪威石油、沙特阿美、雪佛龙等,知名风电整机厂商 GE Renewable Energy、金风科技、远景能源、明阳智能等的供应链体系。 |
|
| 研发优势:公司目前有两个研究生工作站,一个博士后创新基地,两个省级技术中心,同江苏科技大学、南京工程学院保持长期的产学研合作,已经形成了一套完善的人才培养机制与研发体系,在同行业中具有一定的研发优势。 |
|
| 迪威尔 |
产品优势:主要产品包括了井口及采油树专用件、深海设备专用件、压裂设备专用件及钻采设备专用件等产品,是全球大型油气技术服务公司重要的供应商。 |
| 恒润重工 |
产品及服务优势:恒润重工是一家能够为客户提供设计、锻造、精加工一站式服务的企业,主要产品涵盖风电法兰、燃气轮机部件、压力容器等,在海上风电法兰领域排名前列。 |
| 中环海陆 |
产品领域优势:中环海陆是一家专业从事工业金属锻件研发、生产和销售的企业,主要产品包括轴承锻件、法兰锻件、齿圈锻件等工业金属锻件,产品广泛应用于风电、工程机械、矿山机械、核电、船舶、电力、石化等多个领域。 |
锻造行业下游为设备制造及服务商,下游行业对装备的要求以及对锻件产品精度、性能、寿命、可靠性等各项技术指标的要求主导了锻造行业的技术走向,同时下游行业的景气度也直接决定了锻造行业的需求状况和市场容量,目前下游行业主要为油气行业和风电行业。
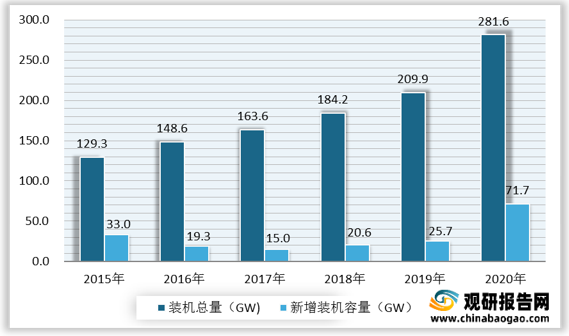
2018年至 2020年,国内风电并网新增装机容量分别为20.6GW、25.7GW、71.7 GW,截至2020年底, 我国风电并网装机容量达281.6GW,稳居世界第一。
现阶段,我国锻造行业产业链下游代表企业有华电集团、中国海装、港华集团等。
| 企业名称 |
优势分析 |
| 华电集团 |
背景优势:华电集团是2002年底国家电力体制改革组建的国有独资发电企业,属于国务院国资委监管的特大型中央企业。主营业务为:电力生产、热力生产和供应;与电力相关的煤炭等一次能源开发以及相关专业技术服务。 |
| 中国海装 |
产业优势:中国海装是我国在同一个集团内唯一拥有完整风电装备研制产业链的创新型高科技公司,在中国船舶集团内打造了“两大产业链”:风电装备产业链和风电全产业链。 |
| 港华集团 |
业务布局优势:港华燃气于内陆南京、武汉、西安、济南、成都、长春及深圳等地发展126个城市燃气企业,业务遍布华东、华中、华北、东北、西北、西南、华南等22个省、直辖市及自治区,住宅及工商业客户数目由最初的约5000户已发展超过1600万户,售气量突破130亿立方米,供气管网总长68000公里,已成为内陆最具规模的城市燃气集团之一。 |
更多深度内容,请查阅观研报告网:
《2021年中国锻造行业分析报告-市场深度调研与盈利前景预测》
《2021年中国锻造市场分析报告-行业竞争现状与发展趋势前瞻》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








