参考中国报告网发布《2017-2022年中国废钢市场需求调研及十三五发展定位研究报告》
6月30日是国内“地条钢”整治期限的最后一天。上证报记者采访多位业内人士获悉,除少量处于模糊空间的产能,绝大部分“地条钢”产能已经停工,相当一部分设备被拆除,但电炉产能却较难马上释放。
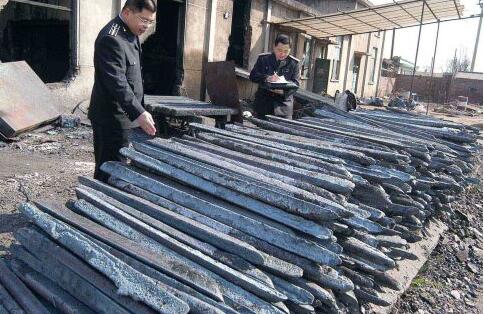
绝大多数被访人士认为,下半年钢铁行业形势或好于外界预期,钢价不乏阶段性上涨机会。
“地条钢”退场顺利电炉产能存不确定性
这半年,从国家到地方,以多种手段、轮番实施“地条钢”清除行动,“地条钢”生存空间不复存在。
西本新干线高级分析师邱跃成告诉记者,近期前往江苏调研时,发现当地对于“地条钢”的整治力度极大,绝大部分设备已经停工、拆除。而河北省对于“地条钢”的整治力度同样很大。“不过,也存在一定的模糊空间,有些冶炼特钢的炉子还保留着。”邱跃成表示。
据上海钢联首席分析师汪建华透露,近期,相关部门会做较多工作,严防“地条钢”死灰复燃,例如开展复查等,近期“地条钢”复产的概率较小。此外,还有举报、与官员政绩挂钩等机制,令“地条钢”难以继续存在。
招商期货研究报告显示,截至今年5月,全国“地条钢”几乎全面停产,造成春节后螺纹钢去库存速度为近5年最快,出口螺纹钢也大量回流。
“值得注意的是,近期废钢价格上涨较快,这表明电炉的开工率在上升。”邱跃成告诉记者,业内普遍预计整顿“地条钢”将淘汰1.3亿到1.5亿吨产能,产量在7000万到8000万吨,将有3000万到4000万吨电炉产能进行填补。不过,考虑到新增电炉需要6到8个月的时间,7月份很难实现投产。加上技术人员短缺,部分原料属于高污染行业,产能或将在四季度才能释放,而有合法手续的新增电炉预计并不多。
汪建华认为,对于电炉生产政策难以判断,这部分的增量具有不确定性。
悲观预期被修复下半年钢铁行业仍可期待
今年前几个月钢铁企业利润普遍不错,但出于对宏观经济数据、流动性的悲观判断,前段时期钢铁市场出现较大的向下震荡。甚至有观点认为,钢铁行业去产能工作已在上半年基本完成,下半年很难再享受到供给侧改革带来的利好,下游需求也将转弱。
不过在此轮冲高回落后,近期钢铁价格出现了新一轮上涨。生意社数据显示,6月26日至6月29日,黑色系现货和期货市场再次出现齐涨行情。现货市场方面,62%澳洲PB粉矿价格从440元/湿吨拉涨至465元/湿吨,螺纹钢现货从3455元/吨至3597元/吨,热卷价格从3421元/吨涨至3565元/吨,连涨4天,涨幅均超过4%。而期货市场,螺纹和热卷已连涨5天,铁矿石连涨3天,涨幅分别为4.6%、3.90%和5.80%。
生意社钢铁分社主编何杭生告诉记者,一方面是地条钢出清后,多数钢厂复产不及预期,甚至出现停产增加情况;另一方面,则是电弧炉设备批复遇困境,达产率不高;最后则是基建等下游各行业投资落实增加,带动钢铁市场采购需求稳步上升。因此,钢市短期出现“供小于求”行情,导致钢价上涨。目前钢厂利润平均水平在700元/吨,好的则超过千元。
多数行业研究人士也表达了对下半年钢市的积极看法。
中泰证券钢铁研究员笃慧认为,今年经济走势将偏平稳。在经济偏平稳的情况下,中游制造业盈利会维持较高水平。持续时间较长后,企业对经济中长期预期将改善,资产负债表会进一步修复,之后制造业投资存在上行的可能性。
标普全球普氏钢铁行业资深分析师李红梅表示,今年中国钢铁行业高债务将被逐步下调。房地产行业对国内民生影响较大,下半年基建、房地产投资对于钢铁消费仍有较大支撑。
最新的标普全球普氏中国钢铁信心指数(CSSI),相较5月的33.06点上涨了5.06点,为今年上半年第3高。
在本周举行的东北证券电话会议上,汪建华表达了更为乐观的态度。他认为,三季度钢价还有上涨空间,四季度将出现季节性回落,利润收窄。
邱跃成认为,今年“环保风暴”席卷重工业。下半年特别是第四季度,北方钢铁企业遭遇限产、停产的概率不低。他认为,下半年钢铁价格以震荡为主,整体重心或出现下移,但会有阶段性上涨机会。
6月30日是国内“地条钢”整治期限的最后一天。上证报记者采访多位业内人士获悉,除少量处于模糊空间的产能,绝大部分“地条钢”产能已经停工,相当一部分设备被拆除,但电炉产能却较难马上释放。
绝大多数被访人士认为,下半年钢铁行业形势或好于外界预期,钢价不乏阶段性上涨机会。
“地条钢”退场顺利电炉产能存不确定性
这半年,从国家到地方,以多种手段、轮番实施“地条钢”清除行动,“地条钢”生存空间不复存在。
西本新干线高级分析师邱跃成告诉记者,近期前往江苏调研时,发现当地对于“地条钢”的整治力度极大,绝大部分设备已经停工、拆除。而河北省对于“地条钢”的整治力度同样很大。“不过,也存在一定的模糊空间,有些冶炼特钢的炉子还保留着。”邱跃成表示。
据上海钢联首席分析师汪建华透露,近期,相关部门会做较多工作,严防“地条钢”死灰复燃,例如开展复查等,近期“地条钢”复产的概率较小。此外,还有举报、与官员政绩挂钩等机制,令“地条钢”难以继续存在。
招商期货研究报告显示,截至今年5月,全国“地条钢”几乎全面停产,造成春节后螺纹钢去库存速度为近5年最快,出口螺纹钢也大量回流。
“值得注意的是,近期废钢价格上涨较快,这表明电炉的开工率在上升。”邱跃成告诉记者,业内普遍预计整顿“地条钢”将淘汰1.3亿到1.5亿吨产能,产量在7000万到8000万吨,将有3000万到4000万吨电炉产能进行填补。不过,考虑到新增电炉需要6到8个月的时间,7月份很难实现投产。加上技术人员短缺,部分原料属于高污染行业,产能或将在四季度才能释放,而有合法手续的新增电炉预计并不多。
汪建华认为,对于电炉生产政策难以判断,这部分的增量具有不确定性。
悲观预期被修复下半年钢铁行业仍可期待
今年前几个月钢铁企业利润普遍不错,但出于对宏观经济数据、流动性的悲观判断,前段时期钢铁市场出现较大的向下震荡。甚至有观点认为,钢铁行业去产能工作已在上半年基本完成,下半年很难再享受到供给侧改革带来的利好,下游需求也将转弱。
不过在此轮冲高回落后,近期钢铁价格出现了新一轮上涨。生意社数据显示,6月26日至6月29日,黑色系现货和期货市场再次出现齐涨行情。现货市场方面,62%澳洲PB粉矿价格从440元/湿吨拉涨至465元/湿吨,螺纹钢现货从3455元/吨至3597元/吨,热卷价格从3421元/吨涨至3565元/吨,连涨4天,涨幅均超过4%。而期货市场,螺纹和热卷已连涨5天,铁矿石连涨3天,涨幅分别为4.6%、3.90%和5.80%。
生意社钢铁分社主编何杭生告诉记者,一方面是地条钢出清后,多数钢厂复产不及预期,甚至出现停产增加情况;另一方面,则是电弧炉设备批复遇困境,达产率不高;最后则是基建等下游各行业投资落实增加,带动钢铁市场采购需求稳步上升。因此,钢市短期出现“供小于求”行情,导致钢价上涨。目前钢厂利润平均水平在700元/吨,好的则超过千元。
多数行业研究人士也表达了对下半年钢市的积极看法。
中泰证券钢铁研究员笃慧认为,今年经济走势将偏平稳。在经济偏平稳的情况下,中游制造业盈利会维持较高水平。持续时间较长后,企业对经济中长期预期将改善,资产负债表会进一步修复,之后制造业投资存在上行的可能性。
标普全球普氏钢铁行业资深分析师李红梅表示,今年中国钢铁行业高债务将被逐步下调。房地产行业对国内民生影响较大,下半年基建、房地产投资对于钢铁消费仍有较大支撑。
最新的标普全球普氏中国钢铁信心指数(CSSI),相较5月的33.06点上涨了5.06点,为今年上半年第3高。
在本周举行的东北证券电话会议上,汪建华表达了更为乐观的态度。他认为,三季度钢价还有上涨空间,四季度将出现季节性回落,利润收窄。
邱跃成认为,今年“环保风暴”席卷重工业。下半年特别是第四季度,北方钢铁企业遭遇限产、停产的概率不低。他认为,下半年钢铁价格以震荡为主,整体重心或出现下移,但会有阶段性上涨机会。
资料来源:中国报告网整理,转载请注明出处(ZT)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。