
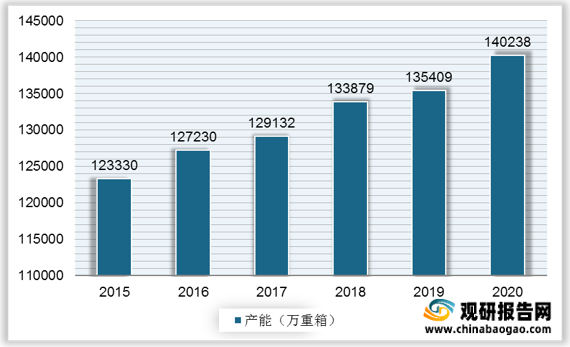
受供给侧改革影响,浮法玻璃在产产能受到严控,2017年年末我国浮法玻璃在产产能较前一年同期出现了10028万重箱的显著下降,随后产能恢复至90000万重箱以上,2020年我国浮法玻璃在产产能达94975万重箱,同比增长1.75%。

2020年我国浮法玻璃新增产能3690万重量箱,冷修复产产能8580万重量箱,而冷修方面减少产能8808万重量箱,供应增速不大,这使得原本缺乏弹性的供应市场弹性再度下降。从中长期来看,玻璃供应量将缓慢恢复,
| 序号 |
生产线 |
地址 |
日熔化量 |
时间 |
| 1 |
福建瑞玻 |
福建 |
800 |
2020.01.01 |
| 2 |
广西北海信义集团有限公司二线 |
广西 |
1100 |
2020.05.18 |
| 3 |
中建材濮阳光电生产线 |
河南 |
400 |
2020.05.28 |
| 4 |
广西信义北海三线 |
广西 |
500 |
2020.07.11 |
| 5 |
福建新福兴二线 |
福建 |
1100 |
2020.08.09 |
| 6 |
河南中联搬迁线 |
河南 |
600 |
2020.08.18 |
| 7 |
广西信义北海四线 |
广西 |
500 |
2020.09.12 |
| 8 |
清远南玻三线 |
广东 |
700 |
2020.10.10 |
| 9 |
重庆金福源玻璃有限公司 |
重庆 |
450 |
2020.11.18 |
| 增加新建生产线9条,增加产能3690万重箱 |
6150 |
|
||
| 序号 |
生产线 |
地址 |
日熔化量 |
时间 |
| 1 |
重庆渝虎玻璃二线 |
重庆 |
700 |
2020. 01.06 |
| 2 |
山西利虎黎城二线 |
山西 |
600 |
2020.04.02 |
| 3 |
漳州旗滨五线 |
福建 |
600 |
2020.05.12 |
| 4 |
青海耀华金鼎玻璃 |
宁夏 |
600 |
2020.06.06 |
| 5 |
湖南桂阳家兴新型材料有限公司 |
湖南 |
600 |
2020.03.12 |
| 6 |
湖南巨强微晶玻璃一线 |
湖南 |
400 |
2020.06.16 |
| 7 |
天津信义玻璃一线 |
天津 |
1000 |
2020.06.18 |
| 8 |
陕西神木瑞诚实业有限公司二线 |
陕西 |
700 |
2020.06.28 |
| 9 |
台玻集团成都一线 |
四川 |
700 |
2020.07.04 |
| 10 |
河北沙河迎新玻璃厂一线 |
河北 |
1300 |
2020.07.08 |
| 11 |
江西宏宇能源一线 |
江西 |
700 |
2020.07.16 |
| 12 |
信义玻璃(江苏)有限公司一线 |
江苏 |
900 |
2020.07.16 |
| 13 |
虎门信义三线 |
广东 |
600 |
2020.07.17 |
| 14 |
浙江福莱特二线 |
浙江 |
600 |
2020.08.05 |
| 15 |
安徽蓝实集团一线 |
安徽 |
600 |
2020.06.17 |
| 16 |
信义玻璃(江苏)有限公司二线 |
江苏 |
600 |
2020.06.31 |
| 17 |
新疆晶华浮法玻璃厂 |
新疆 |
600 |
2020.10.25 |
| 18 |
漳州旗滨玻璃公司四线 |
福建 |
800 |
2020.10.30 |
| 19 |
滕州金晶三线 |
山东 |
600 |
2020.11.04 |
| 20 |
天津耀皮玻璃公司一线 |
天津 |
550 |
2020.11.09 |
| 21 |
金晶集团二线 |
山东 |
550 |
2020.12.03 |
| 恢复增加生产线21条,恢复产能8580万重箱 |
14300 |
|
||
| 序号 |
生产线 |
地址 |
日熔化量 |
时间 |
| 1 |
中国洛阳浮法玻璃集团五线 |
河南 |
230 |
2020.0.1.01 |
| 2 |
河北沙河迎新玻璃厂四线 |
河北 |
500 |
2020.01.20 |
| 3 |
虎门信义三线 |
广东 |
600 |
2020.01.21 |
| 4 |
天津信义玻璃一线 |
天津 |
1000 |
2020.02.01 |
| 5 |
武汉明达玻璃有限公司 |
湖北 |
700 |
2020.20.09 |
| 6 |
江西宏宇能源一线 |
江西 |
700 |
2020.03.05 |
| 7 |
台玻集团成都一线 |
四川 |
700 |
2020.04.02 |
| 8 |
本溪迎新三线 |
辽宁 |
900 |
2020.04.13 |
| 9 |
沙河金仓玻璃有限公司 |
河北 |
600 |
2020.04.21 |
| 10 |
沙河鑫磊玻璃有限公司 |
河北 |
600 |
2020.04.25 |
| 11 |
沙河长城玻璃有限公司八线 |
河北 |
1450 |
2020.05.04 |
| 12 |
秦皇岛弘耀二线 |
河北 |
600 |
2020.05.02 |
| 13 |
唐山市蓝欣玻璃有限公司一线 |
河北 |
400 |
2020.05.22 |
| 14 |
沙河海生玻璃有限公司一线 |
河北 |
700 |
2020.05.25 |
| 15 |
沙河海生玻璃有限公司二线 |
河北 |
600 |
2020.05.27 |
| 16 |
漳州旗滨玻璃公司三线 |
福建 |
600 |
2020.05.20 |
| 17 |
漳州旗滨玻璃公司四线 |
福建 |
600 |
2020.07.18 |
| 18 |
唐山市蓝欣玻璃有限公司二线 |
河北 |
500 |
2020.07.29 |
| 19 |
湖北三峡新型建材公司三线 |
湖北 |
700 |
2020.08.02 |
| 20 |
安阳安彩一线 |
河南 |
500 |
2020.09.22 |
| 21 |
河南中联三线 |
河南 |
500 |
2020.10.30 |
| 22 |
台玻东海改造一线 |
江苏 |
800 |
2020. |
| 增加冷修生产22条,减少产能8808万重箱 |
14680 |
|
||
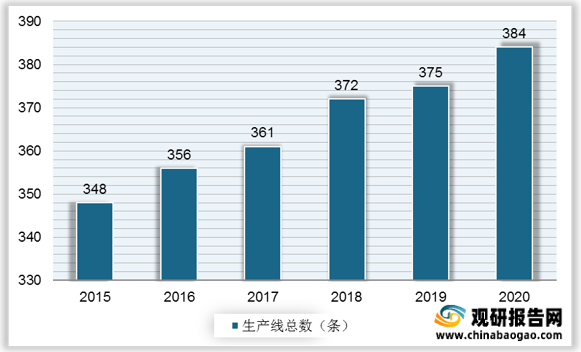
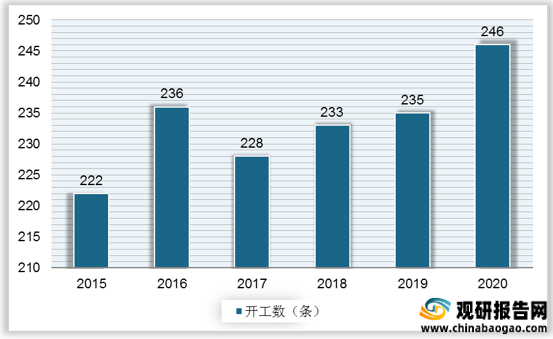
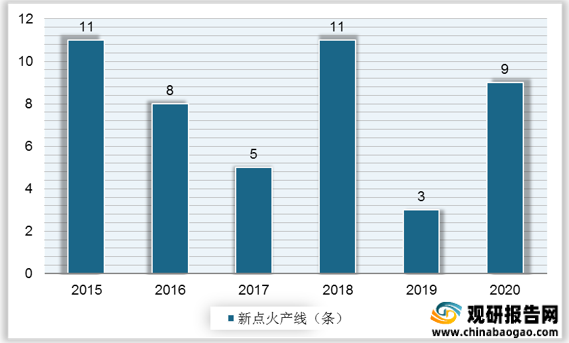
生产线数量方面,我国浮法玻璃生产线数量近年基本稳定。2020年,我国浮法玻璃生产线总数达384条,较2019年增加9条;生产线开工数为246条,较2019年增加11条;新点火产线数为9条,较2019年增加6条。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








