
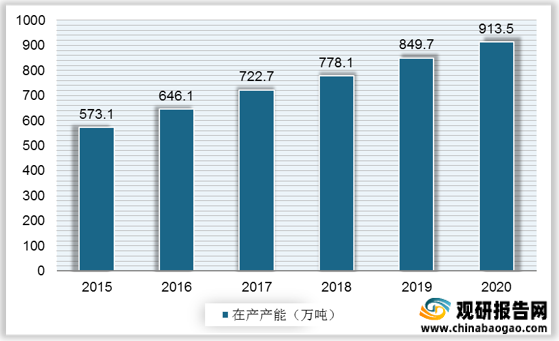
光伏玻璃是指用于在太阳能光伏电池组件上的玻璃,主要起保护和透光作用,构成组件的最外层,是光伏组件必不可少的配置之一。尽管国内的光伏行业531政策之后,光伏安装需求自2014年以来首次下滑,但是我国光伏玻璃在全球市场的占有率依然多年稳定在90%以上,是全球最大的光伏玻璃生产国和出口国。受政策压制,我国光伏玻璃扩产幅度不及组件,2018-2020年光伏玻璃供给增长平稳缓慢,但2020年我国仍然占据全球市场光伏玻璃供应的主要地位,在产产能达913.5万吨,实际产量为546.3百万平方米。

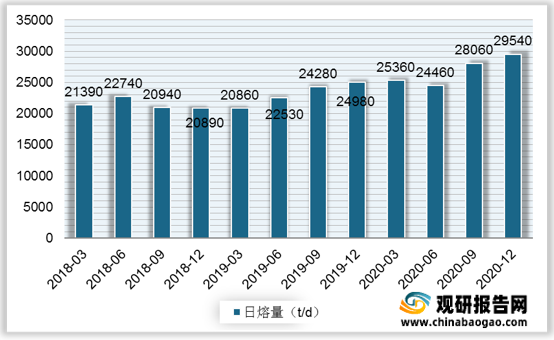
由于2018年开始补贴退坡+产能释放,光伏玻璃进入低谷期,价格持续回落,部分产能逐步退出市场,加上同年出台的《工业和信息化部关于印发钢铁水泥玻璃行业产能置换实施办法的通知》,将光伏压延玻璃也列入产能置换范围,新增产能受到限制,光伏玻璃原片日熔量在2018年下半年降至21000 t/d以下。2019年受海外需求复苏影响,我国光伏出口额明显增长,带动光伏玻璃需求,我国光伏玻璃原片日熔量逐步回升至22000t/d以上。2020年由于光伏玻璃市场需求量大增,加上光伏压延玻璃价格过高,为满足正常生产需求,2020年12月16日工信部《水泥玻璃行业产能置换实施办法(修订稿)》,有条件放开光伏压延玻璃产能限制,我国光伏玻璃原片日熔量在年底增至29540t/d。
光伏玻璃产能扩张限制放开,行业迎来扩产潮。相关限产政策松绑后,信义光能、金晶科技等多家光伏玻璃企业纷纷宣布扩产计划。据不完全统计,2021年全国有望新增光伏玻璃产能15700t/d,且主要集中于2021年下半年投产。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
2015-2020年我国光伏玻璃在产产能变化
数据来源:观研天下整理
2015-2020年我国光伏玻璃实际产量

数据来源:观研天下整理
由于2018年开始补贴退坡+产能释放,光伏玻璃进入低谷期,价格持续回落,部分产能逐步退出市场,加上同年出台的《工业和信息化部关于印发钢铁水泥玻璃行业产能置换实施办法的通知》,将光伏压延玻璃也列入产能置换范围,新增产能受到限制,光伏玻璃原片日熔量在2018年下半年降至21000 t/d以下。2019年受海外需求复苏影响,我国光伏出口额明显增长,带动光伏玻璃需求,我国光伏玻璃原片日熔量逐步回升至22000t/d以上。2020年由于光伏玻璃市场需求量大增,加上光伏压延玻璃价格过高,为满足正常生产需求,2020年12月16日工信部《水泥玻璃行业产能置换实施办法(修订稿)》,有条件放开光伏压延玻璃产能限制,我国光伏玻璃原片日熔量在年底增至29540t/d。
2018-2020年我国光伏玻璃原片日熔量变化
数据来源:观研天下整理
光伏玻璃产能扩张限制放开,行业迎来扩产潮。相关限产政策松绑后,信义光能、金晶科技等多家光伏玻璃企业纷纷宣布扩产计划。据不完全统计,2021年全国有望新增光伏玻璃产能15700t/d,且主要集中于2021年下半年投产。
2021年有望新增光伏玻璃点火产能
| 企业名称 |
所在地 |
产线情况 |
合计日熔量(吨) |
预计投产时间 |
| 信义光能控股有限公司 |
北海 |
2条 |
2000 |
2021年 |
| 芜湖 |
2条 |
2000 |
||
| 宁夏金晶科技有限公司 |
- |
一窑三线 |
600 |
2021年6月 |
| 凯盛晶华玻璃有限公司 |
- |
一窑五线 |
900 |
2021年下半年 |
| 郴州旗滨光伏电玻璃有限公司 |
郴州 |
一窑六线 |
1200 |
2021年下半年 |
| 湖北明弘玻璃有限公司 |
- |
一窑五线 |
1000 |
2021年10-11月 |
| 福莱特玻璃集团股份有限公司 |
浙江嘉兴 |
- |
600 |
2021年 |
|
|
安徽凤阳 |
- |
2400 |
2021年 |
| 彩虹集团有限公司 |
安徽合肥 |
- |
800 |
2021年 |
| 旗滨集团 |
湖南资兴 |
一窑六线 |
1200 |
2021年下半年 |
| 安彩高科 |
许昌 |
- |
900 |
2021年年底 |
| 焦作 |
- |
900 |
||
| 湖北亿钧要能新材有限公司 |
- |
一窑四线 |
1200 |
2021年年底 |
资料来源:观研天下整理(TC)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








