
1、我国黄金储量以及开采量居于全球前列
我国作为黄金矿产的主要储备国,国内探明黄金储量较大,我国的探明黄金储量居于世界前列。
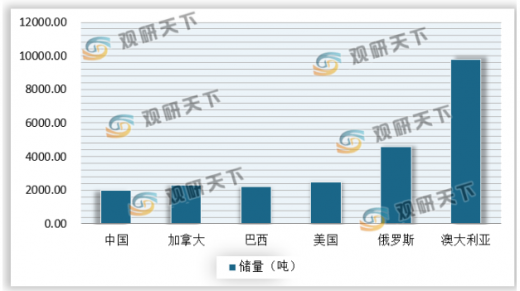
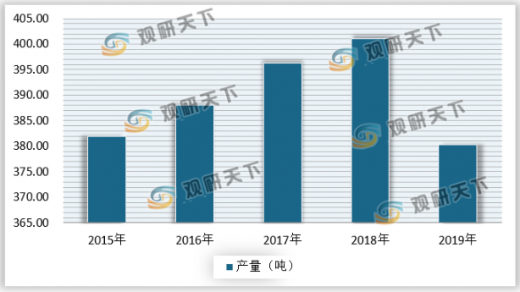
相比于澳大利亚以及俄罗斯等国,我国的黄金储量相对较低,但是国内黄金产量稳居全球前列。2019年,国内原料黄金产量为380.23吨,连续13年位居全球第一。
2、我国黄金珠宝市场消费规模巨大
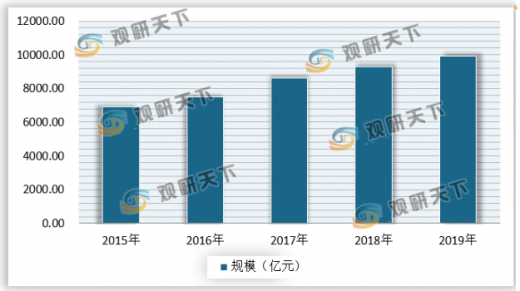
近年来,我国黄金珠宝消费市场快速增长,黄金等奢侈品市场规模不断扩大,年均复合增长率居于全球前列。
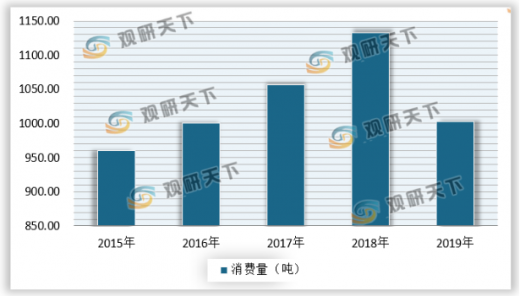
2019年,全国黄金实际消费量1002.78吨,虽然与2018年相比下降12.91%,但仍然是全球第一大黄金消费国。
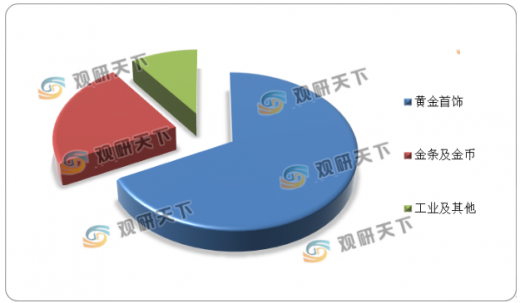
从2019年的黄金消费结构来看,消费型仍然占据主要的市场份额, 2019年,全国黄金实际消费量1002.78吨,我国的黄金消费市场的消费空间巨大。
以上数据资料参考《2020年中国黄金市场分析报告-行业现状调查与投资战略研究》。
各类行业分析报告查找请登录chinabaogao.com或gyii.cn
我国作为黄金矿产的主要储备国,国内探明黄金储量较大,我国的探明黄金储量居于世界前列。
2019年全球黄金探明储量
资料来源:观研天下数据中心整理
我国各省份金矿储备量
| 排序 |
省份 |
储量 |
占比 |
| 1 |
山东 |
732.09 |
12.30 |
| 2 |
甘肃 |
579.56 |
9.74 |
| 3 |
江西 |
555.73 |
9.34 |
| 4 |
云南 |
359.96 |
6.05 |
| 5 |
四川 |
303.56 |
5.10 |
| 6 |
河南 |
300.4 |
5.05 |
| 7 |
内蒙古 |
297.48 |
5.00 |
| 8 |
陕西 |
297.41 |
5.00 |
| 9 |
黑龙江 |
295.35 |
4.96 |
| 10 |
贵州 |
238.64 |
4.01 |
| 11 |
安徽 |
231.12 |
3.88 |
| 12 |
吉林 |
229.77 |
3.86 |
| 13 |
福建 |
183.68 |
3.09 |
| 14 |
青海 |
166.66 |
2.80 |
| 15 |
河北 |
157.22 |
2.64 |
| 16 |
湖北 |
151.66 |
2.55 |
| 17 |
西藏 |
141.92 |
2.38 |
| 18 |
湖南 |
136.18 |
2.29 |
| 19 |
广西 |
123.54 |
2.08 |
| 20 |
辽宁 |
116.22 |
1.95 |
| 21 |
新疆 |
106.44 |
1.79 |
| 22 |
广东 |
89.40 |
1.50 |
| 23 |
陕西 |
81.79 |
1.37 |
| 24 |
江苏 |
26.50 |
0.45 |
| 25 |
海南 |
25.21 |
0.42 |
| 26 |
浙江 |
16.50 |
0.28 |
| 27 |
北京 |
6.35 |
0.11 |
资料来源:观研天下数据中心整理
相比于澳大利亚以及俄罗斯等国,我国的黄金储量相对较低,但是国内黄金产量稳居全球前列。2019年,国内原料黄金产量为380.23吨,连续13年位居全球第一。
2015-2019年我国原料黄金产量
资料来源:观研天下数据中心整理
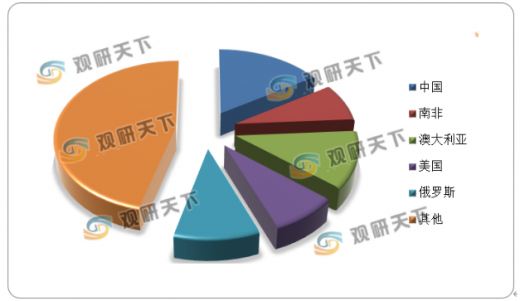
2019年全球各国金矿产量占比
资料来源:观研天下数据中心整理
2、我国黄金珠宝市场消费规模巨大
近年来,我国黄金珠宝消费市场快速增长,黄金等奢侈品市场规模不断扩大,年均复合增长率居于全球前列。
2015-2019年我国黄金珠宝市场消费规模
资料来源:观研天下数据中心整理
2019年,全国黄金实际消费量1002.78吨,虽然与2018年相比下降12.91%,但仍然是全球第一大黄金消费国。
2015-2019年我国黄金实际消费量
资料来源:观研天下数据中心整理
从2019年的黄金消费结构来看,消费型仍然占据主要的市场份额, 2019年,全国黄金实际消费量1002.78吨,我国的黄金消费市场的消费空间巨大。
2019年我国黄金消费结构
资料来源:观研天下数据中心整理(zppeng)
以上数据资料参考《2020年中国黄金市场分析报告-行业现状调查与投资战略研究》。
各类行业分析报告查找请登录chinabaogao.com或gyii.cn
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








