
高温合金又被称为热强合金、耐热合金或“超合金”,通常是指以铁、镍、钴为基,能在600~1200°C的高温下抗氧化、抗腐蚀、抗蠕变,并能在较高的机械应力作用下长期工作的合金材料。高温合金可按照成型工艺、合金元素不同和强化凡是分类,在市场上的高温合金主要是镍基元素为主的变形高温合金。

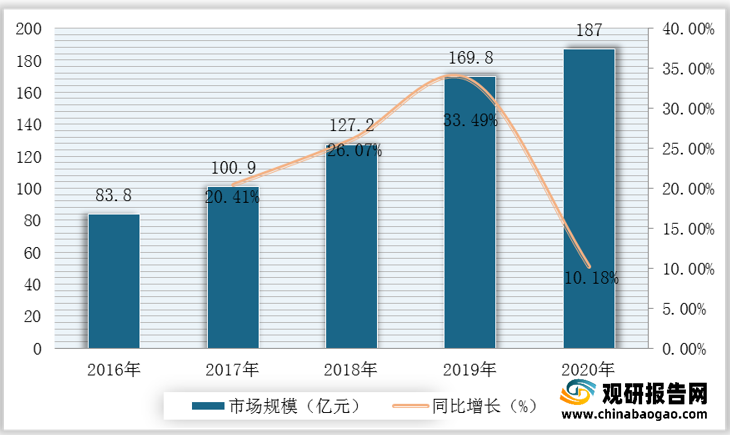
近年来,随着我国航空发动机行业取得高速进展,将推动我国高温合金行业发展。根据数据显示,2019年我国高温合金市场规模达169.8亿元,2020年我国高温合金市场规模达187亿元,同比增长10.18%。
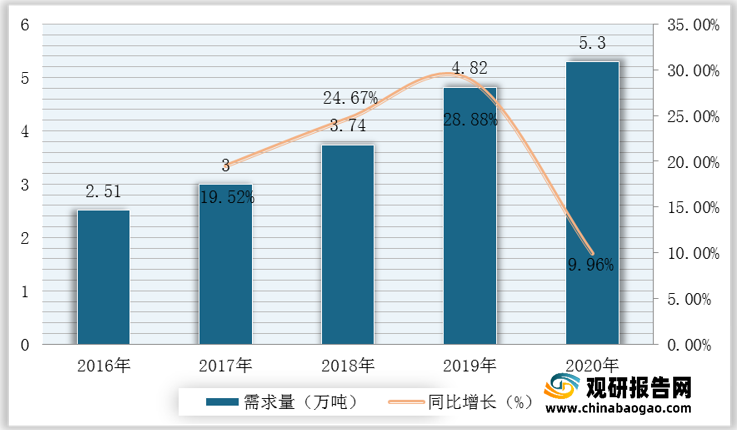
由于国内航空发动机、燃气轮机等市场对高端高温合金需求巨大,我国高温合金需求量逐年攀升。根据数据显示,2019年我国高温合金需求量为4.82万吨,2020年我国高温合金需求量为5.3万吨,同比增长9.96%。
高温合金既是航空发动机的燃料室、导向器、涡轮叶片和涡轮盘等热端部件、航天火箭发动机高温部件的关键材料,又是工业燃气轮机、能源、化工等工业部门所需的高温耐蚀部件材料,是国民经济中不可或缺的一类重要材料。目前,我国高温合金最大的应用还是航空航天领域,占总使用量的55%,其次是电力领域,占总使用量的20%;机械领域占总使用量的10%。

行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
高温合金的分类

资料来源:观研天下整理
2016-2020年我国高温合金市场规模及增速
数据来源:观研天下整理
由于国内航空发动机、燃气轮机等市场对高端高温合金需求巨大,我国高温合金需求量逐年攀升。根据数据显示,2019年我国高温合金需求量为4.82万吨,2020年我国高温合金需求量为5.3万吨,同比增长9.96%。
2016-2020年我国高温合金需求量及增速
数据来源:观研天下整理
高温合金既是航空发动机的燃料室、导向器、涡轮叶片和涡轮盘等热端部件、航天火箭发动机高温部件的关键材料,又是工业燃气轮机、能源、化工等工业部门所需的高温耐蚀部件材料,是国民经济中不可或缺的一类重要材料。目前,我国高温合金最大的应用还是航空航天领域,占总使用量的55%,其次是电力领域,占总使用量的20%;机械领域占总使用量的10%。
2019年我国高温合金应用领域使用量分布情况

数据来源:观研天下整理
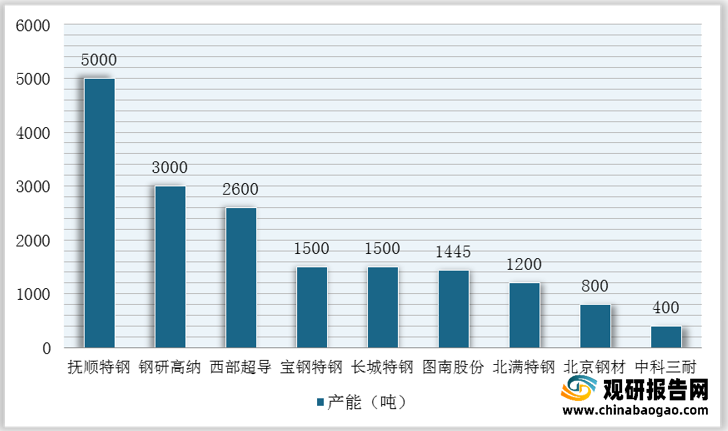
由于高温合金材料属于技术密集型企业,在我国的发展起步较晚,与国外相比差距较大,全球主要的高温合金材料生产企业主要集中在美国、英国和日本三个国家。根据数据显示,2019年我国从事高温合金材料生产企业整体产能约达1.74万吨,其中生产产能最大企业为抚顺特钢,达5000吨,其次为钢研高纳,产能达3000吨。(TJL)2019年我国高温合金材料生产企业产能情况
数据来源:观研天下整理
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








