
培育钻石即合成钻石,是人工模拟天然金刚石结晶条件和生长环境采用科学方法合成出来的金刚石晶体。与仿钻不同,培育钻石在晶体结构完整性、透明度、折射率、色散等方面几乎完全一致,可以与天然钻石媲美,成为钻石消费领域的新兴选择。
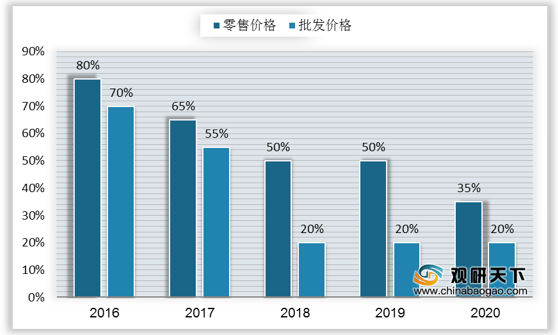
培育钻石不仅在物理特征上与天然钻石相差不远,而且还在性价比优势显著。近年来在随着技术的不断进步,培育钻石的产量、品质都有了显著的提升,同时成本也进一步下降。2020年培育钻石零售价格约为天然钻石的35%,批发价格约为天然钻石的20%,更低的生产成本和价格无疑是其进一步拓展市场份额的有力支撑。
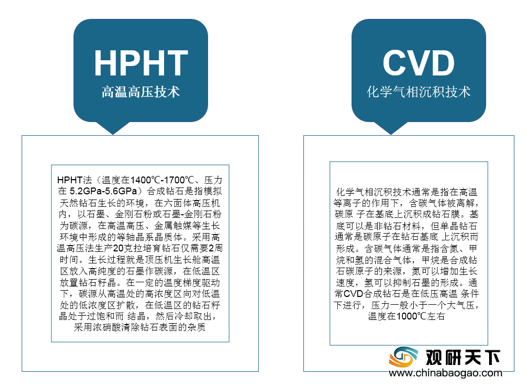
目前,培育钻石技术主要包含两类,高温高压技术(HPHT)和化学气相沉积技术(CVD),这两种技术各有优势,HTHP效率更高颜色更好,CVD纯净度更优。
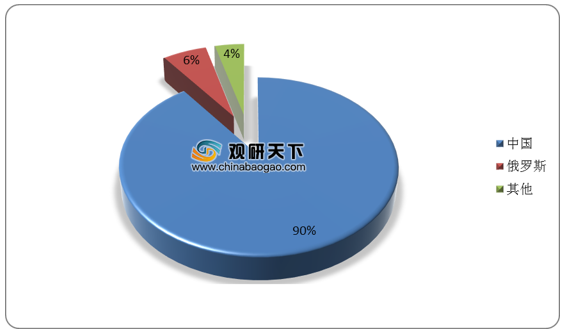
全球培育钻石产能约50%集中于中国,其中以高温高压型培育钻石产能最多。由于中国公司在合成金刚石领域有深厚积累,几乎垄断HPHT法生产工业金刚石的产能,经过技术改良后容易切换到培育钻石,目前中国约占全球 HPHT 法培育钻石产能的90%。
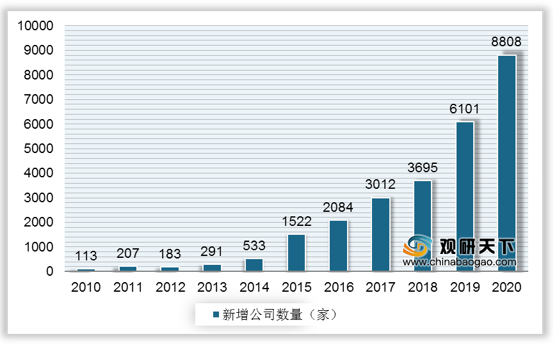
此外,可从我国培育钻石公司发展数量侧面反映我国培育钻石行业快速发展。仅十年的时间,从事培育钻石相关业务的公司数量呈爆发式的增长,从2010年的113家增至2020年的8808家。
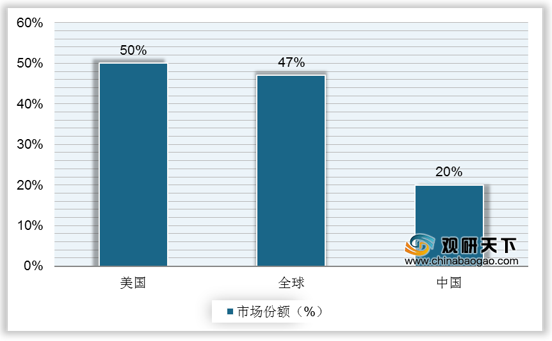
虽然我国培育钻石行业快速发展,但由于我国传统文化崇尚金饰和玉石,钻石在国内珠宝消费中的比例仅在20%左右,与美国的50%相差较大,因此,培育钻石在我国渗透率提升的空间依然很大。
我国作为世界第一大培育钻石生产国,拥有第二大钻石消费市场。截至2020年末,全球人造钻石产能大约在600万到700万克拉之间,而中国产能约在300万克拉左右,占比约50%。未来,随着技术的不断进步,我国培育钻石产能在全球产能中的比例仍将有所提升。
假设全球宝石级钻石原石产量在2020-2025年期间每年增长2%,测算出全球培育钻石原石规模将从167亿元增至389亿元,年复合平均增速达13%,依照中国市场在全球市场中的占比,预计我国培育钻石市场规模将由2020年的83亿元增至2025年的295亿元。
更多深度内容,请查阅观研报告网:
《2021年中国培育钻石行业分析报告-产业发展现状与发展动向预测》
《2021年中国钻石市场分析报告-行业运营现状与未来前景研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
培育钻石与天然钻石比较
| 指标 |
培育钻石 |
天然钻石 |
| 化学成分 |
碳C |
碳C |
| 折射率 |
2.42 |
2.42 |
| 相对密度 |
3.52 |
3.52 |
| 色散 |
0.044 |
0.044 |
| 硬度值 |
90GPA |
90GPA |
资料来源:观研天下整理
培育钻石不仅在物理特征上与天然钻石相差不远,而且还在性价比优势显著。近年来在随着技术的不断进步,培育钻石的产量、品质都有了显著的提升,同时成本也进一步下降。2020年培育钻石零售价格约为天然钻石的35%,批发价格约为天然钻石的20%,更低的生产成本和价格无疑是其进一步拓展市场份额的有力支撑。
2016-2019年培育钻石的相对价格变化趋势(与天然钻石相比)
数据来源:观研天下整理
目前,培育钻石技术主要包含两类,高温高压技术(HPHT)和化学气相沉积技术(CVD),这两种技术各有优势,HTHP效率更高颜色更好,CVD纯净度更优。
培育钻石技术
资料来源:观研天下整理
全球培育钻石产能约50%集中于中国,其中以高温高压型培育钻石产能最多。由于中国公司在合成金刚石领域有深厚积累,几乎垄断HPHT法生产工业金刚石的产能,经过技术改良后容易切换到培育钻石,目前中国约占全球 HPHT 法培育钻石产能的90%。
使用HPHT技术的国家及其占比
数据来源:观研天下整理
此外,可从我国培育钻石公司发展数量侧面反映我国培育钻石行业快速发展。仅十年的时间,从事培育钻石相关业务的公司数量呈爆发式的增长,从2010年的113家增至2020年的8808家。
2010-2020年我国人工钻石新增公司数量
数据来源:观研天下整理
虽然我国培育钻石行业快速发展,但由于我国传统文化崇尚金饰和玉石,钻石在国内珠宝消费中的比例仅在20%左右,与美国的50%相差较大,因此,培育钻石在我国渗透率提升的空间依然很大。
中美钻石饰物市场份额对比
数据来源:观研天下整理
我国作为世界第一大培育钻石生产国,拥有第二大钻石消费市场。截至2020年末,全球人造钻石产能大约在600万到700万克拉之间,而中国产能约在300万克拉左右,占比约50%。未来,随着技术的不断进步,我国培育钻石产能在全球产能中的比例仍将有所提升。
假设全球宝石级钻石原石产量在2020-2025年期间每年增长2%,测算出全球培育钻石原石规模将从167亿元增至389亿元,年复合平均增速达13%,依照中国市场在全球市场中的占比,预计我国培育钻石市场规模将由2020年的83亿元增至2025年的295亿元。
2020-2025年全球及中国培育钻石产量、市场规模及预测
| 指标 |
2020 |
2021E |
2022E |
2023E |
2024E |
2025E |
| 全球产量(万克拉) |
667 |
885 |
1111 |
1345 |
1589 |
1842 |
| 全球市场规模(亿元) |
167 |
212 |
255 |
296 |
334 |
368 |
| 中国产量占比(%) |
50 |
56 |
62 |
68 |
74 |
80 |
| 中国市场规模(亿元) |
83 |
119 |
158 |
201 |
247 |
295 |
数据来源:观研天下整理(TC)
更多深度内容,请查阅观研报告网:
《2021年中国培育钻石行业分析报告-产业发展现状与发展动向预测》
《2021年中国钻石市场分析报告-行业运营现状与未来前景研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








