
目前,我国铸造行业已经形成了较为完整的产业链。我国铸造行业产业链上游为铸件生产,中游为铸造产业集群,下游为应用领域。
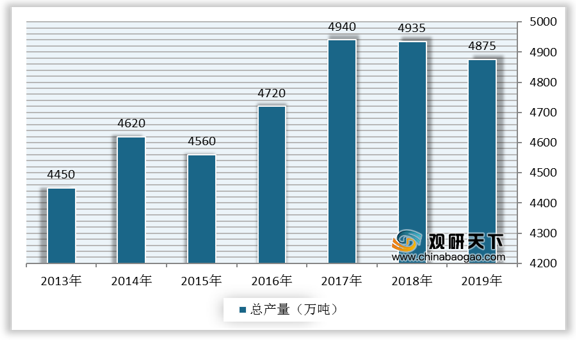
我国铸造行业产业链上游铸件产量保持稳定增长。根据数据显示,我国铸件产量由2013年的4450万吨增长至2019年的4875万吨。
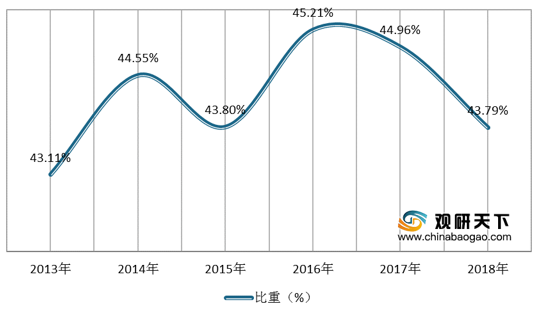
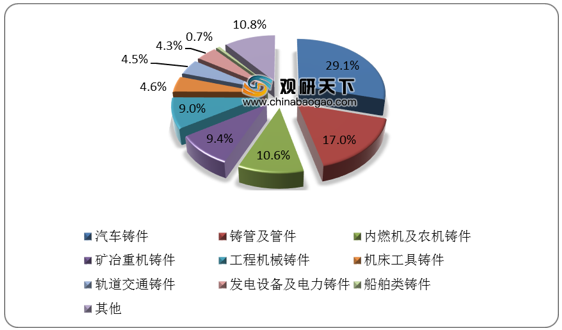
从铸件细分种类来看,汽车铸件产量较多,2019年为1420万吨。其次内燃机及农机铸件、工程机械铸件、矿冶重机铸件、铸管及管件、机床工具铸件、轨道交通铸件、发电设备及电力铸件、船舶类铸件产量分别为515万吨、440万吨、460万吨、830万吨、225万吨、220万吨、210万吨、35万吨。

我国铸造行业产业链中游铸造产业集群近300个,大都与区域经济协调发展特色经济圈相适应:东有长三角,南有珠三角,西有川陕渝金三角,北有环渤海。其中环渤海产业集群集中度高,基础条件和发展趋势较好。
| 区域 |
省份 |
特点 |
该区域情况 |
| 环渤海五大省市区域 |
北京、天津、辽宁、河北、山东 |
铸造产业的集中度相对较高,铸造业的基础条件和发展趋势良好。 |
2008年铸件产量达1106万吨,占全国总产量的1/3﹔企业数近8000家,占全国26.7%;从业人员43.3万人,占全国的22.8%。 |
| 长三角区域 |
上海、江苏、浙江、安徽 |
该地区规模以上企业数量很多,拥有较高的铸造产业集中度,铸造业的基础条件和发展趋势良好。 |
2008年铸件产量达865万吨,占全国总产量的25.8%;企业数近6300家,占全国20.8%;,从业人员近74万人,占全国的39%。 |
| 珠三角区域 |
广东省、香港、澳门 |
该区域广东省是中国压铸产业最发达的地区之一,中小企业众多,在国内外有较高的知名度和影响力;中国的锌合金铸件主要产自于该地区。 |
广东省2008年铸件产量超过110万吨,占全国总产量的3.3%;企业数1300余家,占全国4.3%; |
| 泛珠三角区域 |
香港、澳门、广东、福建、江西、广西、海南、湖南、四川、云南、贵州 |
广东省是中国压铸产业最发达的地区之一,中小企业众多,在国内外有较高的知名度和影响力;中国的锌合金铸件主要产自于该地区。 |
2008年铸件产量370万吨,占全国总产量的11%;具有一定规模企业数4000余家,占全国13.3%; |
| 西部川陕渝金三角区域 |
四川、陕西、重庆 |
该区域以重庆市铸造业较为发达,为中国三大压铸基地之一。 |
铸件产量近200万吨,占全国总产量的6%;规模企业数超过1300家,占全国4.2%;从业人员近14万人,占全国的7.3%。 |
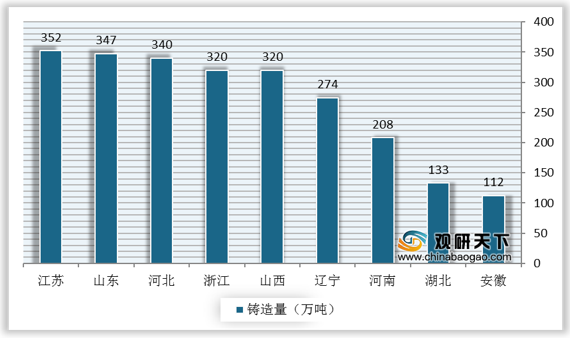
从省市分布情况来看,江苏、山东、河北、山西、辽宁、河南、湖北、安徽等省市已成为铸造大省,铸造量均超过100万吨。
| 产业集群 |
细分 |
|
| 一、 |
铸造原辅材料产业集群 |
中国铸造生铁生产基地 |
| 中国铸造炉料生产基地 |
||
| 铸造原辅造型材料基地 |
||
| 铸造材料供应集散地 |
||
| 二、 |
铸造装备产业集群 |
熔炼设备 |
| 造型制芯设备 |
||
| 砂处理设备 |
||
| 压铸机 |
||
| 检测仪器 |
||
| 三、 |
特色工艺铸造产品与区域产业集群 |
中国压铸产业基地 |
| 中国精密铸造产业基地 |
||
| 中国铸件出口加工产业基地 |
||
| 综合产业集群 |
||
| 四、 |
特色铸件产业集群 |
汽车铸件 |
| 铸铁管件 |
||
| 风电铸件 |
||
| 机床铸件 |
||
| 柴油机铸件 |
||
| 艺术铸造 |
||
| 耐磨铸件 |
||
| 大型铸锻件 |
||
| 轧辑 |
||
| 发动机 |
||
| 五、 |
铸造行业教育培训基地 |
中国铸造行业教育培训中心 |
| 中国铸造行业分行业培训基地 |
||
| 中国铸造行业区域(集群)培训中心 |
||
| 中国铸造行业企业培训中心 |
||
| 铸造博物馆 |
||
| 六、 |
产业链延伸相关产业集群 |
中国铸锅之乡 |
| 中国五金铸造之乡 |
||
| 中国铸造模具之乡 |
||
| 注塑机铸件产业集群 |
||
| 中国水暖城 |
||
| 钛合金产业集群 |
||
| 汽车零部件产业集群 |
||
| 镁合金产业基地泵阀之乡 |
||
| 泵阀之乡 |
||
| 七、 |
铸造研发中心 |
国家级铸造研发中心 |
| 省市地方铸造研发中心 |
||
| 企业研发中心 |
||
| 八、 |
铸造专业会展与网刊等铸造文化产业 |
铸造专业会议 |
| 展览会 |
||
| 媒体 |
||
我国铸造行业产业链下游应用领域包括汽车领域、工程机械领域、机床工具领域、轨道交通领域。从发展趋势来看,随着国产汽车行业及轨道交通行业快速发展,汽车和轨道交通行业逐渐成为我国铸造行业应用领域中充满活力的市场。
更多深度内容,请查阅观研报告网:
《2021年中国铸造行业分析报告-产业竞争格局与发展规划趋势》
《2021年中国铸造市场分析报告-产业现状与发展规划研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








