
随着全球生态环境的不断恶化,“碳中和”近年来成为全球关注的热点话题。我国作为世界第二大经济体,最大的发展中国家,“碳中和”战略对于我国来说意义非凡,目前已经上升至国家战略。通过碳中和战略的实施,可以加强国际合作、融入全球化经济需求;也可以发展低碳经济,促进高质量发展;降低资源依赖,确保能源安全。
我国目前的碳排放总量位居全球第一,碳排放形势较为严峻。钢铁行业作为传统的能源消耗大户和污染物排放大户,是仅次于电力行业的第二大碳排放源。
我国是世界上最大的钢铁生产国和消费国。近年来,我国粗钢产量占世界总产量的一半左右。中国钢铁行业以黑色金属矿物采选和黑色金属冶炼加工等生产活动为主,是中国的支柱性产业之一。从2020年全球国家粗钢产量排名来看,中国已成为全球最大粗钢生产国,中国基于10.5亿吨的粗钢年产量占全球国家粗钢产量第一,其产量占比约为56.3%,其次为印度、日本,其2020年粗钢产量依次为1亿吨、0.8亿吨,占比分别为5.4%,4.3%。
与此同时,我国也是世界上最大的钢铁消费国,钢铁行业涉及面广、产业关联度高、消费拉动大,在经济建设、社会发展、就业稳定等方面发挥着重要作用,是我国工业的支柱性行业,约占我国GDP的5%。
我国钢铁行业目前以长流程的高炉生产为主,从而造成我国钢铁行业碳排放仍旧以焦炭、焦炉煤气和煤为主要排放源,该部分占比高达76%。
长流程炼钢过程中需要利用冶金煤和喷吹煤作为还原剂,其吨钢碳排放量远高于短流程。当前中国长流程企业吨钢二氧化碳排放量在2.17-2.2吨之间,短流程企业平均吨钢二氧化碳排放量在0.28-0.62吨之间。我国钢铁行业仍以碳排放量大的长流程为主,2019年,长流程粗钢产量约占90%,因此平均吨钢碳排放水平仍旧偏高。
2020年9月22日,习近平总书记在第七十五届联合国大会上提出:“中国将提高国家自主贡献力度,采取更加有力的政策和措施,二氧化碳排放力争于2030年前达到峰值,努力争取2060年前实现碳中和。”
“碳达峰、碳中和”的推进,一方面增加了粗放式生产工艺的生产成本,使得高炉产能加速退出;另一方面,也使得更适应高品质钢材冶炼生产的电炉产能得以快速发展,适应了经济发展需求。在此背景下,钢铁行业迎来“新材料”时代,而钢铁企业也需适应经济发展需求,行业结构变化,加速“转型升级”加快超低排放改造、废钢回收产业链布局,以及电炉产能的布局。(YM)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国钢铁市场分析报告-行业供需现状与前景评估预测》
《2021年中国钢铁市场分析报告-市场规模与运营规划研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
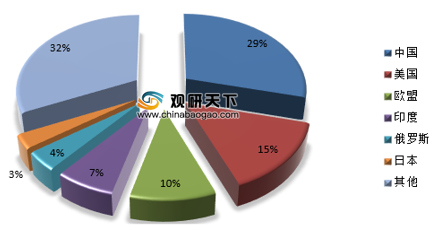
2020年全球主要经济体碳排放量分布
资料来源:观研天下整理
我国目前的碳排放总量位居全球第一,碳排放形势较为严峻。钢铁行业作为传统的能源消耗大户和污染物排放大户,是仅次于电力行业的第二大碳排放源。
我国是世界上最大的钢铁生产国和消费国。近年来,我国粗钢产量占世界总产量的一半左右。中国钢铁行业以黑色金属矿物采选和黑色金属冶炼加工等生产活动为主,是中国的支柱性产业之一。从2020年全球国家粗钢产量排名来看,中国已成为全球最大粗钢生产国,中国基于10.5亿吨的粗钢年产量占全球国家粗钢产量第一,其产量占比约为56.3%,其次为印度、日本,其2020年粗钢产量依次为1亿吨、0.8亿吨,占比分别为5.4%,4.3%。
与此同时,我国也是世界上最大的钢铁消费国,钢铁行业涉及面广、产业关联度高、消费拉动大,在经济建设、社会发展、就业稳定等方面发挥着重要作用,是我国工业的支柱性行业,约占我国GDP的5%。
我国钢铁行业目前以长流程的高炉生产为主,从而造成我国钢铁行业碳排放仍旧以焦炭、焦炉煤气和煤为主要排放源,该部分占比高达76%。
长流程炼钢过程中需要利用冶金煤和喷吹煤作为还原剂,其吨钢碳排放量远高于短流程。当前中国长流程企业吨钢二氧化碳排放量在2.17-2.2吨之间,短流程企业平均吨钢二氧化碳排放量在0.28-0.62吨之间。我国钢铁行业仍以碳排放量大的长流程为主,2019年,长流程粗钢产量约占90%,因此平均吨钢碳排放水平仍旧偏高。
2020年9月22日,习近平总书记在第七十五届联合国大会上提出:“中国将提高国家自主贡献力度,采取更加有力的政策和措施,二氧化碳排放力争于2030年前达到峰值,努力争取2060年前实现碳中和。”
钢铁行业相关碳排放政策
| 时间 |
部门或会议 |
政策 |
| 2020.09.22 |
第75届联合国大会 |
二氧化碳排放力争于2030年前达到峰值,2060年前实现碳中和 |
| 2020.11.29 |
2021年全国工业和信息化工作会议 |
要围绕碳达峰、碳中和目标节点,实施工业低碳行动和绿色制造工程,钢铁行业作为能源消耗高密集型行业,要坚决压缩粗钢产量,确保粗钢产量同比下降。 |
| 2021.01.06 |
工信部 |
工信部今年将实施工业低碳行动和绿色制造工程,并制定钢铁、水泥等重点行业碳达峰行动方案和路线图。 |
| 2021.01.26 |
国新办新闻发布会 |
工信部下一步主要从推进钢铁行业兼并重组等四个方面粗钢钢铁产量的压减 |
| 2021.02.22 |
国务院 |
建立健全绿色低碳循环发展经济体系,促进经济社会发展全面绿色转型,加快实施钢铁行业绿色化改造 |
| 2021.03.13 |
-- |
《中华人民共和国国民经济和社会发展第十四个五年规划和2035年远景目标纲要》,“落实2030年应对气候变化国家自主贡献目标,制定2030前碳排放达峰行动方案” |
资料来源:观研天下整理
从总量上来看,“碳中和”战略下首要目标大概率是控制总碳排放量,所以势必会对我国钢铁产量的增长形成较为明显的制约,我国的粗钢产量增速大概率会落入到低速增长区间。
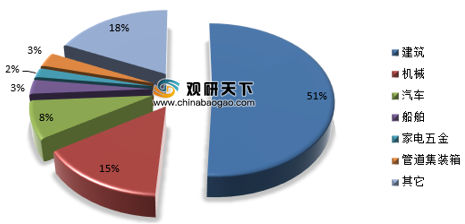
随着我国经济的发展,钢铁消费必然进入平台期,以基建、房地产为主的螺纹钢消费占比将逐步下降。我国钢铁消费未来以装配式建筑消费的结构钢,机械设备、汽车消费的板材为主。除此之外,精密仪器、新基建、航空航天、国防等领域消费的特种钢材也成为钢铁消费的重要力量。2020年国内市场钢铁消费结构分布
资料来源:观研天下整理
“碳达峰、碳中和”的推进,一方面增加了粗放式生产工艺的生产成本,使得高炉产能加速退出;另一方面,也使得更适应高品质钢材冶炼生产的电炉产能得以快速发展,适应了经济发展需求。在此背景下,钢铁行业迎来“新材料”时代,而钢铁企业也需适应经济发展需求,行业结构变化,加速“转型升级”加快超低排放改造、废钢回收产业链布局,以及电炉产能的布局。(YM)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国钢铁市场分析报告-行业供需现状与前景评估预测》
《2021年中国钢铁市场分析报告-市场规模与运营规划研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








