
随着中国5G、AI、大数据以及云计算等尖端技术的更新迭代,同时在中国鼓励传统产业升级相关政策出台的背景下,钢铁行业已迈出数字化转型的步伐,向绿色生产、智能制造以及精益制造的方向发展。与金融、交通、零售、旅游等数字化转型速度较快的行业比较,钢铁企业数字化程度仍处于较低水平,在生产、运输、分析、战略等方面的智能化程度仍有欠缺,且2020年中国钢铁行业的企业数字化率仅30%,但在钢铁市场需求的改变和数字化社会产生的新商业模式等驱动力下,钢铁企业将加快其数字化进程。
从钢铁行业的产业链与价值链来看,其中每个环节都可借助各类智能技术实现数字化升级,以提高作业、管理等效率,如生产端的冶炼、监测、浇钢等环节可利用AA技术、传感器技术实现无人化调度、实时检测与预警,同时在下游端,钢企可搭建客户自助平台与新渠道销售平台,为钢企赋能数字化价值。
钢铁企业的数字化转型作为集业务、组织、技术与管理于一体的综合升级工程,其主要方向为现代化数据资源体系建设(主要技术为大数据、人工智能)、生产体系数字化改造(主要技术为工业机器人、5G+)、生态体系数字化建设(主要技术为物联网、5G建设网络基础设施)等,其目的可达到钢铁生产流程化、营销布局优化以及成本可控化,在此背景下,数字化程度已成为衡量中国钢铁企业核心竞争力的主要标准。
1、钢铁企业为扩大其市场份额和提高综合竞争力催生数字化转型需求
多环节的数字化升级导致钢铁行业数字化转型具备流程复杂、需求多样化等特点,中国钢铁企业数字化需求主要来源于企业层、控制层、设备层及网络层的各环节升级,其中控制层与设备层为钢铁生产过程的智能化升级,包括引入机器人实现生产自动化、料场控制无人化,同时引入智能检测系统、扩大物联网覆盖范围以节约成本;企业层与网络层的数字化升级主要为实现产业链上下游业务系统的互联互通,钢铁企业可依托自身已具备的自动化基础优势实施数字化升级,以助力钢企实现全流程降低成本以及提高生产与管理等方面的核心竞争力。中国钢铁企业市场集中度低,易造成恶性竞争,导致钢企缺乏效益从而影响产业布局与企业健康发展。根据国家统计局数据显示,中国传统黑色金属冶炼企业数量在2016-2020年期间逐步减少至5,000多家,且此类以传统技术为主导领域的亏损企业逐步增长,因此在行业内企业为扩大其市场份额采取智能化、低成本以及高产品附加值的数字化升级服务提高企业竞争力的同时,传统钢企的劣势将愈发明显,将直接带动钢铁行业数字化转型需求。
2、疫情驱动钢铁企业数字化平台建设
在中国新冠肺炎疫情情况下,钢铁行业弊端逐渐显现,钢铁企业的信息化基础建设、人才投入、信息化应用架构等痛点突出,部分钢铁企业通过大数据、5G等技术搭建电子商务平台、数字疫情防控与远程办公系统,技术人员可利用实时数据推送实现全方位了解工厂的生产运行参数与趋势曲线,同时利用5G网络远程进行5公里内的炼钢和扎线操作。
3、流程数字化、大数据分析、机器人化为钢企数字化关键
“灯塔工厂”指具备自动化、工业物联网、数字化、大数据分析以及5G等技术的工厂,从中国数字化转型“灯塔工厂”分类来看,中国钢铁企业数字化转型仍处于初期阶段,行业内仅有一家企业具备“灯塔工厂”标准,与消费类、机械类以及家电类工厂相比,钢铁企业业务更聚焦于ToB端,其产品不会直接面向消费者,且具备标准化特性。消费品、家电以及机械企业的数字化聚焦于订单、客户与产品,主要利用数字化技术打通端到端的价值链,如通过精准识别客户从而降低约30%成本以及缩短20%研发周期。而钢铁企业的数字化进程更侧重于制造效率和生产效率,包括装配与加工、设备维护、绩效管理、质量管理以及可持续化发展等能力。由于钢铁企业核心竞争力来源于自身的制造流程、维护控制与工程领域,因此在流程数字化、大数据分析与机器人化等三个方面重点进行数字化布局的企业,可率先实现收入突破以及10-15%的成本节省,从而建立更高的市场壁垒。
4、市场发展:整合与借鉴数字化转型的钢企先行者
基于早期在工厂数字化升级的布局,包括生产规划的分析技术升级、基于IoT的流程优化,物流无人化、预见性维护设备与流程数据等数字化转型,宝山钢铁(中国)在规划效率、工具寿命以及劳动效率等方面均得到了提升,同时塔塔钢铁(印度)与浦项钢铁(韩国)通过AA驱动与AI的自动化流程模型均实现60%的质量偏差降低幅度,中国不同类型的钢铁企业在未来的数字化转型中可借鉴和整合此类已通过数字化成功转型的先行者的经验和模式。

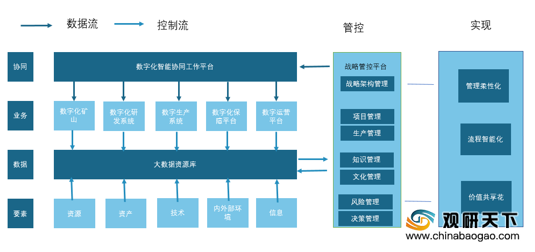
中国钢铁企业进行数字化转型的最终目的是在原有的传统模式上达到管理柔性化、流程智能化以及价值共享化,即从战略管控平台向数字化智能协同工作平台传输指令,通过业务层面的各类数字化系统优化生产、研发,随后结合在大数据资源库的资源、资产、技术、信息等可变要素进行分析,最终将数据传输回战略管控平台,在经过各类管控工具的收集分析后,达到数字化产品输出。由于传统钢铁行业为人员密集型产业,且其数字化转型过程具备流程复杂、需求多样化等特点,因此人才、技术与方法为实现数字化制造的核心要素。钢铁企业数字化转型通常分为两类,即内部自主转型和借助外部技术转型。
企业内部自主转型:此模式主要以企业自主研发、搭建平台完成数字化升级。企业可根据自身业务组织架构、生产流程搭建集云、边一体化的智能工厂平台与智能生态,打造具备数据采集、智能化生产控制、数字化制造执行、成本绩效管控的生产过程监控与数据集成等功能的平台,同时为钢铁产业链的主要参与者提供资金、信息、商业模式与物理的数据服务,以达到钢铁生态圈的传导效应与资源整合。
企业外部技术转型:此模式以钢铁企业与外部技术提供商(如中国主流云服务提供商如华为云、阿里云等)合作为主,技术提供商通过周期收取服务费模式,助力钢企搭建基于工厂全流程的定制化智能平台,以提高其下游渠道竞争力与工厂管控能力。(CJ)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国钢铁市场分析报告-市场规模与运营规划研究》
《2021年中国钢铁市场分析报告-行业运营态势与发展前景预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
从钢铁行业的产业链与价值链来看,其中每个环节都可借助各类智能技术实现数字化升级,以提高作业、管理等效率,如生产端的冶炼、监测、浇钢等环节可利用AA技术、传感器技术实现无人化调度、实时检测与预警,同时在下游端,钢企可搭建客户自助平台与新渠道销售平台,为钢企赋能数字化价值。
钢铁企业的数字化转型作为集业务、组织、技术与管理于一体的综合升级工程,其主要方向为现代化数据资源体系建设(主要技术为大数据、人工智能)、生产体系数字化改造(主要技术为工业机器人、5G+)、生态体系数字化建设(主要技术为物联网、5G建设网络基础设施)等,其目的可达到钢铁生产流程化、营销布局优化以及成本可控化,在此背景下,数字化程度已成为衡量中国钢铁企业核心竞争力的主要标准。
钢铁企业数字化各层次升级需求
资料整理:观研天下整理
多环节的数字化升级导致钢铁行业数字化转型具备流程复杂、需求多样化等特点,中国钢铁企业数字化需求主要来源于企业层、控制层、设备层及网络层的各环节升级,其中控制层与设备层为钢铁生产过程的智能化升级,包括引入机器人实现生产自动化、料场控制无人化,同时引入智能检测系统、扩大物联网覆盖范围以节约成本;企业层与网络层的数字化升级主要为实现产业链上下游业务系统的互联互通,钢铁企业可依托自身已具备的自动化基础优势实施数字化升级,以助力钢企实现全流程降低成本以及提高生产与管理等方面的核心竞争力。中国钢铁企业市场集中度低,易造成恶性竞争,导致钢企缺乏效益从而影响产业布局与企业健康发展。根据国家统计局数据显示,中国传统黑色金属冶炼企业数量在2016-2020年期间逐步减少至5,000多家,且此类以传统技术为主导领域的亏损企业逐步增长,因此在行业内企业为扩大其市场份额采取智能化、低成本以及高产品附加值的数字化升级服务提高企业竞争力的同时,传统钢企的劣势将愈发明显,将直接带动钢铁行业数字化转型需求。
2、疫情驱动钢铁企业数字化平台建设
在中国新冠肺炎疫情情况下,钢铁行业弊端逐渐显现,钢铁企业的信息化基础建设、人才投入、信息化应用架构等痛点突出,部分钢铁企业通过大数据、5G等技术搭建电子商务平台、数字疫情防控与远程办公系统,技术人员可利用实时数据推送实现全方位了解工厂的生产运行参数与趋势曲线,同时利用5G网络远程进行5公里内的炼钢和扎线操作。
3、流程数字化、大数据分析、机器人化为钢企数字化关键
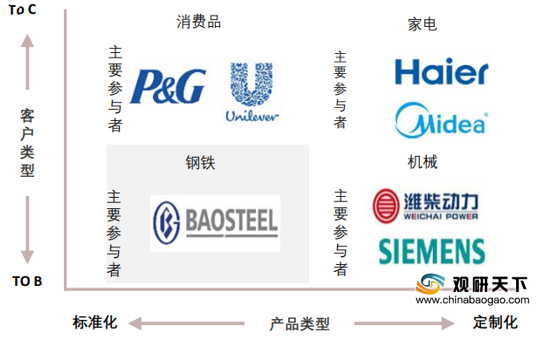
“灯塔工厂”指具备自动化、工业物联网、数字化、大数据分析以及5G等技术的工厂,从中国数字化转型“灯塔工厂”分类来看,中国钢铁企业数字化转型仍处于初期阶段,行业内仅有一家企业具备“灯塔工厂”标准,与消费类、机械类以及家电类工厂相比,钢铁企业业务更聚焦于ToB端,其产品不会直接面向消费者,且具备标准化特性。消费品、家电以及机械企业的数字化聚焦于订单、客户与产品,主要利用数字化技术打通端到端的价值链,如通过精准识别客户从而降低约30%成本以及缩短20%研发周期。而钢铁企业的数字化进程更侧重于制造效率和生产效率,包括装配与加工、设备维护、绩效管理、质量管理以及可持续化发展等能力。由于钢铁企业核心竞争力来源于自身的制造流程、维护控制与工程领域,因此在流程数字化、大数据分析与机器人化等三个方面重点进行数字化布局的企业,可率先实现收入突破以及10-15%的成本节省,从而建立更高的市场壁垒。
2020年中国数字化转型企业“灯塔工厂”分类
资料整理:观研天下整理
4、市场发展:整合与借鉴数字化转型的钢企先行者
基于早期在工厂数字化升级的布局,包括生产规划的分析技术升级、基于IoT的流程优化,物流无人化、预见性维护设备与流程数据等数字化转型,宝山钢铁(中国)在规划效率、工具寿命以及劳动效率等方面均得到了提升,同时塔塔钢铁(印度)与浦项钢铁(韩国)通过AA驱动与AI的自动化流程模型均实现60%的质量偏差降低幅度,中国不同类型的钢铁企业在未来的数字化转型中可借鉴和整合此类已通过数字化成功转型的先行者的经验和模式。
钢铁企业数字化发展框架
资料整理:观研天下整理
企业内部自主转型:此模式主要以企业自主研发、搭建平台完成数字化升级。企业可根据自身业务组织架构、生产流程搭建集云、边一体化的智能工厂平台与智能生态,打造具备数据采集、智能化生产控制、数字化制造执行、成本绩效管控的生产过程监控与数据集成等功能的平台,同时为钢铁产业链的主要参与者提供资金、信息、商业模式与物理的数据服务,以达到钢铁生态圈的传导效应与资源整合。
企业外部技术转型:此模式以钢铁企业与外部技术提供商(如中国主流云服务提供商如华为云、阿里云等)合作为主,技术提供商通过周期收取服务费模式,助力钢企搭建基于工厂全流程的定制化智能平台,以提高其下游渠道竞争力与工厂管控能力。(CJ)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国钢铁市场分析报告-市场规模与运营规划研究》
《2021年中国钢铁市场分析报告-行业运营态势与发展前景预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








