
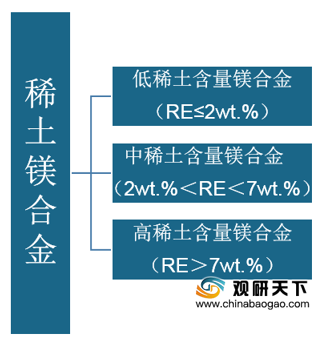
稀土镁合金是以镁为基体金属,添加稀土元素以及铝、锰等金属的合金,其多方面性能优于普通镁合金,具有密度低、比强度高、比刚度高、减震性高、易加工、易回收等优点。稀土镁合金根据稀土含量成分,可分为低稀土含量镁合金、中稀土含量镁合金、高稀土含量镁合金等三大类别。
随着我国稀土镁合金技术提升,以及产业化规模扩大,其市场均价逐年降低,从2012年的3.32万元/吨降至2019年的*万元/吨。
随着我国新能源汽车、轨道交通和航空航天工业的发展,对轻合金的需求量快速增长,而稀土镁合金性能优越,作为优质轻金属,在航空航天、军工等领域具有广阔应用前景。我国稀土镁合金需求量从2017年的1.66万吨增至2020年的2.45万吨,并且增速保持在10%以上。
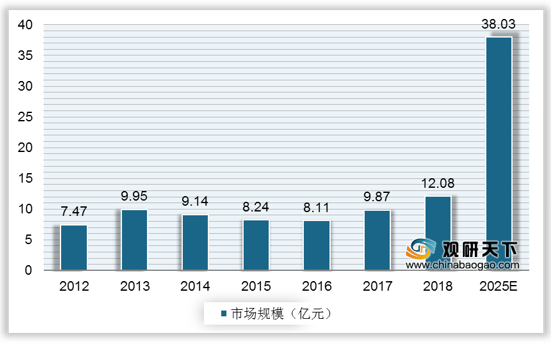
随着下游消费市场对稀土镁合金认知度的提升,同时,在节能减排的背景下,稀土镁合金行业市场规模稳定扩张。2014年我国稀土镁合金行业市场规模约7.47亿元,到2018年增至12.08亿元。“十四五”时期是稀土镁合金行业发展的黄金时期,预计2025年我国稀土镁合金行业市场规模将达到38.03亿元。
稀土镁合金行业作为一种新兴的金属冶炼加工行业,企业的分布主要取决于地区的矿产资源以及科技创新力量与市场需求。目前,国内稀土镁合金行业企业数量不多,稀镁科技集团控股有限公司、龙南龙钇重稀土科技股份有限公司、南京云海特种金属股份有限公司、湖南稀土金属材料研究院等企业占据了大部分市场份额,市场集中度较高。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国稀土镁合金市场分析报告-市场运营现状与发展趋势研究》
《2019年中国稀土镁合金行业分析报告-行业供需现状与发展前景研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
稀土镁合金分类
资料来源:公开资料
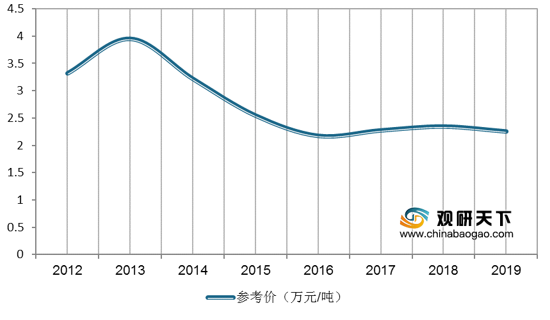
随着我国稀土镁合金技术提升,以及产业化规模扩大,其市场均价逐年降低,从2012年的3.32万元/吨降至2019年的*万元/吨。
2012-2019年中国稀土镁合金价格走势
数据来源:公开资料
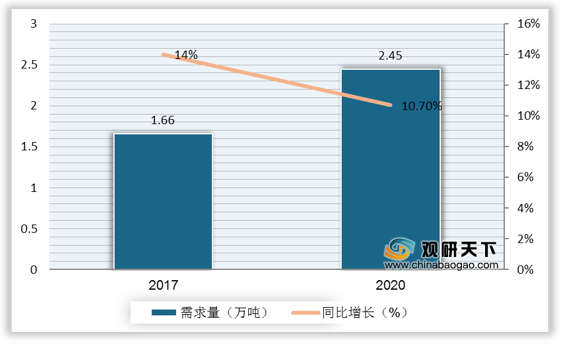
随着我国新能源汽车、轨道交通和航空航天工业的发展,对轻合金的需求量快速增长,而稀土镁合金性能优越,作为优质轻金属,在航空航天、军工等领域具有广阔应用前景。我国稀土镁合金需求量从2017年的1.66万吨增至2020年的2.45万吨,并且增速保持在10%以上。
2017-2020年我国稀土镁合金需求量及增速
数据来源:公开资料
2014-2025年稀土镁合金行业市场规模及预测
数据来源:公开资料
稀土镁合金行业作为一种新兴的金属冶炼加工行业,企业的分布主要取决于地区的矿产资源以及科技创新力量与市场需求。目前,国内稀土镁合金行业企业数量不多,稀镁科技集团控股有限公司、龙南龙钇重稀土科技股份有限公司、南京云海特种金属股份有限公司、湖南稀土金属材料研究院等企业占据了大部分市场份额,市场集中度较高。
我国稀土镁合金行业主要企业及其所在省份
| 企业名称 |
所在地 |
| 龙南龙钇重稀土科技股份有限公司 |
江西 |
| 赣州飞腾轻合金科技公司 |
广东 |
| 包头开升稀土镁合金科技有限公司 |
内蒙古 |
| 稀镁科技集团控股有限公司 |
香港 |
| 南京云海特种金属股份有限公司 |
江苏 |
| 湖南稀土金属材料研究院 |
湖南 |
| 临江市东峰有色公司深圳创金美科技公司 |
吉林 |
| 岳阳昱华稀土合金新材料公布公司 |
湖南 |
| 贵州安吉精铸公司 |
贵州 |
资料来源:公开资料(TC)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国稀土镁合金市场分析报告-市场运营现状与发展趋势研究》
《2019年中国稀土镁合金行业分析报告-行业供需现状与发展前景研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








