咨询热线

400-007-6266

010-86223221

2018年我国石墨电极需求趋势预测(图)

        1、100~150吨级高功率和超高功率电弧炉是主流发展方向

        根据宋华德等人1994年发表在《特殊钢》期刊上的《超高功率电弧炉技术概况》一文,电炉的生产能力决定于炉容量与单位输入功率。在单位功率水平相同时,生产能力随容量增大而提高。电炉容量过小,不仅生产效率低,技术经济指标差,而且配备炉外精炼设备也比较困难;而容量在150吨以上的电炉由于其单位功率水平不高,反而不能充分发挥超高功率电炉的优点,因此多数电炉容量在150吨内;同时,根据我国发改委于2017年发布的《产业结构调整指导目录2011年本(修正)》,30吨以下容量的电炉已经被列为落后产能予以淘汰,而30~100吨容量的电炉被列为限制类建设项目。因此100~150吨高功率和超高功率电弧炉将是我国未来电弧炉发展方向。

        参考观研天下发布《2017-2022年中国石墨电极行业市场发展现状及十三五投资战略分析报告》

        2、电弧炉功率提高驱动直径500mm以上的高功率和超高功率石墨电极发展

        超高功率电弧炉发展驱动超高功率石墨电极需求。随着劳动效率高、综合成本低的大容量超高功率电弧炉的日趋增多,对电弧炉用石墨电极的最大允许电流也提出了更高的要求。根据天津大学张勇2004年硕士学位论文《φ700mm超高功率石墨电极接头的研制》,电弧炉用石墨电极最大允许电流与石墨电极的直径成正相关。因此为满足超高功率电弧炉的使用工况,发展大直径的石墨电极势在必行。

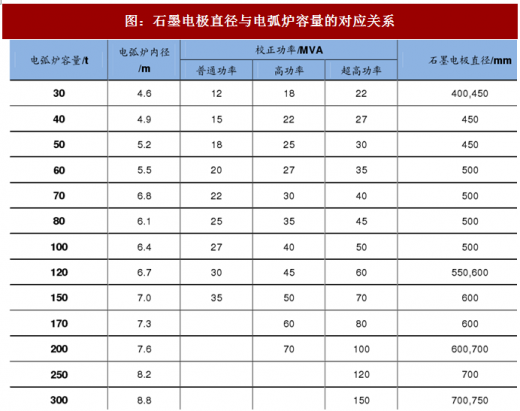
        直径为500mm以上的超高功率石墨电极的生产和使用将占据主导地位。根据天津大学张勇2004年硕士学位论文《φ700mm超高功率石墨电极接头的研制》,100吨以上的电弧炉所用的石墨电极的直径均在500mm以上,因此未来直径在500mm以上的超高功率石墨电极的生产和使用将占据主导地位。

图:电炉生产能力决定于炉容量与单位输入功率
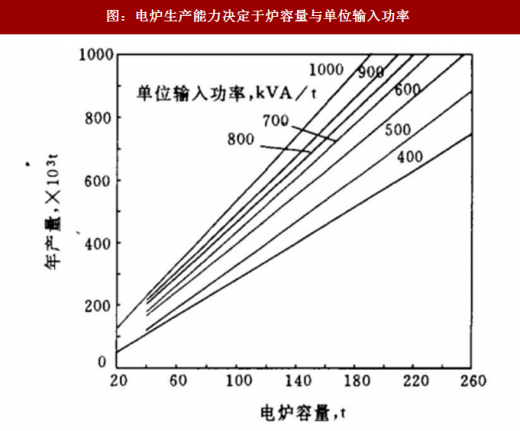
 

图:石墨电极直径与其允许电流成正相关
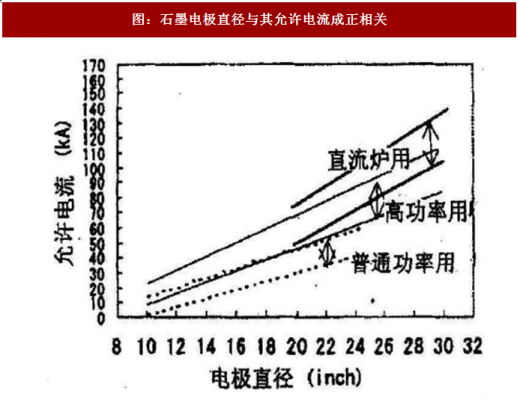
 

图:石墨电极直径与电弧炉容量的对应关系
 

        石墨电极高功率化趋势对石墨电极的性能提出了更高的要求。普通功率石墨电极允许使用电流密度低于17A/cm2,主要用于炼钢、炼硅、炼黄磷等普通功率电弧炉;高功率石墨电极允许使用的电流密度为18~25A/cm2,主要用于炼钢的高功率电弧炉;超高功率石墨电极允许使用的电流密度大于25A/cm2,主要用于炼钢的超高功率电弧炉。普通功率、高功率及超高功率石墨电极在直径、电阻率、抗弯强度、抗拉强度、弹性模量、灰分等物理、化学性能参数上也有差异。超高功率石墨电极的各项物化性能较普通功率、高功率石墨电极更为优异,产品定位也更加高端。

图:超高功率石墨电极相比普通和高功率石墨电极性能指标要求更加严格
 

资料来源:观研天下整理,转载请注明出处(ZTT)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

我国钽行业:供应链脆弱性凸显 AI服务器等新兴领域带来结构性增长机遇

我国钽行业:供应链脆弱性凸显 AI服务器等新兴领域带来结构性增长机遇

我国钽矿资源禀赋不足、品位偏低,高度依赖进口,且含钽废料存量有限,钽供应链弹性偏弱、脆弱性突出。在新能源汽车、AI服务器等新兴领域带动下,行业迎来结构性增长机遇。但国内钽产业链价值偏向中低端,加工端仍存在技术短板,高端产品供给不足。未来行业需要上下游协同发力,补齐高端材料短板,提升供应链韧性与产业链附加值。

2026年10月19日
我国钽粉行业产业链分析:上游资源约束突出 下游新兴需求持续放量

我国钽粉行业产业链分析:上游资源约束突出 下游新兴需求持续放量

钽粉上游钽矿进口依赖度较高,叠加再生钽产能扩容受限,供应链稳定性偏弱,资源约束特征突出;下游覆盖新能源汽车、AI服务器、5G通信等新兴应用场景,需求持续放量,带动行业产品结构升级。当前国内中低端钽粉供应体系成熟,但适配AI服务器聚合物钽电容的超高比容钽粉等高端品类仍存在部分供给缺口,进出口产品价差显著。

2026年10月12日
新能源与电子双轮驱动 我国铜基金属片行业进入高端化新阶段

新能源与电子双轮驱动 我国铜基金属片行业进入高端化新阶段

铜基金属片行业需求由三重力量共同驱动:新能源汽车与电池极耳构成最强引擎,新能源渗透率提升拉动电池极耳、连接器、母排和电机用铜带箔需求快速增长;电子连接器与引线框架形成高增长引擎,5G通信、消费电子、AI服务器和半导体封装推动高端连接器和引线框架需求增长,AI服务器和GPU集群进一步放大高端铜合金需求;电力投资与变压器构

2026年10月01日
资本开支带来增量弹性 我国轧辊行业迈向绿色高端化 出海空间持续拓展

资本开支带来增量弹性 我国轧辊行业迈向绿色高端化 出海空间持续拓展

从轧制工序来看,热轧是粗钢转化为钢材的核心环节,轧辊直接消耗发生于钢坯轧制过程,因此轧辊的消耗规模更直接跟随粗钢产量变动,而非钢材统计口径的总产量。按照吨钢辊耗约 1.0‑1.2 kg 进行测算,仅国内粗钢轧制环节对应的轧辊年消耗量便接近 100 万吨量级,构成黑色冶金轧辊市场的需求底盘。

2026年09月24日
我国高纯铟行业产业链分析:上游供给弹性偏弱 下游AI算力驱动需求升级

我国高纯铟行业产业链分析:上游供给弹性偏弱 下游AI算力驱动需求升级

我国铟资源总体储量丰富,为高纯铟行业发展奠定良好原料基础,但受铟伴生稀散金属属性等影响,高纯铟上游供给弹性偏弱。下游市场呈现传统需求托底、高端需求扩容的格局,其中ITO靶材稳固消费基本盘,高速光模块等新兴赛道持续带动需求升级。

2026年09月24日
光伏玻璃行业海外结构性亮点犹存 国内供给将从过剩转向偏紧 企业盈利差距或拉大

光伏玻璃行业海外结构性亮点犹存 国内供给将从过剩转向偏紧 企业盈利差距或拉大

光伏玻璃供给收缩,受需求走弱影响。2026年光伏需求整体走弱。1-8月组件累计排产342GW,同比下降17%;1-6月国内光伏新增装机仅72GW,同比骤降66%。国内市场受前期抢装透支及电网消纳压力影响,装机节奏明显放缓。

2026年09月16日
铱行业现状解析:南非垄断供给 中国依赖进口且市场价格长期中枢上移

铱行业现状解析:南非垄断供给 中国依赖进口且市场价格长期中枢上移

铱是铂族金属中丰度最低、供给最刚性、战略价值最突出的品种,全球年产量仅7—9吨,且80%以上来自南非铂矿的伴生回收。其供给不取决于铱价,而受制于铂矿开采规模,弹性近乎为零。需求端,火花塞、坩埚和氯碱电极构成传统基本盘,而PEM电解水制氢作为绿氢产业的核心技术路线,正成为铱需求增长最快的领域,每GW PEM电解槽约需铱0

2026年09月16日
全球铍下游应用多点开花、需求端增长动能充足 中国供给端面临挑战

全球铍下游应用多点开花、需求端增长动能充足 中国供给端面临挑战

铍有“超级金属”“尖端金属”“空间金属”的美誉,下游应用多点开花,但全球铍供给端弹性偏弱。在航空航天、核工业等赛道拉动下,全球铍行业有望维持稳健发展态势。我国矿山铍产量位居世界前列,不过本土资源禀赋与高端材料供给存在短板,供应链保障面临压力,亟需通过技术攻关、多元化进口布局与产业链协同等方式,提升产业整体韧性。

2026年09月16日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部