1、海外
7大石墨电极厂商产能利用率仅71.86%,多为先进产能,复产弹性更大
2017年海外石墨电极产能为78万吨,产能利用率为71.86%。根据日本ShowaDenko于2017年12月12日发布的《Medium-termBusinessPlan"Project2020+"Progressin2017;TasksandStrategiesfor2018》报告,ShowaDenko公司预计2017年全球(除中国外)石墨电极产能为78万吨;根据前文所述,2016年海外石墨电极产量估算为56.05万吨,假设2017年海外石墨电极产量维持2016年水平,则2017年海外石墨电极厂商产能利用率为71.86%。
参考观研天下发布《2017-2022年中国石墨电极行业市场发展现状及十三五投资战略分析报告》
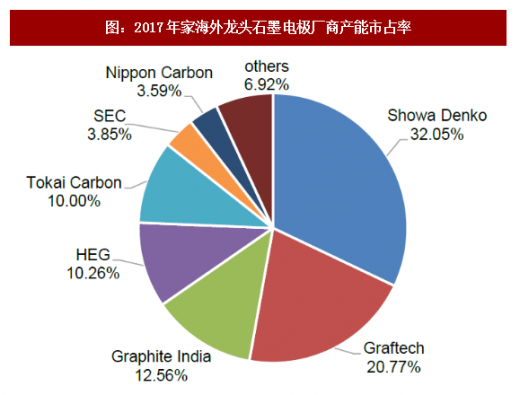
2017年海外7家海外龙头石墨电极厂商2017年产能为市占率为93.08%,日本ShowaDenko为海外产能最大石墨电极厂商。根据印度石墨电极巨头GraphiteIndiaLimited于2017年10月发布的《GraphiteIndiaLimitedCorporatePresentation(2017/10)》,2017年海外主要石墨电极生产企业产能情况为:日本ShowaDenko、美国Graftech、印度GraphiteIndia、HEG、日本TokaiCarbon、SEC和NipponCarbon2017年产能分别约为25万吨、16.2万吨、9.8万吨、8.0万吨、7.8万吨、3.0万吨和2.8万吨,合计72.6万吨;根据ShowaDenko于2017年12月12日发布的《Medium-termBusinessPlan"Project2020+"Progressin2017;TasksandStrategiesfor2018》报告,ShowaDenko公司预计2017年全球(除中国外)石墨电极产能为78万吨,即7家海外龙头石墨电极厂商2017年产能市占率为93.08%。
2017年海外7家海外龙头石墨电极厂商2017年产能市占率为93.08%,日本ShowaDenko为海外产能最大石墨电极厂商
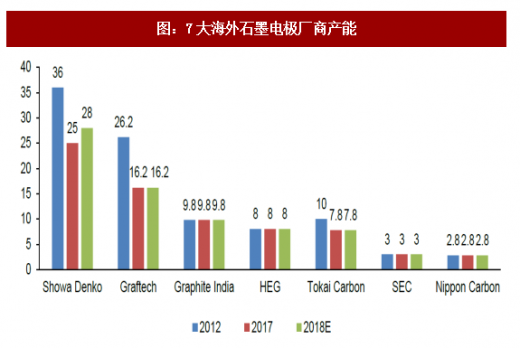
合并、去产能,7大海外石墨电极厂商产能由2012年的95.8万吨大幅下降24.22%至2017年的72.6万吨。根据印度石墨电极巨头GraphiteIndiaLimited于2017年10月发布的《GraphiteIndiaLimitedCorporatePresentation(2017/10)》,受制于行业景气度降低、利润下降等影响,海外石墨巨头自2012年以来进行了多次减产、合并。德国SGL公司于2016年10月份将石墨电极业务出售给了日本的ShowaDenko,后者也成为海外最大的石墨电极厂商,2017年其产能为25万吨,仅为2012年的69.44%;产能排名第二位的美国Graftech公司2017年产能为16.2万吨,仅为2012年的61.83%;印度GraphiteIndia、HEG、日本SEC和NipponCarbon则基本没有去产能。综合来看,7家海外石墨电极厂商产能由2012年的95.8万吨大幅下降24.22%至2017年的72.6万吨。
ShowaDenko预计2018年新投产3万吨石墨电极产能,其他公司或以提升产能利用率为主要增产手段。根据ShowaDenko于2017年12月12日发布的《Medium-termBusinessPlan"Project2020+"Progressin2017;TasksandStrategiesfor2018》报告,公司2017年位于日本、美国和欧洲的工厂均已达到满产,现有工厂产能利用率提升空间较小,公司位于美国的新工厂将于2018年投产,预计新增产能3万吨,即2018年公司产能将达28万吨。根据其他公司年报和已有公告,尚未获得其他公司扩大石墨电极产能的计划,即短期内其他龙头企业或主要以提升已有产线的产能利用率来增产。
7大海外石墨电极厂商产能由2012年的95.8万吨大幅下降24.22%至2017年的72.6万吨,预计2018年ShowaDenko新增3万吨产能
2、国内
2017年石墨电极产能利用率仅64.23%,落后产能严重过剩但超高功率石墨电极仍供不应求,环保高压常态化或压制石墨电极产能、产量释放
2017年我国石墨电极产量为59.09万吨,同比增长15.71%,结束自2011年来下滑态势。根据方大炭素股份有限公司2017年年度报告,据中国炭素行业协会不完全统计,2017年1-12月石墨电极产量为59.09万吨,与上年同期相比增长15.71%。石墨电极销售量59.17万吨,与上年同期相比增长率为19.88%。其中,超高功率石墨电极的产销量相对于上年同期分别增长42.64%、42.24%。
2017年我国石墨电极产量为59.09万吨,同比增长15.71%,结束自2011年来下滑态势
2017年我国石墨电极产能为92万吨,产能利用率仅64.23%;超高功率石墨电极产量占比仅32.56%,仍供不应求。根据前文所述,Graftech公司预计2016年全球石墨电极总产能为170万吨,ShowaDenko公司预计2017年全球(除中国外)石墨电极产能为78万吨,若2017年全球总产能保持2016年规模,则2017年我国石墨电极产能为92万吨。按2017年我国石墨电极产量59.09万吨计算,我国石墨电极行业产能利用率仅为64.23%;但值得注意的是,随着中国冶金产业结构的优化升级,落后生产装备的小电炉日渐被淘汰,高功率和超高功率电炉迅速发展,从而使普通功率中小规格石墨电极市场供需大大萎缩,产品严重过剩。超高功率、大规格石墨电极需求量逐年递增,但产能仍然不足,2016、2017年我国超高功率石墨电极产量仅占石墨电极总产量的26.76%、32.56%,提升空间仍很大。
京津冀及周边地区环保高压不减,炭素行业环保限产或成常态,石墨电极产能、产量受到持续压制。在环保高压大背景下,炭素行业成为京津冀及周边地区环保整治的重点行业:2017年2月发改委、环保部联合北京市、天津市、河北省、河南省、山东省和山西省人民政府,发布了《京津冀及周边地区2017年大气污染防治工作方案》,规定“炭素企业达不到特别排放限值的,全部停产,达到特别排放限值的,限产50%以上,以生产线计”;根据我们于2017年6月25日发布的《炭素行业专题报告之一:钢铁用炭素(I)-新增电炉投放驱动石墨电极需求,技术进步、集中度提升助长期发展》深度报告,河南、山东、山西、河北、天津和北京等京津冀及周边地区石墨和炭素制品产量占全国总产量的54%左右。因此京津冀及周边地区环保高压不减,炭素行业环保限产或成常态,石墨电极产能、产量或将受到持续压制。
7大石墨电极厂商产能利用率仅71.86%,多为先进产能,复产弹性更大
2017年海外石墨电极产能为78万吨,产能利用率为71.86%。根据日本ShowaDenko于2017年12月12日发布的《Medium-termBusinessPlan"Project2020+"Progressin2017;TasksandStrategiesfor2018》报告,ShowaDenko公司预计2017年全球(除中国外)石墨电极产能为78万吨;根据前文所述,2016年海外石墨电极产量估算为56.05万吨,假设2017年海外石墨电极产量维持2016年水平,则2017年海外石墨电极厂商产能利用率为71.86%。
参考观研天下发布《2017-2022年中国石墨电极行业市场发展现状及十三五投资战略分析报告》
2017年海外7家海外龙头石墨电极厂商2017年产能为市占率为93.08%,日本ShowaDenko为海外产能最大石墨电极厂商。根据印度石墨电极巨头GraphiteIndiaLimited于2017年10月发布的《GraphiteIndiaLimitedCorporatePresentation(2017/10)》,2017年海外主要石墨电极生产企业产能情况为:日本ShowaDenko、美国Graftech、印度GraphiteIndia、HEG、日本TokaiCarbon、SEC和NipponCarbon2017年产能分别约为25万吨、16.2万吨、9.8万吨、8.0万吨、7.8万吨、3.0万吨和2.8万吨,合计72.6万吨;根据ShowaDenko于2017年12月12日发布的《Medium-termBusinessPlan"Project2020+"Progressin2017;TasksandStrategiesfor2018》报告,ShowaDenko公司预计2017年全球(除中国外)石墨电极产能为78万吨,即7家海外龙头石墨电极厂商2017年产能市占率为93.08%。
2017年海外7家海外龙头石墨电极厂商2017年产能市占率为93.08%,日本ShowaDenko为海外产能最大石墨电极厂商
图:2017年家海外龙头石墨电极厂商产能市占率
资料来源:公开资料整理
合并、去产能,7大海外石墨电极厂商产能由2012年的95.8万吨大幅下降24.22%至2017年的72.6万吨。根据印度石墨电极巨头GraphiteIndiaLimited于2017年10月发布的《GraphiteIndiaLimitedCorporatePresentation(2017/10)》,受制于行业景气度降低、利润下降等影响,海外石墨巨头自2012年以来进行了多次减产、合并。德国SGL公司于2016年10月份将石墨电极业务出售给了日本的ShowaDenko,后者也成为海外最大的石墨电极厂商,2017年其产能为25万吨,仅为2012年的69.44%;产能排名第二位的美国Graftech公司2017年产能为16.2万吨,仅为2012年的61.83%;印度GraphiteIndia、HEG、日本SEC和NipponCarbon则基本没有去产能。综合来看,7家海外石墨电极厂商产能由2012年的95.8万吨大幅下降24.22%至2017年的72.6万吨。
ShowaDenko预计2018年新投产3万吨石墨电极产能,其他公司或以提升产能利用率为主要增产手段。根据ShowaDenko于2017年12月12日发布的《Medium-termBusinessPlan"Project2020+"Progressin2017;TasksandStrategiesfor2018》报告,公司2017年位于日本、美国和欧洲的工厂均已达到满产,现有工厂产能利用率提升空间较小,公司位于美国的新工厂将于2018年投产,预计新增产能3万吨,即2018年公司产能将达28万吨。根据其他公司年报和已有公告,尚未获得其他公司扩大石墨电极产能的计划,即短期内其他龙头企业或主要以提升已有产线的产能利用率来增产。
7大海外石墨电极厂商产能由2012年的95.8万吨大幅下降24.22%至2017年的72.6万吨,预计2018年ShowaDenko新增3万吨产能
图:7大海外石墨电极厂商产能
资料来源:公开资料整理
2、国内
2017年石墨电极产能利用率仅64.23%,落后产能严重过剩但超高功率石墨电极仍供不应求,环保高压常态化或压制石墨电极产能、产量释放
2017年我国石墨电极产量为59.09万吨,同比增长15.71%,结束自2011年来下滑态势。根据方大炭素股份有限公司2017年年度报告,据中国炭素行业协会不完全统计,2017年1-12月石墨电极产量为59.09万吨,与上年同期相比增长15.71%。石墨电极销售量59.17万吨,与上年同期相比增长率为19.88%。其中,超高功率石墨电极的产销量相对于上年同期分别增长42.64%、42.24%。
2017年我国石墨电极产量为59.09万吨,同比增长15.71%,结束自2011年来下滑态势
图:2017年我国石墨电极产量及同比增速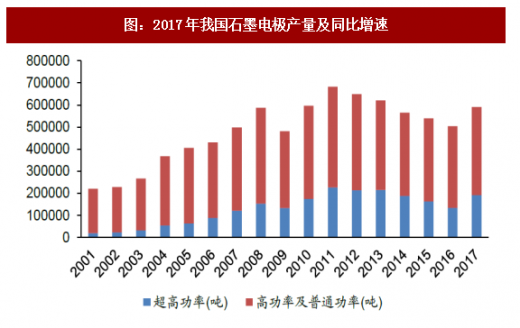
资料来源:公开资料整理
2017年我国石墨电极产能为92万吨,产能利用率仅64.23%;超高功率石墨电极产量占比仅32.56%,仍供不应求。根据前文所述,Graftech公司预计2016年全球石墨电极总产能为170万吨,ShowaDenko公司预计2017年全球(除中国外)石墨电极产能为78万吨,若2017年全球总产能保持2016年规模,则2017年我国石墨电极产能为92万吨。按2017年我国石墨电极产量59.09万吨计算,我国石墨电极行业产能利用率仅为64.23%;但值得注意的是,随着中国冶金产业结构的优化升级,落后生产装备的小电炉日渐被淘汰,高功率和超高功率电炉迅速发展,从而使普通功率中小规格石墨电极市场供需大大萎缩,产品严重过剩。超高功率、大规格石墨电极需求量逐年递增,但产能仍然不足,2016、2017年我国超高功率石墨电极产量仅占石墨电极总产量的26.76%、32.56%,提升空间仍很大。
京津冀及周边地区环保高压不减,炭素行业环保限产或成常态,石墨电极产能、产量受到持续压制。在环保高压大背景下,炭素行业成为京津冀及周边地区环保整治的重点行业:2017年2月发改委、环保部联合北京市、天津市、河北省、河南省、山东省和山西省人民政府,发布了《京津冀及周边地区2017年大气污染防治工作方案》,规定“炭素企业达不到特别排放限值的,全部停产,达到特别排放限值的,限产50%以上,以生产线计”;根据我们于2017年6月25日发布的《炭素行业专题报告之一:钢铁用炭素(I)-新增电炉投放驱动石墨电极需求,技术进步、集中度提升助长期发展》深度报告,河南、山东、山西、河北、天津和北京等京津冀及周边地区石墨和炭素制品产量占全国总产量的54%左右。因此京津冀及周边地区环保高压不减,炭素行业环保限产或成常态,石墨电极产能、产量或将受到持续压制。
资料来源:观研天下整理,转载请注明出处(GYWW)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。