
截至11月30日,根据中国玻璃期货网的数据,全国共有浮法玻璃生产线361条,总产能12.92亿重箱,同比增加1.8%;在产生产线230条,在产产能9.03亿重箱,同比减少2.7%;1-10月共生产玻璃6.71亿重箱,同比增加4.3%。玻璃行业的供给的变化主要来自三方面,分别是新增产能、冷修产能和冷修复产产能。总体来看,行业供给明年有望持续收缩,新增产能受政策影响,难有大规模新建产能;冷修复产产能受环保和原材料上涨影响,复产难度较大;政府强制对不合格产线进行停产,叠加明年大量产线进入自然冷修年龄,整体供需格局有望改善。
参考观研天下发布《2018年中国玻璃纤维行业分析报告-市场深度分析与投资前景研究》
玻璃行业的供给侧改革才刚刚开始,明年玻璃供给有望持续收缩,最主要的原因是环保限产停产首次对玻璃行业执行。10月11日邢台市发布《关于做好邢台市2017-2018采暖季错峰生产攻坚行动的紧急通知》,要求30家玻璃企业每家限产15%,10月21日将玻璃企业限产幅度提升至20%。11月初邢台市环保局发出的《关于对未持有国家统一制式排污许可证玻璃企业实施停产的函》,对当地9条还没有取得排污许可证的玻璃生产线实施停产,12月初邢台发文要求再关3条玻璃产线。玻璃生产线一旦开工就必须不间断生产,冷修改造最快也需要3个月,因此短期内停产产能难以复产。
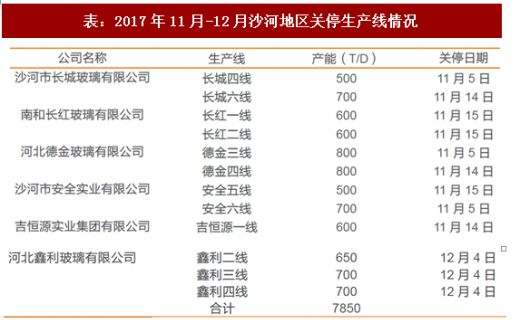
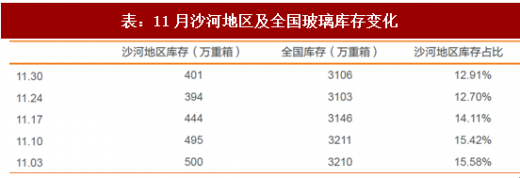
近期沙河停产的12条生产线在产产能约7850吨/日,占沙河地区在产产能的27.4%,约占全国在产产能的5.2%,对沙河地区玻璃供给冲击较大,当地库存下降明显,极大缓解华北乃至周边地区玻璃现货行业供需矛盾。11月最后一周库存小幅上升是由于沙河地区为了限制汽车尾气排放,禁止卡车进入玻璃厂装货,为期一周,导致企业库存小幅上升,但是当地贸易商库存较低,当地玻璃价格也随之上涨,较10月末沙河地区玻璃价格普遍上涨70元/吨。沙河地区的总产能约占全国总产能的14.44%,产能较为过剩,当地玻璃价格是全国洼地,而且过往进入冬季之后,北方开工量减少,沙河玻璃开始南下,导致华中、华东地区玻璃价格下降。今年不同于以往,过年较晚导致北方开工量不差,玻璃需求没有大幅下降,叠加玻璃限产停产,沙河玻璃没有南下,华东、华中甚至华南地区玻璃价格也跟进上涨。全国玻璃11月30日均价达到1636元/吨,比10月末高出26元,玻璃价格淡季不淡是供求关系改善最明显的反映,此次环保限产的影响深远。政府加大了对玻璃企业批建不符的督查力度,要求平板玻璃企业在2018年1月1日之前必须完成排污许可证的申领,不然要求停产。预计全国仍有10条左右的玻璃生产线不符合环保要求,若不能在截止日前获取排污许可证,关停产线将导致供给侧产能再次收缩。
环保在玻璃去产能的过程中扮演着重要的角色,今年环保督察的力度大增,有效降低企业冷修复产的意愿。北方多数玻璃生产企业大多使用煤制气、石油焦等,会产生大量粉尘、硫份污染,生产线在冷修过程中必须安装脱硫脱硝等设备或者更换燃烧设备才能达到环保要求,复产成本可能从5000万元提升至8000万元甚至更高,加上今年耐火材料价格上涨幅度较大,复产成本再次增加。玻璃企业多为民营企业,银行收紧对玻璃等产能过剩行业的融资贷款,融资难度偏大;再考虑到玻璃产线复产后必然会一直开工,如果复产企业数量较多,供给再度增加,行业景气度难以维持,现阶段在产玻璃企业盈利情况普遍向好,复产得不偿失,导致企业复产意愿不强。
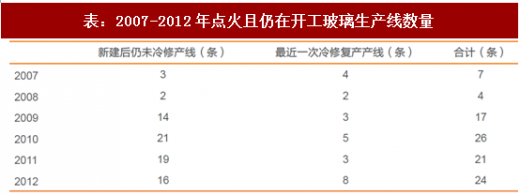
除此之外,明年玻璃行业有望进入冷修高峰期,一般情况下玻璃窑炉的使用寿命是5-8年,特殊情况下如质量极高或保养到位,使用寿命可能超过10年。根据中国玻璃期货网数据显示,2010年之前新建或冷修点火且仍在开工的玻璃生产线就有28条,使用寿命都超过了8年,接近冷修的年限。因此确认冷修的生产线有20多条,再加上2010年左右是产能投放的高峰期,实际冷修数量可能更高。
新建产能方面,工信部于2015年初发布了《平板玻璃行业规范条件(2014年本)》,对普通浮法玻璃新增产能做出严格规定,比如生产工艺和装备要求企业采用抑制氮氧化物、二氧化硫产生的生产工艺和清洁燃料,配套建设脱硫、脱硝、除尘装置,因此新增产能得到有效抑制,2017年新建玻璃生产线仅有3条,远低于以往两位数增长。综合上述从新建产能、冷修复产和冷修生产线的情况,预计明年玻璃供给继续收缩,玻璃供需格局继续向好。
参考观研天下发布《2018年中国玻璃纤维行业分析报告-市场深度分析与投资前景研究》
玻璃行业的供给侧改革才刚刚开始,明年玻璃供给有望持续收缩,最主要的原因是环保限产停产首次对玻璃行业执行。10月11日邢台市发布《关于做好邢台市2017-2018采暖季错峰生产攻坚行动的紧急通知》,要求30家玻璃企业每家限产15%,10月21日将玻璃企业限产幅度提升至20%。11月初邢台市环保局发出的《关于对未持有国家统一制式排污许可证玻璃企业实施停产的函》,对当地9条还没有取得排污许可证的玻璃生产线实施停产,12月初邢台发文要求再关3条玻璃产线。玻璃生产线一旦开工就必须不间断生产,冷修改造最快也需要3个月,因此短期内停产产能难以复产。
表:2017年11月-12月沙河地区关停生产线情况
资料来源:观研天下整理
近期沙河停产的12条生产线在产产能约7850吨/日,占沙河地区在产产能的27.4%,约占全国在产产能的5.2%,对沙河地区玻璃供给冲击较大,当地库存下降明显,极大缓解华北乃至周边地区玻璃现货行业供需矛盾。11月最后一周库存小幅上升是由于沙河地区为了限制汽车尾气排放,禁止卡车进入玻璃厂装货,为期一周,导致企业库存小幅上升,但是当地贸易商库存较低,当地玻璃价格也随之上涨,较10月末沙河地区玻璃价格普遍上涨70元/吨。沙河地区的总产能约占全国总产能的14.44%,产能较为过剩,当地玻璃价格是全国洼地,而且过往进入冬季之后,北方开工量减少,沙河玻璃开始南下,导致华中、华东地区玻璃价格下降。今年不同于以往,过年较晚导致北方开工量不差,玻璃需求没有大幅下降,叠加玻璃限产停产,沙河玻璃没有南下,华东、华中甚至华南地区玻璃价格也跟进上涨。全国玻璃11月30日均价达到1636元/吨,比10月末高出26元,玻璃价格淡季不淡是供求关系改善最明显的反映,此次环保限产的影响深远。政府加大了对玻璃企业批建不符的督查力度,要求平板玻璃企业在2018年1月1日之前必须完成排污许可证的申领,不然要求停产。预计全国仍有10条左右的玻璃生产线不符合环保要求,若不能在截止日前获取排污许可证,关停产线将导致供给侧产能再次收缩。
表:11月沙河地区及全国玻璃库存变化
资料来源:观研天下整理
环保在玻璃去产能的过程中扮演着重要的角色,今年环保督察的力度大增,有效降低企业冷修复产的意愿。北方多数玻璃生产企业大多使用煤制气、石油焦等,会产生大量粉尘、硫份污染,生产线在冷修过程中必须安装脱硫脱硝等设备或者更换燃烧设备才能达到环保要求,复产成本可能从5000万元提升至8000万元甚至更高,加上今年耐火材料价格上涨幅度较大,复产成本再次增加。玻璃企业多为民营企业,银行收紧对玻璃等产能过剩行业的融资贷款,融资难度偏大;再考虑到玻璃产线复产后必然会一直开工,如果复产企业数量较多,供给再度增加,行业景气度难以维持,现阶段在产玻璃企业盈利情况普遍向好,复产得不偿失,导致企业复产意愿不强。
除此之外,明年玻璃行业有望进入冷修高峰期,一般情况下玻璃窑炉的使用寿命是5-8年,特殊情况下如质量极高或保养到位,使用寿命可能超过10年。根据中国玻璃期货网数据显示,2010年之前新建或冷修点火且仍在开工的玻璃生产线就有28条,使用寿命都超过了8年,接近冷修的年限。因此确认冷修的生产线有20多条,再加上2010年左右是产能投放的高峰期,实际冷修数量可能更高。
表:2007-2012年点火且仍在开工玻璃生产线数量
资料来源:观研天下整理
新建产能方面,工信部于2015年初发布了《平板玻璃行业规范条件(2014年本)》,对普通浮法玻璃新增产能做出严格规定,比如生产工艺和装备要求企业采用抑制氮氧化物、二氧化硫产生的生产工艺和清洁燃料,配套建设脱硫、脱硝、除尘装置,因此新增产能得到有效抑制,2017年新建玻璃生产线仅有3条,远低于以往两位数增长。综合上述从新建产能、冷修复产和冷修生产线的情况,预计明年玻璃供给继续收缩,玻璃供需格局继续向好。
资料来源:观研天下整理,转载请注明出处(GSL)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








