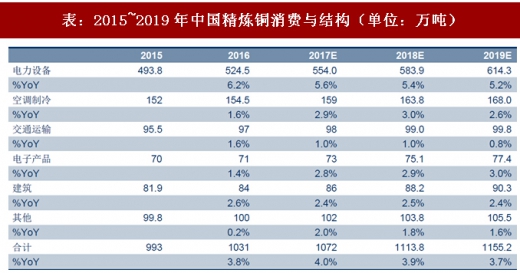
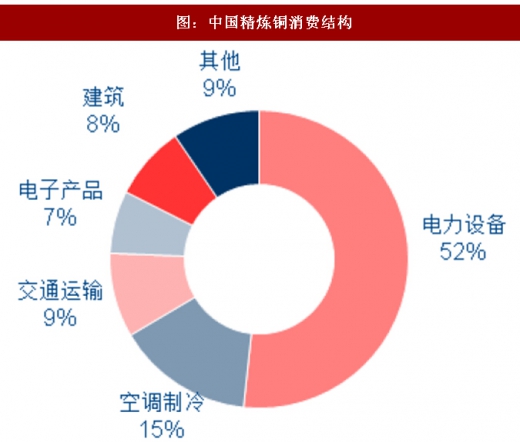
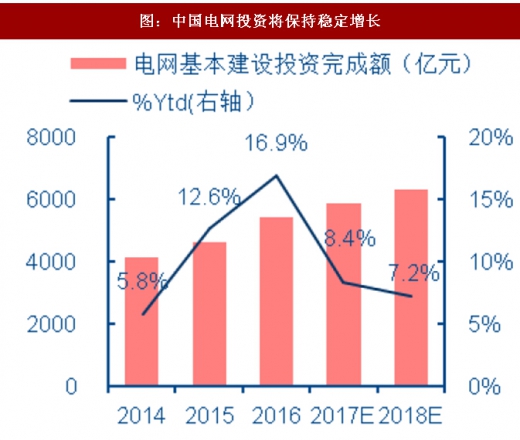
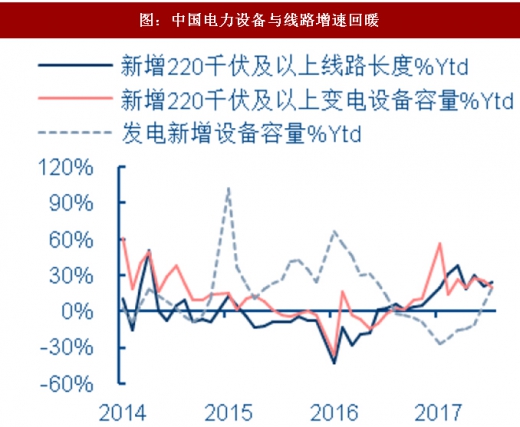
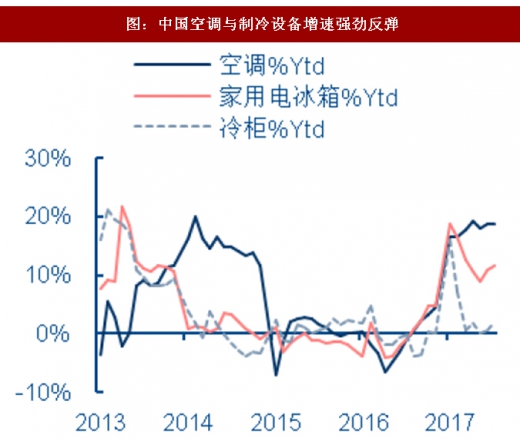
预计2018年中国精炼铜消费增长3.9%。安泰科数据显示,2016年中国精炼铜消费为1031万吨,预计2017年精炼铜消费量将上升4.0%达到1072万吨。2017年中国精炼铜消费主要集中在电力设备(约占52%)和空调制冷(约占15%)。预计,2017年中国电网投资完成额将保持8.4%增速达到6303亿元,而中国电网建设投资持续增长和空调制冷设备“产销两旺”将拉动未来2-3年中国精炼铜消费稳定增长,预计2018~2019年中国精炼铜消费同比增速保持在3.7%水平,2018年中国精炼铜消费量将达到1113.8万吨,较2017年增长3.9%。
参考观研天下发布《2018年中国精炼铜行业分析报告-市场运营态势与投资前景预测》
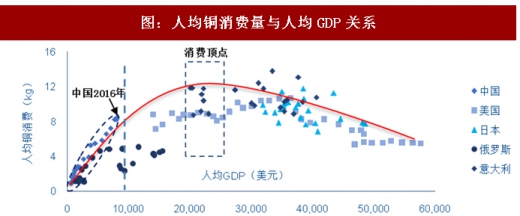
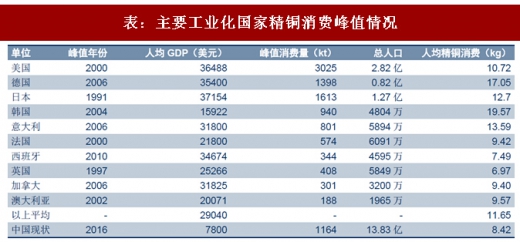
中国人均铜消费尚未达到顶点,未来仍有增长空间。从长周期来看,人均铜消费会经历工业化初期的高速增长阶段,随着社会经济结构转型和基础设施逐渐完善,铜资源的人均需求量逐渐达到顶点,转为缓慢下滑。2016年中国人均铜消费量8.24kg,仍低于主要发达国家水平,消费顶点尚未到达,未来仍有显著增长空间。
参考观研天下发布《2018年中国精炼铜行业分析报告-市场运营态势与投资前景预测》
表:2015~2019年中国精炼铜消费与结构(单位:万吨)
图:中国精炼铜消费结构
图:中国电网投资将保持稳定增长
图:中国电力设备与线路增速回暖
图:中国空调与制冷设备增速强劲反弹
资料来源:观研天下整理
图:人均铜消费量与人均GDP关系
表:主要工业化国家精铜消费峰值情况
资料来源:观研天下整理
资料来源:观研天下整理,转载请注明出处(GSL)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。