
一、 电镀金刚线和树脂金刚线
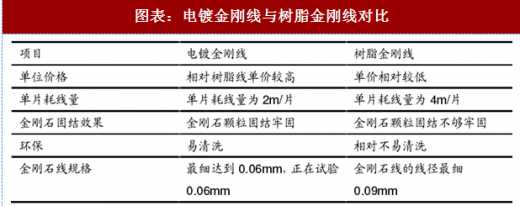
目前业界存在两种不同类型的金刚线——树脂金刚线和电镀金刚线。下文将进行比较。
1、 树脂金刚线
树脂金刚石线是先将液态树脂和金刚石粉末均匀搅拌混合,在均匀附着于钢线上,最后经过特殊技术烘烤制成。电镀金刚石线就是以电镀金属为结合剂,通过金属的电沉积作用把金刚石磨料固结在芯线基体上而成,其中金刚石磨料的尺寸一般为几微米到几十微米。
2、 电镀金刚线
电镀金刚石线采用金属镀层把金刚石固结在钢线上,镀层和钢线表面产生冶金结合,其固结强度是树脂固化后的机械包裹强度所不能比拟的。树脂金刚石线切割硅片时容易产生树脂脱皮和金刚石脱落,造成断线和硅片划伤,还可能影响后续制绒工艺。随着电镀金刚石线的制造成品的降低和规模化效应的显现,树脂金刚石线的成本优势也将不复存在。特别是 MCCE 技术(金属催化化学腐蚀法,即湿法黑硅技术)成功解决了多晶电池表面反射率高的难题,为电镀金刚石线在多晶切片领域大面积推广铺平了道路。
二、 电镀金刚线的制备工艺
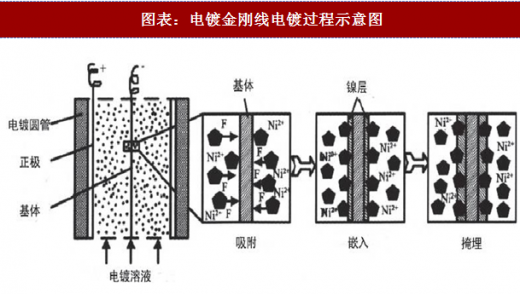
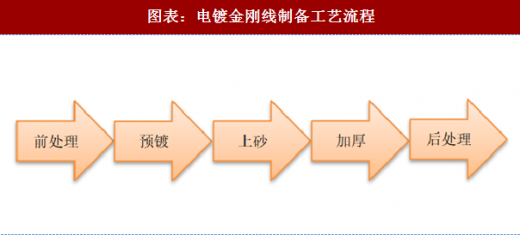
目前金刚线的主流制备工艺是电镀金刚线。制作过程包括前处理、预镀、上砂、加厚和后续处理等。
参考观研天下发布《2018-2023年中国金刚石线产业市场竞争现状调研与投资前景规划预测报告》
1、 前处理
前处理即为镀前对基体打磨、碱洗除油和酸洗活化,采用砂纸和氧化铝粉进行打磨除掉基体表面的毛刺和锈,碱洗除油和酸洗活化的目的是去除基体表面的附着物,露出金属晶格,在电镀时得到与基体结合良好的金属镀层。同时采用化学气相沉积(CVD)、化学镀等复合处理方法对金刚石表面进行金属化处理,使金刚石成为导电体。
2、 预镀
预镀是为了在基体与金刚石之间镀上一层1~3μm 的过渡层,该镀层不含金刚石且有两个作用:一方面可以阻止基体发生“氢脆”现象;另一方面可以确保镀层(结合剂)与基体具有足够的结合力。
3、 上砂
上砂是把金刚石作为第二相粒子复合电镀到基体上的工序,是复合电镀的最关键部分。上砂的方式主要有埋砂法和悬浮法,埋砂法制造效率低、制备周期长、制造设备复杂,在实际生产中很少使用;生产中主要采用悬浮法,但是该方法的影响因素也很多。
4、 加厚
加厚是为了提高结合剂(金属镀层)对金刚石磨料的把持力,这是因为上砂时与金刚石同时沉积到基体上的金属镀层一般比较薄,加厚镀镀液中一般不含金刚石且加厚镀镀覆时间较长、镀层较厚。
5、 后处理
通常将锯丝放入200℃~250℃的烘箱中保温2h,达到除氢处理的效果。由于在复合电镀过程中,部分H+ 在阴极基体上还原,以氢原子形式渗入基体和镀层晶格点阵中,使线锯韧性下降,这就是所谓的“氢脆”现象。
目前业界存在两种不同类型的金刚线——树脂金刚线和电镀金刚线。下文将进行比较。
1、 树脂金刚线
树脂金刚石线是先将液态树脂和金刚石粉末均匀搅拌混合,在均匀附着于钢线上,最后经过特殊技术烘烤制成。电镀金刚石线就是以电镀金属为结合剂,通过金属的电沉积作用把金刚石磨料固结在芯线基体上而成,其中金刚石磨料的尺寸一般为几微米到几十微米。
2、 电镀金刚线
电镀金刚石线采用金属镀层把金刚石固结在钢线上,镀层和钢线表面产生冶金结合,其固结强度是树脂固化后的机械包裹强度所不能比拟的。树脂金刚石线切割硅片时容易产生树脂脱皮和金刚石脱落,造成断线和硅片划伤,还可能影响后续制绒工艺。随着电镀金刚石线的制造成品的降低和规模化效应的显现,树脂金刚石线的成本优势也将不复存在。特别是 MCCE 技术(金属催化化学腐蚀法,即湿法黑硅技术)成功解决了多晶电池表面反射率高的难题,为电镀金刚石线在多晶切片领域大面积推广铺平了道路。
图表:电镀金刚线与树脂金刚线对比
二、 电镀金刚线的制备工艺
目前金刚线的主流制备工艺是电镀金刚线。制作过程包括前处理、预镀、上砂、加厚和后续处理等。
图表:电镀金刚线电镀过程示意图
参考观研天下发布《2018-2023年中国金刚石线产业市场竞争现状调研与投资前景规划预测报告》
1、 前处理
前处理即为镀前对基体打磨、碱洗除油和酸洗活化,采用砂纸和氧化铝粉进行打磨除掉基体表面的毛刺和锈,碱洗除油和酸洗活化的目的是去除基体表面的附着物,露出金属晶格,在电镀时得到与基体结合良好的金属镀层。同时采用化学气相沉积(CVD)、化学镀等复合处理方法对金刚石表面进行金属化处理,使金刚石成为导电体。
2、 预镀
预镀是为了在基体与金刚石之间镀上一层1~3μm 的过渡层,该镀层不含金刚石且有两个作用:一方面可以阻止基体发生“氢脆”现象;另一方面可以确保镀层(结合剂)与基体具有足够的结合力。
3、 上砂
上砂是把金刚石作为第二相粒子复合电镀到基体上的工序,是复合电镀的最关键部分。上砂的方式主要有埋砂法和悬浮法,埋砂法制造效率低、制备周期长、制造设备复杂,在实际生产中很少使用;生产中主要采用悬浮法,但是该方法的影响因素也很多。
4、 加厚
加厚是为了提高结合剂(金属镀层)对金刚石磨料的把持力,这是因为上砂时与金刚石同时沉积到基体上的金属镀层一般比较薄,加厚镀镀液中一般不含金刚石且加厚镀镀覆时间较长、镀层较厚。
5、 后处理
通常将锯丝放入200℃~250℃的烘箱中保温2h,达到除氢处理的效果。由于在复合电镀过程中,部分H+ 在阴极基体上还原,以氢原子形式渗入基体和镀层晶格点阵中,使线锯韧性下降,这就是所谓的“氢脆”现象。
图表:电镀金刚线制备工艺流程
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








