
铜业回顾:经济回暖叠加矿山罢工推动铜价上涨
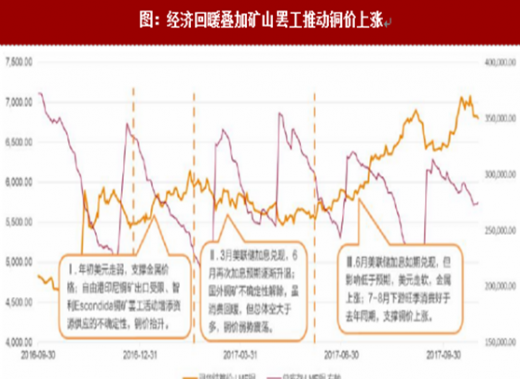
经济回暖叠加矿山罢工推动铜价上涨。2017年铜市主要关注经济回暖和国外主要铜矿的供应难题。年初铜价在美元走弱、自由港印尼铜矿出口受限、智利Escondida铜矿罢工活动的支撑下震荡上行;后随着美联储加息预期升温、铜矿不确定性解除,铜价在二季度有所回调;三季度美联储加息影响不及预期,美元继续走软,同时7、8月份下游空调等领域消费好于上年同期,共同支撑铜价上涨。总体而言,年初以来宏观经济转暖,制造业景气度指标有所回升,铜消费转强,为铜价提供了有力的下部支撑。
铜矿供应增速回落
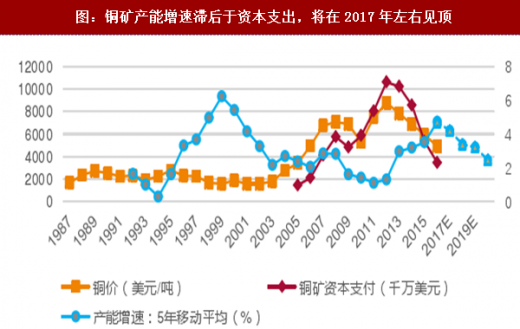
铜价作为领先指标带动铜矿资本支出与铜精矿产量的变化。铜价变化领先铜矿资本支出1-2年左右,铜价上涨(或下跌)带动铜矿资本支出增加(或减少);精矿产量增速呈现一定的周期性,资本支出带动精矿产量增速提高(提前5-7年),而精矿产量的增加反过来压制铜价上涨空间,进而抑制资本支出增长,从而导致精矿产量增速放缓。资本支出于2012年左右见顶,铜矿产能增速也于2017年见顶。
参考观研天下发布《2018年中国精炼铜行业分析报告-市场运营态势与投资前景预测》
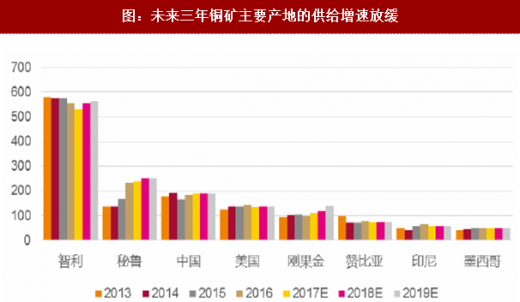
 未来三年矿铜供给预计增量在年均35万吨左右,复合增长率1.64%。铜矿供应主要来自智利、秘鲁、中国、美国、刚果(金)、赞比亚、印尼和墨西哥八个国家,铜矿供应量合计占全球供应量的近70%。其中,智利未来几年不会加大矿业投资,无新增产能,产量增量主要来自于技改,受Escondida罢工事件影响,2017年铜原矿供应预计大幅低于前一年;印尼供应量受政策影响大,自由港旗下Grasberg矿年初受精矿出口受限、罢工等因素影响产量下滑,预计将影响全年原矿供应;中国部分成本较高的小矿山在铜价回暖的背景下弹性产能释放,贡献了部分增量,另外其他国家部分新产能释放为全球原矿供应贡献了少量增量。预计2017-2019年全球矿铜供给增量分别为0万吨、60万吨和46万吨,复合增长率为1.64%。

矿铜供给收缩限制冶炼产能的释放,铜供需短缺并逐步扩大
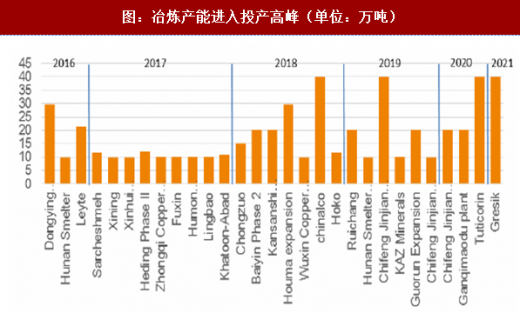
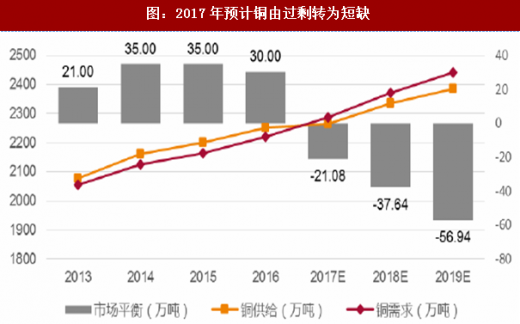
矿铜供给收缩限制冶炼产能的释放,铜供需由过剩转为短缺,并有扩大趋势。据不完全统计,2017年全球有投产可能的冶炼铜产能约176.5万吨,其中大概率投产的产能约106.5万吨;2018年预期投产冶炼产能87万吨(包含2017年大概率不能投产的产能);2019年预期投产的产能约为131.8万吨(假设余下产能全部投产),预计2017年下半年至2018年上半年将迎来国内精炼铜投放的高峰期。虽然冶炼产能大幅增加,但矿铜的供给制约精炼铜产能的释放。预计2017-2019年铜供需缺口分别为21万吨、38万吨和57万吨,铜精矿短缺将向下传导,精炼铜将形成供需缺口,并有扩大趋势。全球铜市场或已步入2-3年的景气周期。铜价有望出现趋势上行,建议关注紫金矿业和云南铜业。
经济回暖叠加矿山罢工推动铜价上涨。2017年铜市主要关注经济回暖和国外主要铜矿的供应难题。年初铜价在美元走弱、自由港印尼铜矿出口受限、智利Escondida铜矿罢工活动的支撑下震荡上行;后随着美联储加息预期升温、铜矿不确定性解除,铜价在二季度有所回调;三季度美联储加息影响不及预期,美元继续走软,同时7、8月份下游空调等领域消费好于上年同期,共同支撑铜价上涨。总体而言,年初以来宏观经济转暖,制造业景气度指标有所回升,铜消费转强,为铜价提供了有力的下部支撑。
图:经济回暖叠加矿山罢工推动铜价上涨
铜价作为领先指标带动铜矿资本支出与铜精矿产量的变化。铜价变化领先铜矿资本支出1-2年左右,铜价上涨(或下跌)带动铜矿资本支出增加(或减少);精矿产量增速呈现一定的周期性,资本支出带动精矿产量增速提高(提前5-7年),而精矿产量的增加反过来压制铜价上涨空间,进而抑制资本支出增长,从而导致精矿产量增速放缓。资本支出于2012年左右见顶,铜矿产能增速也于2017年见顶。
参考观研天下发布《2018年中国精炼铜行业分析报告-市场运营态势与投资前景预测》
图:铜矿产能增速滞后于资本支出,将在2017年左右见顶
图:未来三年铜矿主要产地的供给增速放缓
图:2017年受罢工影响,矿铜产量零增长

矿铜供给收缩限制冶炼产能的释放,铜供需由过剩转为短缺,并有扩大趋势。据不完全统计,2017年全球有投产可能的冶炼铜产能约176.5万吨,其中大概率投产的产能约106.5万吨;2018年预期投产冶炼产能87万吨(包含2017年大概率不能投产的产能);2019年预期投产的产能约为131.8万吨(假设余下产能全部投产),预计2017年下半年至2018年上半年将迎来国内精炼铜投放的高峰期。虽然冶炼产能大幅增加,但矿铜的供给制约精炼铜产能的释放。预计2017-2019年铜供需缺口分别为21万吨、38万吨和57万吨,铜精矿短缺将向下传导,精炼铜将形成供需缺口,并有扩大趋势。全球铜市场或已步入2-3年的景气周期。铜价有望出现趋势上行,建议关注紫金矿业和云南铜业。
图:冶炼产能进入投产高峰(单位:万吨)
图:2017年预计铜由过剩转为短缺
资料来源:观研天下整理,转载请注明出处(ZTT)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








