
一、下游行业景气均向上,产业链向国内转移是大趋势
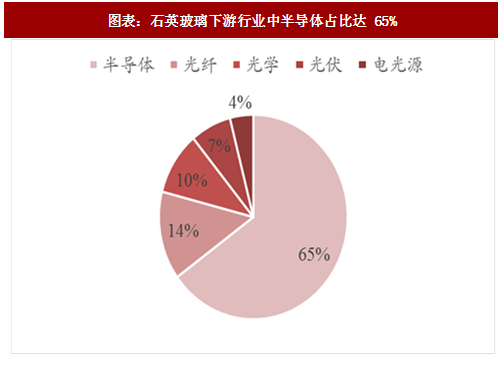
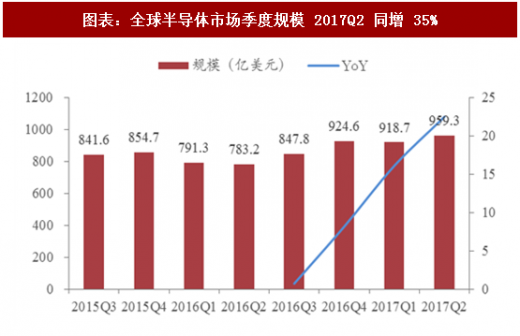
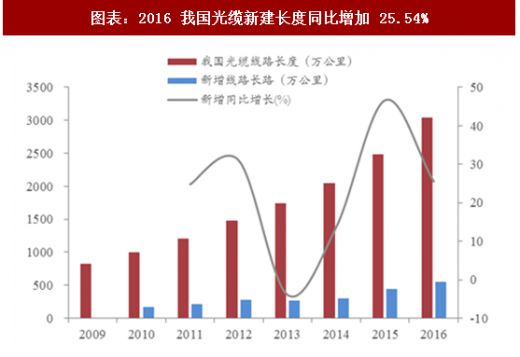
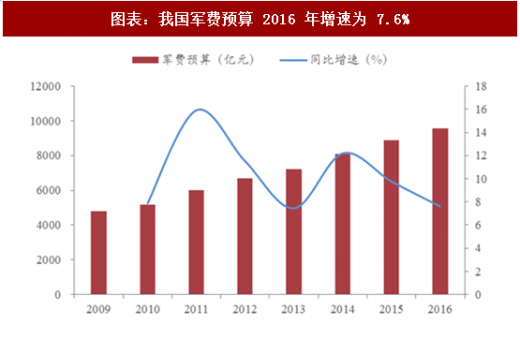
全球石英玻璃市场规模接近250亿,半导体和光纤应用占比分别为65% 和 14%左右。1)全球半导体进入景气周期,半导体石英需求量年增长有望达15%。2)5G提升光纤景气:按照2020年5G商用,我们预计未来几年光纤需求年复合增长率为25%,2018年同比增长超过20%。3)国防装备升级加民用拓展,推动石英纤维复合材料稳步增长。
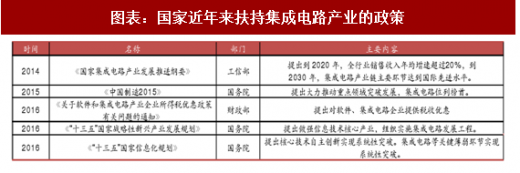
2015 年中国在半导体消费市场中占比接近 60%,而同年国内半导体产能仅占全球的 9.7%。一方面,市场竞争加剧推动生产地向需求地转移,另一方面,在国家战略和一系列产业政策的支持下,国内半导体企业大干快上,加速国内产能建设。资本大量注入将助推行业快速发展:国家成立“大基金”,募集超过 1300 亿元。各地政府也纷纷设立相应基金。随着晶圆制造环节向中国转移,半导体上游环节的转移也将加快:根据国际半导体协会(SEMI)的数据显示,2016、2017 年新建的晶圆厂至少就有 19 座,其中高达 10 座都将落脚中国。未来四年,全球 62 座新建晶圆厂中将有26座落户中国大陆。
参考观研天下发布《2018-2023年中国玻璃行业市场现状深度调研与投资商机分析预测报告》
二、菲利华:国内行业龙头,资质认证构筑强劲竞争力,国产替代受益明显
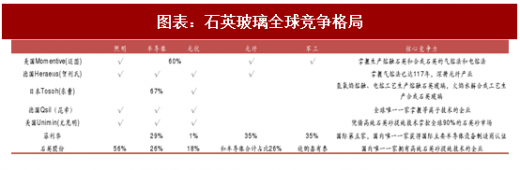
公司是国内石英玻璃行业龙头,深耕石英玻璃五十年,在半导体、光通信、航天航空等领域技术优势明显:1)在半导体领域,公司是国内唯一获得主要半导体设备商(东京电子、应材、Lam)认证的石英材料供应商;2)在航天航空领域,公司是全球少数具有石英纤维量产能力的制造商之一,具有独家军方供货资质;3)在光通信领域,公司可提供绝大部分石英玻璃辅材器件。
内生外延,纵横扩张:募投1.3亿元建设的“电子级用石英玻璃锭生产项目”投产,石英材料产能迅速增长;收购“上海石创”,实现向石英玻璃制品的延伸;收购“武汉理航”延伸至复合材料。另外,多个新产品已进入客户试用环节,公司在布局光掩膜基板等高端光学器件。
半导体领域进口替代空间大:首先,公司以技术研发见长,产品质量和工艺稳定性已获得国际主流设备商的资质认证,而且相对海外竞争对手具有成本和本地化服务优势。随着商业资源的积累,公司的市占率有望提升。其次,半导体产业链向中国迅速转移,而且政策大力支持国内供应商,公司有望受益。
全球石英玻璃市场规模接近250亿,半导体和光纤应用占比分别为65% 和 14%左右。1)全球半导体进入景气周期,半导体石英需求量年增长有望达15%。2)5G提升光纤景气:按照2020年5G商用,我们预计未来几年光纤需求年复合增长率为25%,2018年同比增长超过20%。3)国防装备升级加民用拓展,推动石英纤维复合材料稳步增长。
2015 年中国在半导体消费市场中占比接近 60%,而同年国内半导体产能仅占全球的 9.7%。一方面,市场竞争加剧推动生产地向需求地转移,另一方面,在国家战略和一系列产业政策的支持下,国内半导体企业大干快上,加速国内产能建设。资本大量注入将助推行业快速发展:国家成立“大基金”,募集超过 1300 亿元。各地政府也纷纷设立相应基金。随着晶圆制造环节向中国转移,半导体上游环节的转移也将加快:根据国际半导体协会(SEMI)的数据显示,2016、2017 年新建的晶圆厂至少就有 19 座,其中高达 10 座都将落脚中国。未来四年,全球 62 座新建晶圆厂中将有26座落户中国大陆。
参考观研天下发布《2018-2023年中国玻璃行业市场现状深度调研与投资商机分析预测报告》
图表:石英玻璃下游行业中半导体占比达 65%
图表:全球半导体市场季度规模 2017Q2 同增 35%
图表:国家近年来扶持集成电路产业的政策
图表:2016 我国光缆新建长度同比增加 25.54%
图表:我国军费预算 2016 年增速为 7.6%
图表:石英玻璃全球竞争格局
公司是国内石英玻璃行业龙头,深耕石英玻璃五十年,在半导体、光通信、航天航空等领域技术优势明显:1)在半导体领域,公司是国内唯一获得主要半导体设备商(东京电子、应材、Lam)认证的石英材料供应商;2)在航天航空领域,公司是全球少数具有石英纤维量产能力的制造商之一,具有独家军方供货资质;3)在光通信领域,公司可提供绝大部分石英玻璃辅材器件。
内生外延,纵横扩张:募投1.3亿元建设的“电子级用石英玻璃锭生产项目”投产,石英材料产能迅速增长;收购“上海石创”,实现向石英玻璃制品的延伸;收购“武汉理航”延伸至复合材料。另外,多个新产品已进入客户试用环节,公司在布局光掩膜基板等高端光学器件。
半导体领域进口替代空间大:首先,公司以技术研发见长,产品质量和工艺稳定性已获得国际主流设备商的资质认证,而且相对海外竞争对手具有成本和本地化服务优势。随着商业资源的积累,公司的市占率有望提升。其次,半导体产业链向中国迅速转移,而且政策大力支持国内供应商,公司有望受益。
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








