
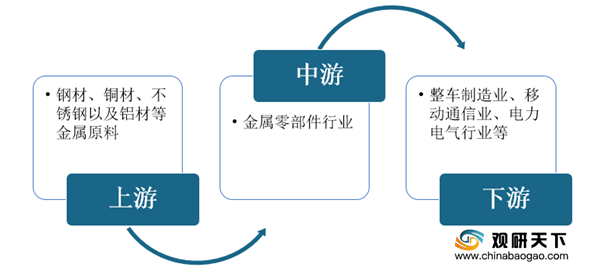
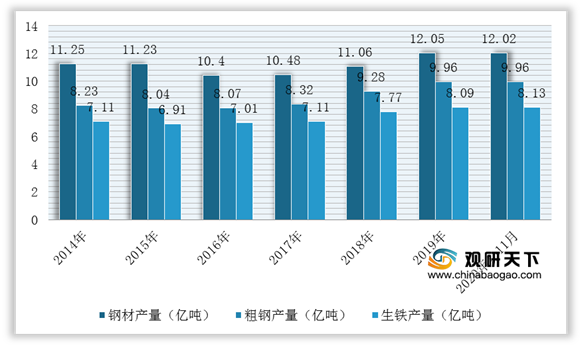
上游市场:金属零部件行业上游主要包括钢材、铜材、不锈钢以及铝材等金属原料,其市场价格及供应对行业利润空间和生产情况产生一定程度的影响。据国家统计局数据,2020年1-11月全国生铁、粗钢、钢材产量分别为81290万吨、96116万吨和120203万吨,同比分别增长4.2%、5.5%和7.0%。
目前,我国金属零部件行业上游市场的企业有首钢股份、江苏武进不锈股份有限公司、丽岛新材等优秀企业。
| 企业名称 |
经营范围 |
竞争优势 |
| 主要从事钢铁冶炼、钢压延加工,是首钢集团所属的境内唯一上市公司 |
科技创新能力:首钢股份技术中心通过北京市企业技术中心认定;2019年迁顺基地、京唐基地共获得专利授权328项,其中发明专利141项,实用新型专利186项,外观专利1项 |
|
| 产品市场竞争力:钢铁产品包括热系和冷系两大类板材产品,其中热轧形成以管线钢、集装箱用钢、高强钢、汽车结构钢、锯片钢、酸洗板为主的特色产品系列;冷轧形成汽车板、硅钢、家电板、专用板、镀锡板、彩涂板、普板产品系列 |
||
| 是国内最大的不锈钢钢管产品制造商之一,主要产品包括不锈钢无缝钢管、不锈钢焊接钢管、钢制管件和法兰产品等 |
客户群优势:是中石化、中石油、中海油等石化企业及各大锅炉厂的定点供货单位,是东方锅炉集团股份有限公司优质供方,惠生工程(中国)有限公司合格供应商,神华宁煤集团三星级供应商,中国核工业第二三建设公司福清项目部和CTCI(台湾中鼎工程股份有限公司)以及SABIC、BHEL、EIL、SASOL等单位的合格供方 |
|
| 主营业务为铝材产品的研发、生产和销售,专注于以建筑工业彩涂铝材、食品包装彩涂铝材及精整切割铝材为主的铝材深加工业务 |
技术优势:积累了较为丰富的彩色涂层铝材生产技术,关键技术主要包括生产线适应性改造技术、自动化彩色辊涂铝材生产线的工艺提高技术、涂料性能改进技术 |
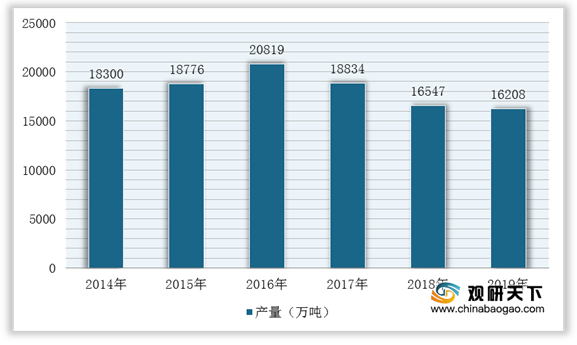
中游市场:随着我国工业技术的迅速发展以及行业结构的不断优化调整,金属制品产量下降。不过,在汽车、交通等下游需求推动下,我国金属零部件行业规模或产能将得到快速的发展。根据数据显示,2019年中国金属制品产量为16208万吨,同比下降2.05%。
目前,我国从事金属零部件行业的相关企业有苏州瑞玛精密工业股份有限公司、上海新朋实业股份有限公司、华亚智能等优秀企业。
| 企业名称 |
经营范围 |
竞争优势 |
| 主要从事移动通信、汽车、电力电气等行业金属零部件及相应模具的研发、生产、销售,主要产品包括通过精密冲压、冷镦、机加工等工艺制成的谐振器、低通、盖板等移动通信零部件 |
客户资源优势:与诺基亚、爱立信、伟创力、捷普、富士康、博世、艾默生、SMA等企业建立良好的合作关系 |
|
| 专利优势:已获授权专利近40项:其中发明专利7项;在申请获受理专利10多项:其中发明专利8项 |
||
| 上海新朋实业股份有限公司 |
主要业务为汽车零部件、金属及通信部件的研发和生产 |
生产优势:是专业通信产品金属零部件设计和制造商,拥有钣金类零件的精密冲压、连续冲压、数控冲裁及折弯、激光切割、机器人焊接、网板自动冲压、粉末喷涂处理等加工手段,专业为客户定制和开发各种规格和用途的精密金属零部件 |
| 专注于向国内外领先的高端设备制造商提供“小批量、多品种、工艺复杂、精密度高”的定制化精密金属制造服务 |
客户资源优势:施耐德、通用电气、SMA、舍弗勒等电力、电气、能源 等多领域设备制造商 |
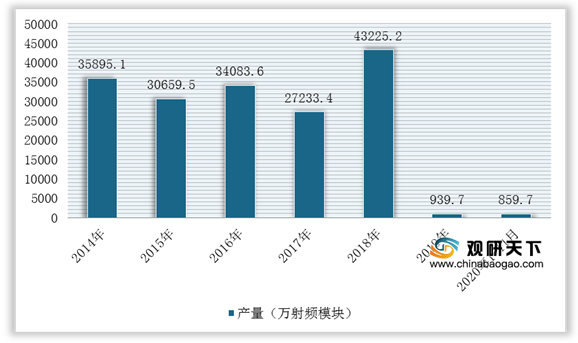
下游市场:金属零部件行业下游市场是整车制造业、移动通信业、电力电气行业等。金属零部件是构成射频器件微波通路不可或缺的组成部分,其精密程度和可靠性直接影响通信波段的稳定性和抗干扰性,对移动通信基站的信号质量产生重要影响。因此,移动通信网络建设中相关基站建设情况对金属零部件行业产品需求影响较大。根据工信部数据显示,2019年移动通信基站设备产量939.7万射频模块,同比下降97.83%,其主要原因是由于5G基站处于建设初期;2020年1-11月产量为859.7万射频模块,同比下降12.3%。
目前,我国金属零部件行业下游市场的相关企业有奥维通信、通宇通讯、江铃汽车股份有限公司等优秀企业。
| 企业名称 |
经营范围 |
竞争优势 |
| 主营业务是为运营商提供移动通信网络优化覆盖设备及系统,包括方案设计、提供相关产品、设备安装及调试至达到与运营商约定的网络质量要求 |
自主研发能力:已经掌握了射频放大技术、数字化技术、超线性功放技术、回波抵消技术等关键技术,在LTE、多网融合接入系统、工业传感网、发射机等领域拥有全面的技术储备;被认定为“辽宁省民营企业博士后科研基地”、“辽宁省微波与射频实验室”、“辽宁省省级企业技术中心”、“国家火炬计划软件产业基地骨干企业”及“国家火炬计划重点高新技术企业” |
|
| 质量管理优势:先后通过了GB/T19001-2008/ISO9001:2008质量管理体系、GB/T24001-2004/ISO14001:2环境管理体系、GB/T28001-2011/OHSAS18001:2007职业健康安全认证 |
||
| 主要从事通信天线及射频产品的研发、生产、销售和服务业务,为移动通信运营商、设备集成商提供通信天线、射频器件产品及综合解决方案 |
客户资源优势:是华为、中兴、诺基亚、爱立信、大唐等系统设备商认证的全球供应商,并获得中国移动、中国电信、中国联通和Vodafone、Telefonica、Telstra、MTS、Optus、VHA、Oredoo、Veon等众多运营商的认证 |
|
| 生产及产业布局优势:目前已有3个国内生产基地(中山)、2个欧盟分公司(拉脱维亚、芬兰)及2个控股子公司(西安星恒通、深圳光为) |
||
| 主要从事整车及汽车零部件研发、制造、销售服务等 |
产品优势:已推出轻卡凯锐EV,域虎EV,特顺EV以及福特领界EV等新能源产品 |
|
| 背景优势:是国家高新技术企业、国家创新型试点企业、国家认定企业技术中心、国家知识产权示范企业,“国家整车出口基地” |
||
| 生产基地规模优势:拥有青云谱工厂、小蓝工厂、太原重卡工厂等整车生产基地 |
相关行业分析报告参考《2021年中国金属零部件市场分析报告-市场现状与未来趋势研究》。
本文根据互联网公开资料整理而成。我们保持中立立场,与文中提及的公司之间不存在业务往来,不涉及利益。文章仅作参考,不构成任何投资及应用建议。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








