
1、植物油消费
 考虑到中国食用植物油的消费习惯,除了在餐桌饮食中摄取植物油外,还存在“牙齿榨油”。即中国人在日常生活中,对一些干货,例如瓜子、花生、松子、榛子等有较大消费量,同时,豆腐、豆奶、豆浆等豆制品也是国人的偏爱。瓜子、花生、松子等,虽经过炒制,未直接榨油,但其自身含油率较高,经过牙齿咀嚼,在体内亦可完成油脂转化过程。而豆制品也是如此,豆制品属于大豆加工的副产品,但其自身含油也会在人体内得以消化,完成对油类的摄取。所以,本研究考虑的摄取植物油的渠道,不仅仅有从超市购买的植物油,也应当包括这些未通过“直接榨油”而是“牙齿榨油”的油料加工产品。故而本研究在匡算食用植物油时,采用了一种大胆的算法,即将油料作物中所有油量(除部分损耗),经过直接或间接渠道都被人体吸收,也就是说一种油料作物所含有的植物油,均可被人类所吸收(不计损耗)。给定了各种油料产量及进出口量,结合其含油率,即可算出该油料作物的“可榨油量”供给。再加上这种油料的净进口,可以得到该油料的总供给。最终加总中国各种油料供给,即可匡算出中国食用植物油的消费量。
 总的来看,在新的匡算方法下,不考虑库存情况时,中国2012年食物植物油的总供给可达到3713.54万吨,这与统计年鉴公布的数据有些出入,但相对比较准确。中国人均食用植物油量已达到27千克,并且呈现上升趋势。这意味着人均占有量没有农业部公布的那么高,即使考虑到其中的工业用途或其他非食用需求可能在300万吨左右,再减去300万吨库存,那么人均食用植物油量仍旧应该不超过23公斤。由此可见,国家粮油中心和USDA的数据更加可信,其中USDA的数据最为接近,所以,本研究在匡算植物油缺口更加倾向于USDA的统计的大陆植物油人均消费量。
2、肉类消费、饲料粮量消费分析
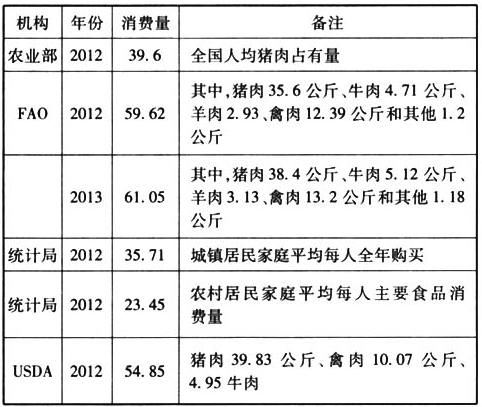
相比植物油消费量,肉类消费的估算就更加困难,原因在于中国肉类消费统计制度存在较大的缺陷,中文文献中钟甫宁和卢锋较早认识到肉类在生产量与居民直接消费量两者间存在较大的差异,1995年中国人均肉类的生产量是消费量的2.6倍。尽管诸多学者从多个维度去分析生产量与消费量之间差异的来源,但是人均肉类消费量数据仍存在较大的缺陷。按照统计局的统计,2012年城镇居民家庭平均每人全年购买35.71公斤肉,如表3所示,显然这个数据低估了城镇居民家庭消费量,至少这个数据没有把在外消费量纳入到统计系统中。马恒运、袁学国等诸多学者的经验研究都支持肉类在外消费的比例相对较高,统计局统计低估了人均肉类消费。
农业部公布的全国人均猪肉占有量为39.6公斤,这意味着中国猪肉人均消费量不可能超过39.6公斤,所以,USDA统计中大陆的猪肉消费统计数据可能高估了大陆猪肉消费。考虑到中国禽肉的快速增长,禽肉的消费量应该会超过10公斤以上水平。
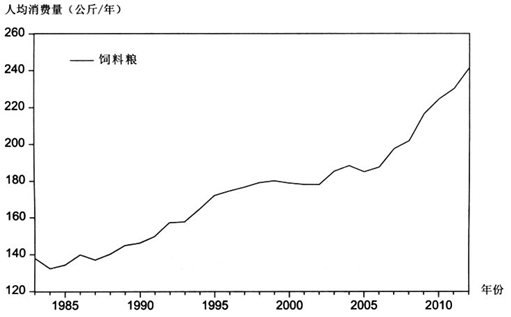
饲料粮需求是引致性需求,是从肉蛋奶等派生出来的需求,因此,肉蛋奶和水产品的生产和消费状况是饲料粮需求的原动力。从发达经济体的粮食消费来看,在经济发展初期,人们收入水平相对较低,粮食直接消费随着收入提高逐渐增加,当经济发展达到一定水平时,粮食直接消费量则逐渐降低,而粮食间接消费由于动物性蛋白需求提高呈现增加趋势。饲料粮是指为满足养殖动物需要,以原粮形式被直接制成饲料所消耗的粮食,主要包括玉米、稻谷、小麦、谷子、高粱及薯类等。在这里我们主要考虑玉米、小麦、稻谷以及大豆,同时对饲料粮的供给量进行新的匡算。考虑到稻谷在近些年直接用作饲料粮,我们可以将稻谷总供给量的一部分直接转化为饲料粮供给;麦麸、豆粕作为传统饲料,只需将小麦、大豆供给量与出麸率和出粕率结合,即可算出这部分饲料粮的供给;而玉米作为主要饲料粮,其主要用途便是饲料,除了部分工业消费和种子消费之外就是饲料消费。其中,所有作物的供给量均考虑产量与净进口量加总。匡算的人均饲料粮消费,整体呈现了明显的增长趋势。
 3.肉类和植物油消费的对比
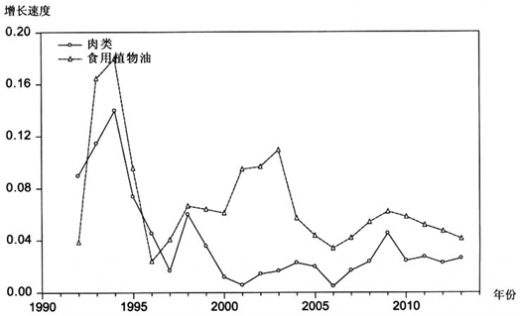
从图3来看,肉类和植物油消费增长速度均下降,但是植物油增长速度仍旧高于肉类增长速度。由此可见,相比较肉类需求而言,植物油消费仍旧会出现增长趋势,只是增长速度相当于之前有放缓趋势。显然,植物油需求仍呈刚性增长,尚看不出拐点。
同样,根据本文测算的植物油和饲料粮增长速度,在1992-2013年之间植物油增长速度相对较快,之后呈现较慢的增长速度,如图4所示。但是2006年之后饲料粮开始出现较快的增长,但是并没有超过食用植物油增长速度。
国家统计局公布的关于植物油消费的统计数据仅包括城镇居民家庭平均每人全年食用植物油购买量和农村居民家庭平均每人全年植物油消费量,缺乏国内植物油消费总量的统计。按统计局的数据匡算,中国在过去十余年间,中国全国人均植物油消费量稳定增长,2012年已经突破8千克/人,如表1所示,并且在近两年呈现趋缓之势。联合国粮农组织公布的植物油消费量是根据中国城乡人口加权获得,显然,这两个数据均显著低估了中国植物油实际消费量。农业部公布数据相对较高,是因为其数据是植物油的全国人均占有量,而不是食用消费量,忽略了库存、工业消费、高估产油率,同时把所有大豆都视为产油大豆。相比较而言,国家粮油信息中心和美国农业部(USDA)公布的数据较为接近,而且二者均是食用消费量,低于农业部公布的全国人均占有量,比统计局公布的购买量要高,较为准确。
参考观研天下发布《2017-2022年中国食用植物油行业发展态势及发展态势预测报告》
各种来源的大陆植物油消费量(单位:公斤)

中国1983-2012年食用植物油消费量匡算

2、肉类消费、饲料粮量消费分析
相比植物油消费量,肉类消费的估算就更加困难,原因在于中国肉类消费统计制度存在较大的缺陷,中文文献中钟甫宁和卢锋较早认识到肉类在生产量与居民直接消费量两者间存在较大的差异,1995年中国人均肉类的生产量是消费量的2.6倍。尽管诸多学者从多个维度去分析生产量与消费量之间差异的来源,但是人均肉类消费量数据仍存在较大的缺陷。按照统计局的统计,2012年城镇居民家庭平均每人全年购买35.71公斤肉,如表3所示,显然这个数据低估了城镇居民家庭消费量,至少这个数据没有把在外消费量纳入到统计系统中。马恒运、袁学国等诸多学者的经验研究都支持肉类在外消费的比例相对较高,统计局统计低估了人均肉类消费。
农业部公布的全国人均猪肉占有量为39.6公斤,这意味着中国猪肉人均消费量不可能超过39.6公斤,所以,USDA统计中大陆的猪肉消费统计数据可能高估了大陆猪肉消费。考虑到中国禽肉的快速增长,禽肉的消费量应该会超过10公斤以上水平。
饲料粮需求是引致性需求,是从肉蛋奶等派生出来的需求,因此,肉蛋奶和水产品的生产和消费状况是饲料粮需求的原动力。从发达经济体的粮食消费来看,在经济发展初期,人们收入水平相对较低,粮食直接消费随着收入提高逐渐增加,当经济发展达到一定水平时,粮食直接消费量则逐渐降低,而粮食间接消费由于动物性蛋白需求提高呈现增加趋势。饲料粮是指为满足养殖动物需要,以原粮形式被直接制成饲料所消耗的粮食,主要包括玉米、稻谷、小麦、谷子、高粱及薯类等。在这里我们主要考虑玉米、小麦、稻谷以及大豆,同时对饲料粮的供给量进行新的匡算。考虑到稻谷在近些年直接用作饲料粮,我们可以将稻谷总供给量的一部分直接转化为饲料粮供给;麦麸、豆粕作为传统饲料,只需将小麦、大豆供给量与出麸率和出粕率结合,即可算出这部分饲料粮的供给;而玉米作为主要饲料粮,其主要用途便是饲料,除了部分工业消费和种子消费之外就是饲料消费。其中,所有作物的供给量均考虑产量与净进口量加总。匡算的人均饲料粮消费,整体呈现了明显的增长趋势。
各各来源的大陆肉类消费量(单位:公斤)
中国1983-2012年人均饲料粮匡算
从图3来看,肉类和植物油消费增长速度均下降,但是植物油增长速度仍旧高于肉类增长速度。由此可见,相比较肉类需求而言,植物油消费仍旧会出现增长趋势,只是增长速度相当于之前有放缓趋势。显然,植物油需求仍呈刚性增长,尚看不出拐点。
同样,根据本文测算的植物油和饲料粮增长速度,在1992-2013年之间植物油增长速度相对较快,之后呈现较慢的增长速度,如图4所示。但是2006年之后饲料粮开始出现较快的增长,但是并没有超过食用植物油增长速度。
1990-2014年植物油和肉类增长速度
资料来源:公开资料,观研天下整理,转载请注明出处。(QLY)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








