
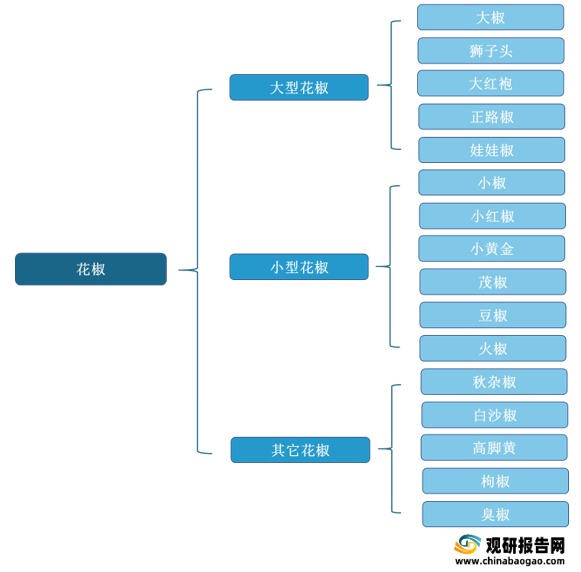
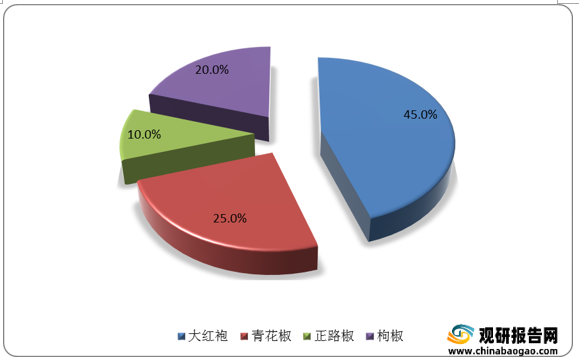
花椒是芸香科、花椒属落叶小乔木;高可达7米的茎干上的刺常早落,枝有短刺,叶有小叶片,叶轴常有甚狭窄的叶翼;小叶片对生,无柄,卵形,椭圆形,稀披针形,位于叶轴顶部的较大,叶缘有细裂齿,齿缝有油点。花椒4-5月开花,8-9月或10月结果。国内花椒品种可分为大型花椒、小型花椒、其它花椒三大类。其中大红袍占比45%,青花椒占比25%,正路椒占比10%,枸椒占比20%。
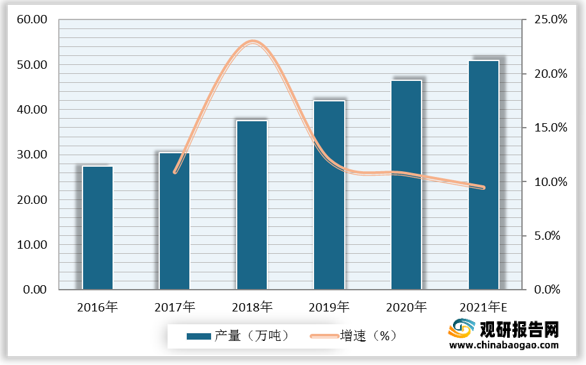
根据观研报告网发布的《2021年中国花椒产业分析报告-产业供需现状与未来规划分析》显示。从供需情况来看,供给端,花椒根系发达,对土壤环境要求不高,我国各地区均有种植,产量较稳定,2012年以来维持在30万吨以上。数据显示,2020年,我国花椒产量突破45万吨。预计2021年我国花椒产量将超50万吨。
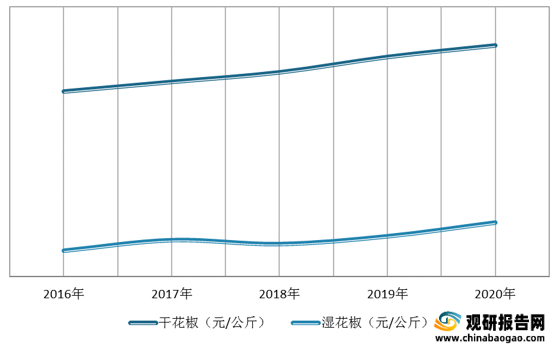
花椒作为农产品,其价格波动主要受产量影响,产量剧增时,花椒价格下跌,椒农种植意愿下降;产量减少时,花椒价格走高,椒农种植意愿上升。2016-2020年我国花椒主产区的花椒价格逐年上涨,干花椒的价格从每公斤48元涨至60元;湿花椒的价格从每公斤的6.8元涨至14元。
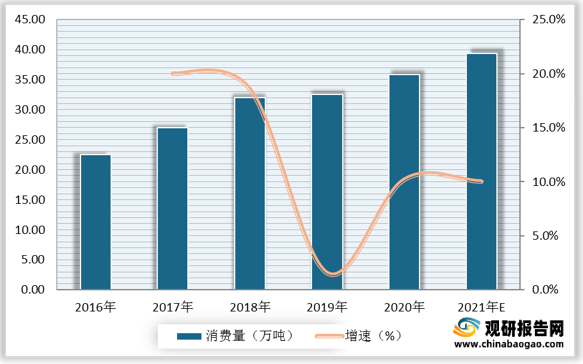
需求端,花椒消费对象主要为餐饮市场、调味品加工企业、食品企业和家庭,是餐饮和家庭厨房必备的佐料,市场消费空间巨大。此前花椒产品的营销主要以批发、零售的方式进行流通,随着电商的兴起,花椒也逐步走向网购模式,市场消费量进一步增长。数据显示,2020年我国花椒主产区消费量为35.81万吨,预计2021年我国花椒主产区消费量将达到39.4万吨。
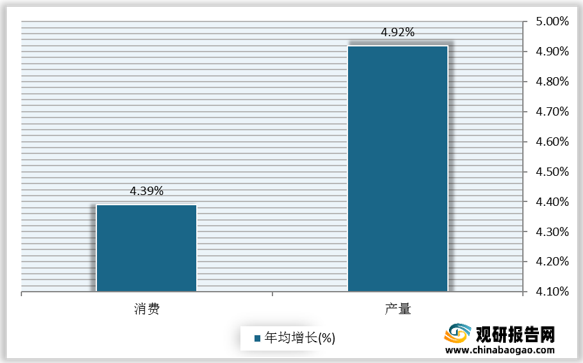
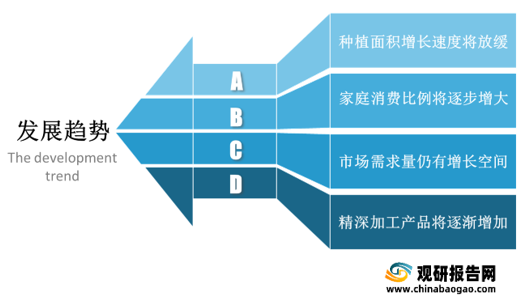
从行业发展发展趋势来看,种植面积方面,近年来花椒价格攀升较快,深受各主产区农民的欢迎,因此,面积增速较快。观研报告网发布的资料显示,2015-2019年花椒消费年均增长4.39%,产量年均增长4.92%,产量增长速度高于消费增长速度。加之花椒精深加工程度低、发展慢,面积增长速度将会逐渐放慢,甚至会有一定调减。
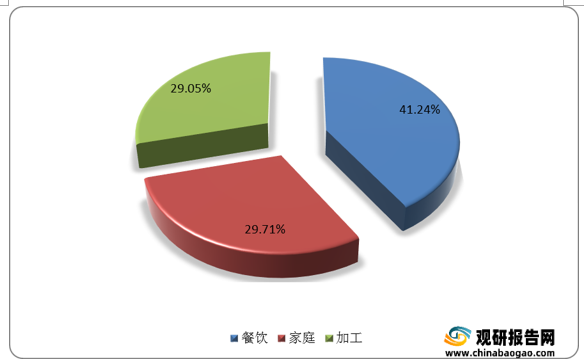
消费比例方面,花椒消费市场中餐饮占比最高,为41.24%。家庭和加工分别占比29.71%、29.05%。餐饮市场普遍使用的品牌和菜品对家庭消费产生示范效果和引领效应。此外,各平台吃播带动了网民跟风,促进花椒家庭消费。预计未来5年花椒消费将以5%的比例递增。
市场需求量方面,据调查,全国有习惯食用花椒的人口在4亿人左右,占比约28.6%,且还有增长的趋势。在餐饮市场,火锅连锁品牌众多,将进一步带动花椒的消费需求,花椒市场需求仍有增长的空间。

精深加工产品方面,近年来,国内各产区陆续意识到花椒精深加工产品研发的紧迫性,多数产区政府都对花椒加工明确了方向和目标,未来花椒精深加工将面向康养保健、生物医药和日化原料等方面转型,生产技术和加工设备将不断加大改造力度,花椒成分与功效研究将更加广泛,花椒精深产品将更加全面。
花椒分类
资料来源:观研天下整理
不同品种花椒占比情况
数据来源:观研天下数据中心整理
根据观研报告网发布的《2021年中国花椒产业分析报告-产业供需现状与未来规划分析》显示。从供需情况来看,供给端,花椒根系发达,对土壤环境要求不高,我国各地区均有种植,产量较稳定,2012年以来维持在30万吨以上。数据显示,2020年,我国花椒产量突破45万吨。预计2021年我国花椒产量将超50万吨。
2016-2021年我国花椒产量、增速及预测
数据来源:观研天下数据中心整理
2016-2020年我国花椒主产区价格变化情况
数据来源:观研天下数据中心整理
2016-2021年我国花椒主产区消费量、增速及预测
数据来源:观研天下数据中心整理
从行业发展发展趋势来看,种植面积方面,近年来花椒价格攀升较快,深受各主产区农民的欢迎,因此,面积增速较快。观研报告网发布的资料显示,2015-2019年花椒消费年均增长4.39%,产量年均增长4.92%,产量增长速度高于消费增长速度。加之花椒精深加工程度低、发展慢,面积增长速度将会逐渐放慢,甚至会有一定调减。
2015-2019年我国花椒产量及消费量年均增长速度对比
消费比例方面,花椒消费市场中餐饮占比最高,为41.24%。家庭和加工分别占比29.71%、29.05%。餐饮市场普遍使用的品牌和菜品对家庭消费产生示范效果和引领效应。此外,各平台吃播带动了网民跟风,促进花椒家庭消费。预计未来5年花椒消费将以5%的比例递增。
花椒消费市场占比情况
数据来源:观研天下数据中心整理
我国习惯食用花椒的人口占比

数据来源:观研天下数据中心整理
精深加工产品方面,近年来,国内各产区陆续意识到花椒精深加工产品研发的紧迫性,多数产区政府都对花椒加工明确了方向和目标,未来花椒精深加工将面向康养保健、生物医药和日化原料等方面转型,生产技术和加工设备将不断加大改造力度,花椒成分与功效研究将更加广泛,花椒精深产品将更加全面。
我国花椒行业发展趋势分析
资料来源:观研天下整理(zlj)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








