
根据相关的资料记载,最早饮用奶茶的是喜玛拉雅山两侧的原居民,在中国的西藏、新疆等区域也有饮奶茶的习惯。印度是世界公认的奶茶发源地,其特点是制作过程中加入大量的香料。随着印度被殖民者征服,印度奶茶也被英国人带回欧洲,进而对其进行了改良,除去了香辛料并加入本国的特色。典型如荷兰将高品质的鲜奶融入奶茶中,大大中和了茶水的苦涩味,这种具有香醇奶味的新式奶茶迅速被欧洲国家所接受,形成了欧洲特色的奶茶,这也是现代奶茶的雏形。
| 发展时间 |
发展状况 |
代表品牌 |
代表性产品 |
奶茶进化 |
| 17世纪初—20世纪90年代 |
起源 |
春水堂 |
用树薯粉的材质做成黑珍珠,堪称珍珠奶茶 |
17世纪,欧洲正处于资本主义兴起阶段,也掀起了一股商品经济热。当时,欧洲从印度、中国等地区引入红茶,但由于红茶口感偏涩,他们又在茶中加入部分牛奶,增加口感润滑的体验,英式奶茶就这么诞生了。不久,英式奶茶传入香港,形成了港式奶茶。继而又传入台湾,形成了台式奶茶。1926年,国外茶种引进台湾,这也使得台湾的茶叶和茶市很快大规模的发展起来 |
| 1991—2000年 |
小范围发展 |
休闲小站、快可立 |
粉末冲泡,各式椰果、果酱等奶茶开始出现 |
这一时期,奶茶业处于小范围发展阶段。在珍珠奶茶的基础上,奶茶在制作上形态更为丰富,空间也有了幅度提升。与此同时奶茶正经历机械化1.0时代,自动封口机将奶茶外带文化推向了一个高度 |
| 2001—2006年 |
规模化发展 |
街客、地下铁 |
砂糖结合水果味调制,现调现摇 |
规模化发展后,奶茶进入到百花齐放时期,多品牌并逐江湖,同时复合式奶茶外卖店成为主流,手摇现调台式外带店也相继出现,但奶茶的粗制滥造让不少人望而止步 |
| 2007—2010年 |
高速发展 |
Coco都可、快乐柠檬、风行茶饮 |
奶茶品类多样化,如鲜奶系列、鲜果茶系列、巧克力系列、沙冰、甜品、小吃,人们对时尚饮品的口味和要求更高 |
2007年,是奶茶高速发展的一年,也是创业元年。在这一时期,奶茶经历了高潮与低谷,暴利生产萌生出快乐柠檬、Coco都可等一批玩家,其各自在产品、营销上发力,奶茶也因此进入鼎盛时期。2008年,金融危机的出现让奶茶业受到重创,一批奶茶铺死去。跌倒爬起的同时,奶茶也将知名度推向了国际,获得不少外国友人的喜爱 |
| 2011—2015年 |
成熟 |
贡茶、一点点 |
奶+茶的形式成主流,人们更倡导健康饮食,同时奶盖茶出现 |
在经历高速发展后,商家都在思考如何塑造品牌力,让产品差异化。这一时期,人们更注重健康饮食,奶茶在原料制作上有了较大提升,奶盖茶也呼之而出。同时,复合式休闲饮品店成为主流。这一时期,贡茶、一点点成为主要领军品牌 |
| 2016—至今 |
升级 |
喜茶、奈雪的茶、因味茶 |
从原料品质、萃取工艺上,都有重大升级 |
这两年,中国消费市场开始了翻天覆地的变化。消费升级成了年度热词。不管是价格上,还是奶茶包装设计、口味及品牌形象上,都有了不一样的升级体验 |
二、我国奶茶行业细分领域变化及主要奶茶品牌发展情况
①、原料及制作
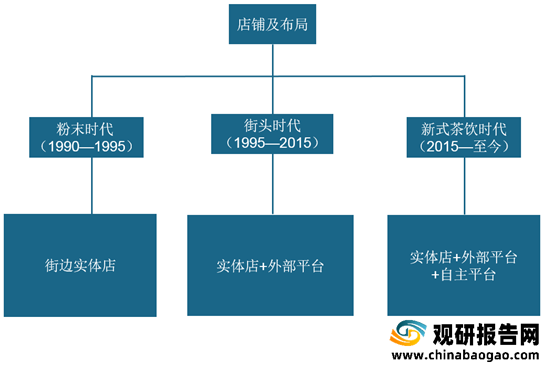
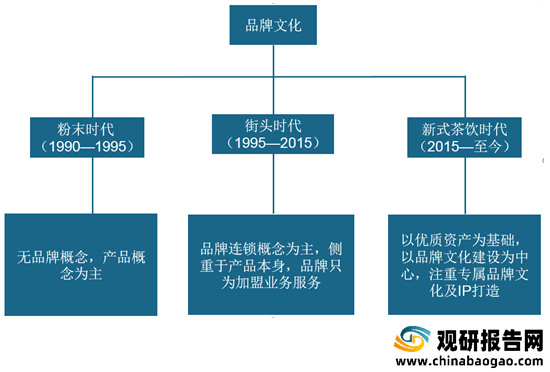
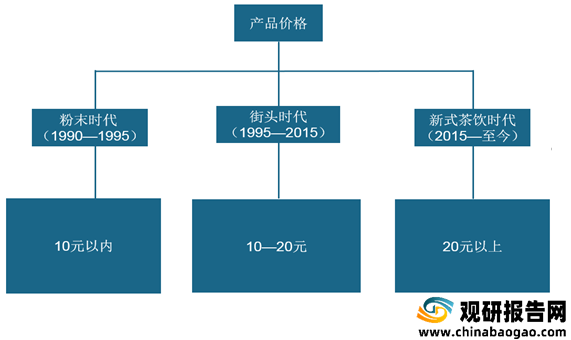
在原料及制作方面,我国奶茶行业经历了三个时代,即粉末时代、街头时代以及新式茶饮时代。随着人们对健康意识程度不断加深,对产品原材料要求也持续提高,尤其是在饮食方面尤为明显。目前,我国奶茶行业处于新式茶饮时代,人们追求天然+高品质原料,这就要求生产商对供应商的要求愈加严格。

②、店铺及布局
随着互联网及外卖平台兴起,我国奶茶行业店铺形成以实体店+外部平台+自主平台的布局形式,截止目前国内奶茶店数量已经超过60万家,其中喜茶在开店数量上处于领先地位,2019年达390家。
| 品牌 |
进驻的城市数量(个) |
门店数量(家) |
品牌成立时间 |
品牌成立地点 |
| 喜茶(原名为皇茶) |
43 |
390 |
2012年 |
广东江门 |
| 奈雪の茶 |
50 |
180+ |
2015年 |
广东深圳 |
| 乐乐茶 |
11 |
54 |
2016年 |
上海 |
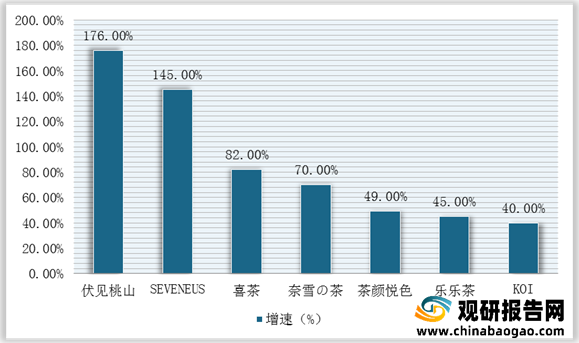
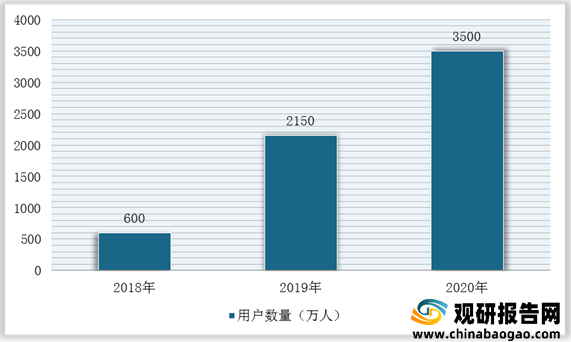
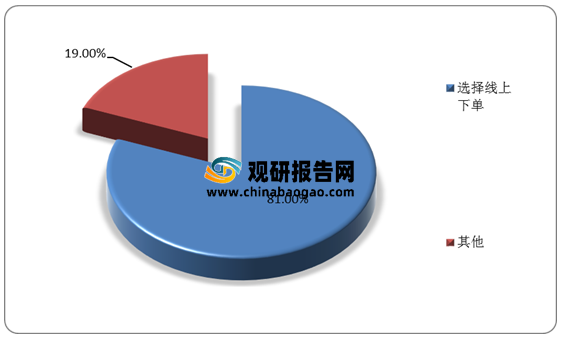
以美西西旗下喜茶为例,美西西旗下喜茶已从2018年的183家门店增至2020年的695家门店,覆盖全球61个城市,而且2020年创立的喜小茶品牌已在广东省6个城市开出了18家门店。而在线上小程序会员方面,2020年,美西西旗下喜茶微信小程序会员数量达到3500万,喜小茶微信小程序会员数量达43万。同时,在喜茶所有消费者中,约81%的消费者选择了线上下单。
③、品牌文化
我国奶茶行业在经过野蛮生长后,现已形成以优质资产为基础,以品牌文化建设为中心,注重专属品牌文化及IP打造。例如,茶颜悦色从产品命名到门店设计,均走的都是高颜值中国风路线,一杯奶茶,从产品命名到杯身设计,都带有浓浓的、中国特有的水墨画风;在特色门店里,茶颜悦色有“别有洞天”、“活字印刷”、“桃花源”,等概念店,吸引了众多群体。因此,在许多游客眼中,茶颜悦色是长沙岳麓山、橘子洲头、马王堆之外的第四大文化标签。
除此之外,喜茶、奈雪和乐乐茶三大品牌也玩起了跨界合作,比如奈雪の茶与李宁、人民日报进行合作,其主要目的在提高消费者对品牌的记忆度。
| 品牌 |
跨界合作 |
| 喜茶 |
喜茶x百雀羚联名推出喜雀礼盒;HEYTEA与 NIKE合作打造HEYTEA
X NIKE LAB;喜茶与联名TOPYS推出了本书等; |
| 奈雪の茶 |
奈雪与旺旺合作,推出旺仔宝藏茶;奈雪与人民日报新媒体合作,推出“报款”红石榴以及“有为青年看报喝茶”快闪店;奈雪与李宁合作,推出“奈雪×李宁”礼盒等 |
| 乐乐茶 |
乐乐茶与阿尔卑斯联名推出阿尔卑斯焦糖茶茶拿铁等单品;乐乐茶与自然堂合作推出快闪店;乐乐茶与网易严选合作,推出不南茶等。 |
④、产品及价格
目前,我国新茶式奶茶品牌众多,尤其是贡茶奶茶,品类多达29个,分为茉香奶茶、醇香奶茶、格雷奶茶三个系列;Coco次之,有奶茶三兄弟、珍珠奶茶、茉香奶茶、椰果奶茶等15个品类。并且,由于近年来新式茶饮奶茶品牌深受消费者欢迎,Coco、贡茶等品牌纷纷加入了鲜果茶新品类。
| 品牌 |
奶茶品类 |
| Coco |
奶茶三兄弟、珍珠奶茶、茉香奶茶、椰果奶茶等15个品类,鲜果茶类5个品类 |
| 贡茶 |
茉香奶茶、醇香奶茶、格雷奶茶三个系列,产品包括原味奶茶、珍珠奶茶、黑糖波霸奶茶等29个品类,鲜果茶类6个品类 |
| 一点点 |
奶茶、奶绿、乌龙奶茶、抹茶奶茶等13个品类,鲜果茶类4个品类 |
| 喜茶 |
奶茶波波冰、烤黑糖波波牛乳、热奶茶波波、热烤黑糖波波牛乳、纯奶茶5个品类 |
| 奈雪の茶 |
黑糖宝藏茶、金色山脉宝藏茶2个品类 |
| 乐乐茶 |
黑糖波霸脏脏茶、桃桃乌龙奶茶、大红袍鲜奶茶、凤凰单枞鲜奶茶4个品类 |
与此同时,随着奶茶品类逐渐增加及市场竞争日趋激烈,其制作、人工、店面等其他成本也不断增加,进而导致企业普遍采用提价策略,产品单价呈上升趋势。根据相关资料显示,在新式茶饮时代,奶茶价格大致在20元以上,其中单品最高单价达到38元,行业产品均价为18.22元,接近一份普通单人餐品价格。
| 品类 |
最高价(元) |
最低价(元) |
均价(元) |
| 益禾堂 |
16 |
6 |
8~10 |
| 书亦烧仙草 |
18 |
9 |
10~14 |
| Coco |
22 |
9 |
12~16 |
| 茶颜悦色 |
26 |
12 |
15~16 |
| 茶百道 |
26 |
8 |
15~20 |
| 一点点 |
28 |
8 |
16~20 |
| 快乐方程式 |
25 |
14 |
17~20 |
| 沪上阿姨 |
32 |
8 |
17~22 |
| 乐乐茶 |
34 |
15 |
22~28 |
| 喜茶 |
37 |
16 |
24~28 |
| 奈雪⒄茶 |
38 |
13 |
25~30 |
⑤、加工
随着人工智能、数字化逐渐进入人们生活,新式茶饮时代的奶茶加工也实现以人工+机器+新食品加工技术。并且,近年来提供智能奶茶店方案提供商也逐渐诞生,如AI TEA。

| 企业名称 |
智能化体现 |
| AI TEA |
主要对品牌门店进行升级改造,为客户提供基于物联网的智慧茶饮制作和基于互联网的数字化营销服务,促进新零售和无界零售商业模式的落地 |
| AI TEA还推出了AI TEA机器人,能够替代人工进行奶茶的制作,平均制作一杯茶饮仅需30-60秒,相较于传统的人工制作节省了15-45秒 |
|
| 喜茶 |
为拓展更多的生活消费场景,专门打造了智能新店“HEYTEA GO” |
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








