
桃子是一种果实作为水果的植物,花可以观赏,果实多汁,可以生食或制成桃脯、罐头等,核仁也可以食用。果肉有白色和黄色的,一般在亚洲最受欢迎的品种多为白色果肉,香甜多汁;欧洲、澳洲和北美洲的人则在历史上喜欢黄色果肉比较酸的品种。
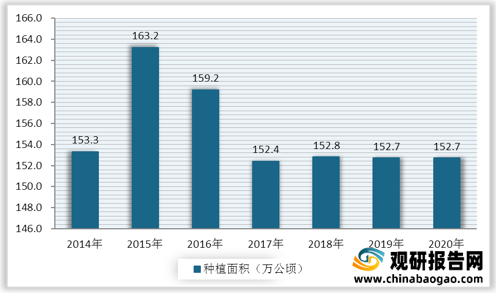
通过统计数据,全球桃子种植面积相对稳定,主要维持在152、153万公顷左右,但2015年、2016年桃子种植面积变化较大,分别是163.2万公顷和159.2万公顷 ;2017-2020年,全球桃子种植面积都维持在152-153万公顷之间。
虽然全球桃子种植面积总体有下滑趋势,但得益于不断进步的种植技术,全球桃子产量呈逐年增长态势。统 计数据显示,全球桃子产量由2014年的2252.5万吨增长至2020年的2645.3万吨。

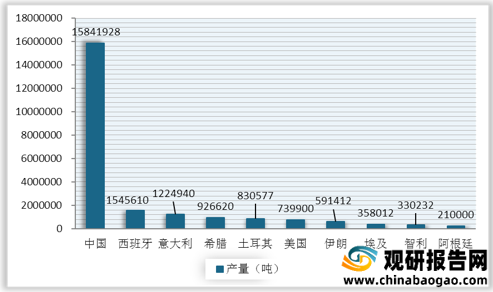
其中,我国是桃子产量最大的国家,且产量遥遥领先于其他国家。就2019年说,数据显示,2019年我国桃子产量达15841928吨,是第二名西班牙的10倍。
桃原产自中国,除黑龙江省外,其他各省、市、自治区都有桃树栽培。我国桃子主要经济栽培地区在华北、华东各省,桃子种植面积十分辽阔。近年来,我国桃子的种植面积呈增长态势,统计数据显示,2014年我国桃子种植面积为72.8万公顷,截至2020年已增长至86.7万吨。

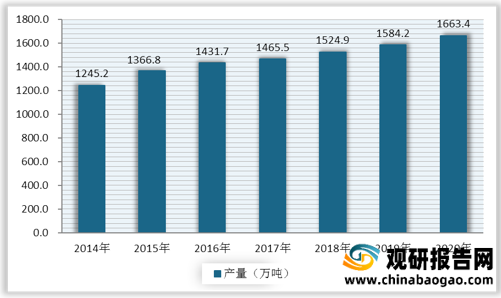
我国是桃子生产大国。近年来,随着种植面积的增长与种植技术的进步,我国桃子产量得到进一步增长,2014年-2020年,我国桃子产量逐年增长,从1245.2万吨增长到了1663.4万吨。
我国是桃子生产大国,也是桃子主要出口国家。但是2020年受全球疫情的影响,我国桃子出口数量有所减少。据数据显示,2020年我国桃子出口数量为7.76万吨,同比2019年下降了36%。

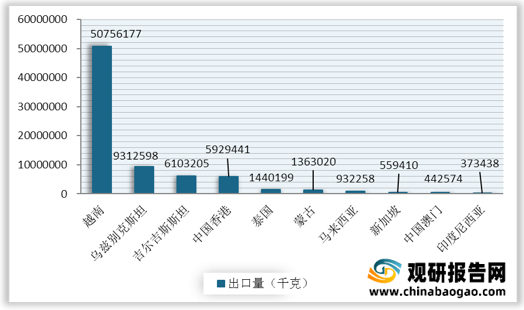
其中,2020年我国桃子出口数量最多国家是越南,出口数量为50756177千克;乌兹别克斯坦地区排第二,出口数量为9312598千克。受桃子易损坏的限制,我国桃子出口对象主要是周边地区。
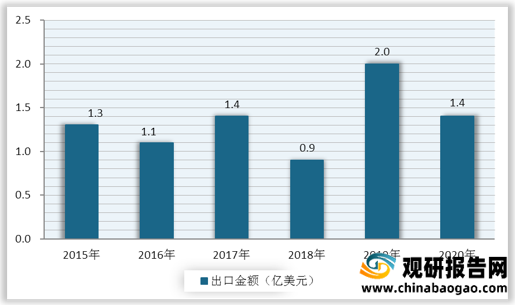
受到出口数量的影响,我国桃子出口金额波动起伏较大,2020年我国桃子出口金额为1.4亿美元,同比上一年下降了31.6%。
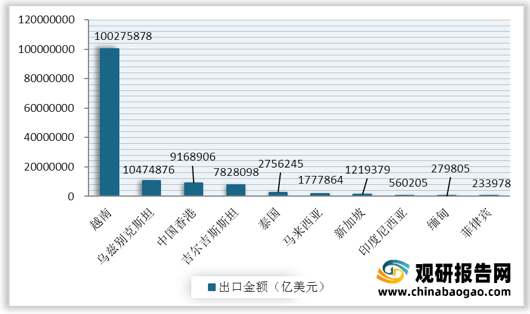
其中,2020年我国桃子出口金额最多地区为越南,出口金额100275878美元;排在第二位的是乌兹别克斯坦地区,出口金额为10474876美元;再次是中国香港地区,出口金额为9168906美元。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
通过统计数据,全球桃子种植面积相对稳定,主要维持在152、153万公顷左右,但2015年、2016年桃子种植面积变化较大,分别是163.2万公顷和159.2万公顷 ;2017-2020年,全球桃子种植面积都维持在152-153万公顷之间。
2014-2020年全球桃子种植面积
数据来源:观研天下整理
虽然全球桃子种植面积总体有下滑趋势,但得益于不断进步的种植技术,全球桃子产量呈逐年增长态势。统 计数据显示,全球桃子产量由2014年的2252.5万吨增长至2020年的2645.3万吨。
2014-2020年全球桃子产量

数据来源:观研天下整理
其中,我国是桃子产量最大的国家,且产量遥遥领先于其他国家。就2019年说,数据显示,2019年我国桃子产量达15841928吨,是第二名西班牙的10倍。
2019年全球桃子产量排名前十国家
数据来源:观研天下整理
桃原产自中国,除黑龙江省外,其他各省、市、自治区都有桃树栽培。我国桃子主要经济栽培地区在华北、华东各省,桃子种植面积十分辽阔。近年来,我国桃子的种植面积呈增长态势,统计数据显示,2014年我国桃子种植面积为72.8万公顷,截至2020年已增长至86.7万吨。
2014-2020年我国桃子种植面积

数据来源:观研天下整理
我国是桃子生产大国。近年来,随着种植面积的增长与种植技术的进步,我国桃子产量得到进一步增长,2014年-2020年,我国桃子产量逐年增长,从1245.2万吨增长到了1663.4万吨。
2014-2020年中国桃子产量
数据来源:观研天下整理
我国是桃子生产大国,也是桃子主要出口国家。但是2020年受全球疫情的影响,我国桃子出口数量有所减少。据数据显示,2020年我国桃子出口数量为7.76万吨,同比2019年下降了36%。
2015-2020年我国桃子出口数量

数据来源:中国海关
其中,2020年我国桃子出口数量最多国家是越南,出口数量为50756177千克;乌兹别克斯坦地区排第二,出口数量为9312598千克。受桃子易损坏的限制,我国桃子出口对象主要是周边地区。
2020年我国桃子出口数量前十地区
数据来源:中国海关
受到出口数量的影响,我国桃子出口金额波动起伏较大,2020年我国桃子出口金额为1.4亿美元,同比上一年下降了31.6%。
2015-2020年我国桃子出口金额
数据来源:中国海关
其中,2020年我国桃子出口金额最多地区为越南,出口金额100275878美元;排在第二位的是乌兹别克斯坦地区,出口金额为10474876美元;再次是中国香港地区,出口金额为9168906美元。
2020年我国桃子出口金额前十地区
数据来源:中国海关(LM)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








