
棉籽油是从棉花属植物种子提炼而成的食用油,主要来源为陆地棉和草棉,其植种用途在取得棉纤维、作动物饲料及榨油。棉籽油原油呈暗红色,含有高量棉酚、游离脂肪酸、磷脂。加工后会有温和的味道,通常呈现清澈的浅金黄色,色度取决于炼油量。
在工业中,棉籽油主要用于肥皂、蜡烛和化妆品等的制作生产,或作为汽车的生物燃料,或作为机器的润滑剂。在农业中,棉籽油的毒性可被视为有利于杀虫,但精制棉油透明无毒,可食用。棉籽油口感淡,氧化稳定性好。它也是生产色拉油、人造黄油和起酥油脂的理想原料。由于其良好的抗氧化性能,沙拉油可以保持新鲜,长久储存不易变质,氢化后无氢化气味,因此用于制作人造黄油和起酥油。
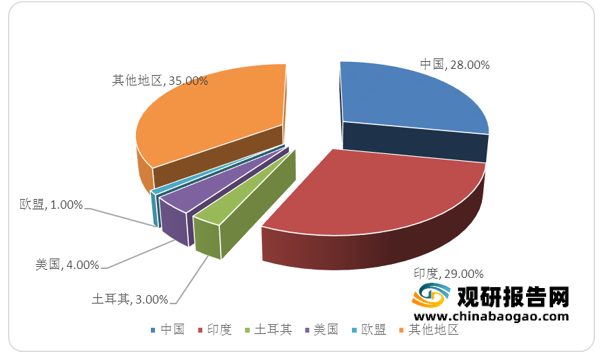
棉籽油非刚性需求性植物油,产量受市场需求、消费观念等各种因素影响较大,据统计数据显示,2020年全球棉籽油产量487万吨,同比2019年减少了4.7%。其中,2020年我国棉籽油产量136万吨,占世界总产量的27.9%;印度棉籽油产量140.5万吨,占世界总产量的29%;其他地区棉籽油产量较少。

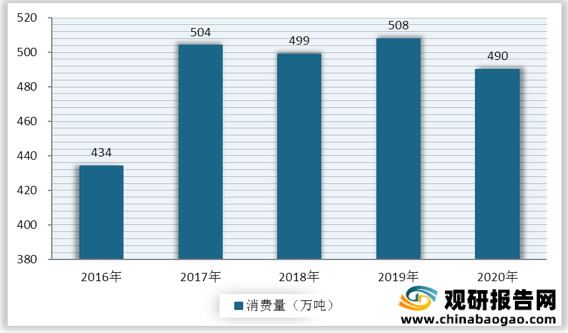
虽然棉籽油应用广泛,但越来越多人意识到棉油具有一定的健康隐患,需求量有下降趋势。数据显示,2019年全球棉籽油消费量达到508万吨,2020年消费量490万吨,同比减少3.5%。比较全球总产量与总消费量,可以看出全球棉籽油供需平衡。
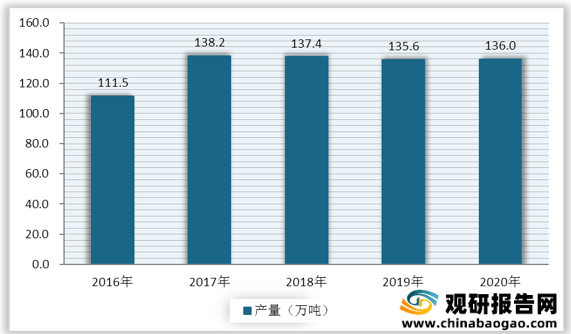
近年来,我国棉籽油、棉粕、棉籽壳消费的快速增长,促进了棉籽油工业的快速发展 ,推动了棉籽油产量的增长。2016年-2017年我国棉籽油由111.5万吨增产至138.2万吨;2017年-2020年我国棉籽油产量基本稳定在137万吨左右。
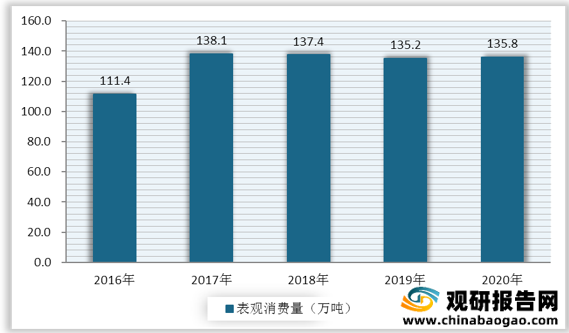
我国棉籽油下游主要用于工业生产,部分用于生产色拉油、人造黄油和起酥油脂的生产,近年来这些下游行业的快速发展,推动了我国棉籽油的表观消费。数据统计,我国2020年棉籽油表观消费量达到了135.8万吨。
由于我国棉籽油易受价格起伏波动的冲击,市场容量变动明显。据统计,2017年我国棉籽油市场规模达到80.65亿元这样一个较大的规模,但2018年降低至66.5亿元,此后逐年增长,截至2020年我国棉籽油市场规 模增长至80.76亿元,同比增长7%。

行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
在工业中,棉籽油主要用于肥皂、蜡烛和化妆品等的制作生产,或作为汽车的生物燃料,或作为机器的润滑剂。在农业中,棉籽油的毒性可被视为有利于杀虫,但精制棉油透明无毒,可食用。棉籽油口感淡,氧化稳定性好。它也是生产色拉油、人造黄油和起酥油脂的理想原料。由于其良好的抗氧化性能,沙拉油可以保持新鲜,长久储存不易变质,氢化后无氢化气味,因此用于制作人造黄油和起酥油。
棉籽油非刚性需求性植物油,产量受市场需求、消费观念等各种因素影响较大,据统计数据显示,2020年全球棉籽油产量487万吨,同比2019年减少了4.7%。其中,2020年我国棉籽油产量136万吨,占世界总产量的27.9%;印度棉籽油产量140.5万吨,占世界总产量的29%;其他地区棉籽油产量较少。
2016-2020年全球棉籽油产量

数据来源:观研天下整理
2020年部分地区棉籽油产量占比
数据来源:观研天下整理
虽然棉籽油应用广泛,但越来越多人意识到棉油具有一定的健康隐患,需求量有下降趋势。数据显示,2019年全球棉籽油消费量达到508万吨,2020年消费量490万吨,同比减少3.5%。比较全球总产量与总消费量,可以看出全球棉籽油供需平衡。
2016-2020年全球棉籽油消费量
数据来源:观研天下整理
2016-2020年我国棉籽油产量
数据来源:观研天下整理
我国棉籽油下游主要用于工业生产,部分用于生产色拉油、人造黄油和起酥油脂的生产,近年来这些下游行业的快速发展,推动了我国棉籽油的表观消费。数据统计,我国2020年棉籽油表观消费量达到了135.8万吨。
2016-2020年我国棉籽油行业表观消费量
数据来源:观研天下整理
由于我国棉籽油易受价格起伏波动的冲击,市场容量变动明显。据统计,2017年我国棉籽油市场规模达到80.65亿元这样一个较大的规模,但2018年降低至66.5亿元,此后逐年增长,截至2020年我国棉籽油市场规 模增长至80.76亿元,同比增长7%。
2016-2020年我国棉籽油市场规模

数据来源:观研天下整理(LM)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








