
辣椒,茄科、辣椒属。是一年或有限多年生草本植物。果实通常呈圆锥形或长圆形,未成熟时呈绿色,成熟后变成鲜红色、绿色或紫色,以红色最为常见。辣椒的果实因果皮含有辣椒素而有辣味,能增进食欲。辣椒中维生素C的含量在蔬菜中居第一位,原产墨西哥,明朝末年传入中国。
辣椒可鲜食、加工成食品和调味品,还可作为医药、化工、军工等方面的原材料,用途广泛,开发潜力巨大,是世界上具有良好发展前景的经济作物之一。20世纪90年代以来,世界辣椒产业发展较快,其中中国发展最为迅速。
一、全球辣椒供给现状
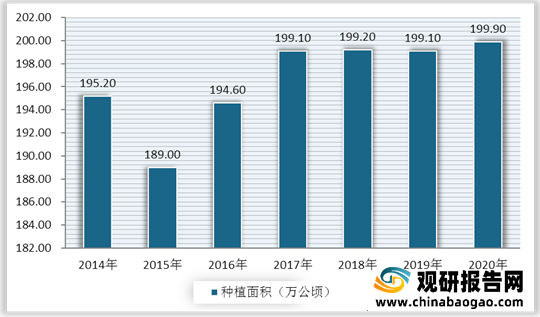
得益于独特的口味和广泛的用途,辣椒现已成为世界上仅次于豆类、番茄的第3大蔬菜作物,在全球温带、热带、亚热带地区均有种植。全球辣椒种植面积方面总体呈增长态势,2019年全球辣椒种植面积为199.1万公顷,2020年在全球疫情爆发的严峻情形下,辣椒种植面积依然在增长,达199.9万公顷,同比增加0.8万公顷。
产量方面,据统计数据显示,2014-2020年全球辣椒产量稳定增长。相比种植面积出现波动增减,全球辣椒产量持续增长,截至2020年全球辣椒产量为3928万吨,同比增长3.29%。
从2019年全球辣椒产量排行榜来看,我国1990.7万吨的辣椒产量遥遥领先于其他国家或地区,稳坐第一;排第二的是墨西哥,2019年墨西哥辣椒产量为323.8万吨;排在第三名的是欧盟28国,产量为281.5万吨。
二、我国辣椒供给现状分析
近年来,我国辣椒种植面积和产量均持续增长,辣椒已成为我国许多省市县的主要经济支柱作物,我国的西北、西南、东北都是著名的辣椒种植范围。其中以湖南、四川和贵州最为出名,湖南人嗜食辣椒,无辣不欢,贵州、四川也是如此。中国八大名菜系中,川菜和湘菜占有两席,这川菜和湘菜的主要特点就是辣。这足以看出,辣椒在中国人餐桌上的地位了。
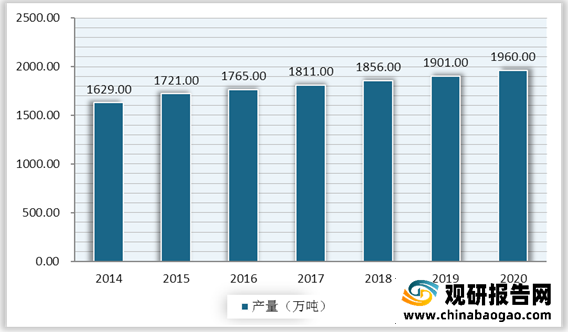
随着种植面积的增加,我国辣椒产量也在逐年增长,数据显示,2020年我国辣椒产量达到1960万吨,同比增长3.1%。
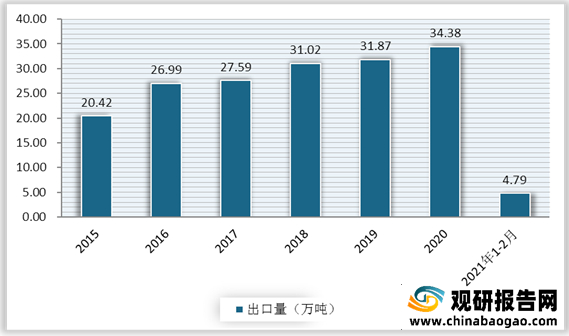
我国不仅是辣椒产量大国还是出口大国,统计数据显示,2015-2020年我国辣椒出口数量逐年增长,截至2021年1-2月我国辣椒出口数量为4.79万吨,同比增长5.57%。
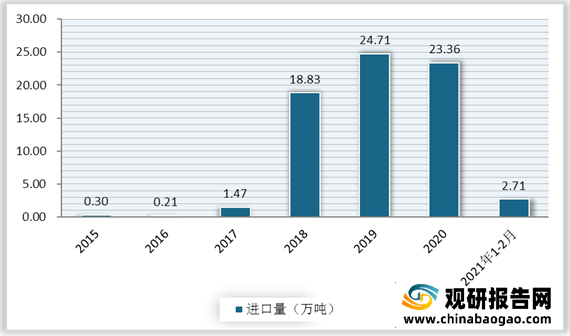
一直以来,我国辣椒出口量都大于 进口量,处于贸易顺差地位。2018年以前,我国辣椒进口量远小于我国辣椒出口量,2018年以来,我国辣椒进口数量有较大幅度的增长。数据显示,截至2021年1-2月我国辣椒进口量为2.71万吨,同比下降2.36%。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
辣椒可鲜食、加工成食品和调味品,还可作为医药、化工、军工等方面的原材料,用途广泛,开发潜力巨大,是世界上具有良好发展前景的经济作物之一。20世纪90年代以来,世界辣椒产业发展较快,其中中国发展最为迅速。
一、全球辣椒供给现状
得益于独特的口味和广泛的用途,辣椒现已成为世界上仅次于豆类、番茄的第3大蔬菜作物,在全球温带、热带、亚热带地区均有种植。全球辣椒种植面积方面总体呈增长态势,2019年全球辣椒种植面积为199.1万公顷,2020年在全球疫情爆发的严峻情形下,辣椒种植面积依然在增长,达199.9万公顷,同比增加0.8万公顷。
2014-2020年全球辣椒种植面积
数据来源:观研天下整理
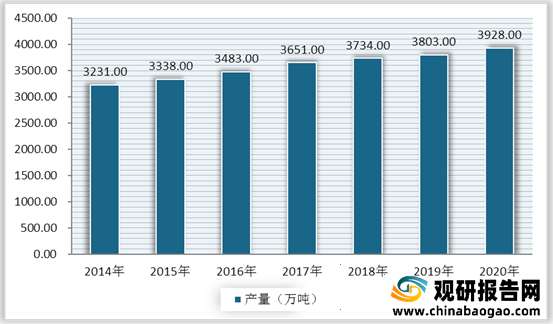
产量方面,据统计数据显示,2014-2020年全球辣椒产量稳定增长。相比种植面积出现波动增减,全球辣椒产量持续增长,截至2020年全球辣椒产量为3928万吨,同比增长3.29%。
2014-2020年全球辣椒产量
数据来源:观研天下整理
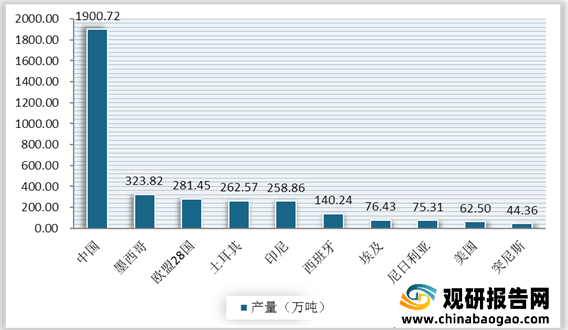
从2019年全球辣椒产量排行榜来看,我国1990.7万吨的辣椒产量遥遥领先于其他国家或地区,稳坐第一;排第二的是墨西哥,2019年墨西哥辣椒产量为323.8万吨;排在第三名的是欧盟28国,产量为281.5万吨。
2019年全球辣椒产量前十统计
数据来源:观研天下整理
二、我国辣椒供给现状分析
近年来,我国辣椒种植面积和产量均持续增长,辣椒已成为我国许多省市县的主要经济支柱作物,我国的西北、西南、东北都是著名的辣椒种植范围。其中以湖南、四川和贵州最为出名,湖南人嗜食辣椒,无辣不欢,贵州、四川也是如此。中国八大名菜系中,川菜和湘菜占有两席,这川菜和湘菜的主要特点就是辣。这足以看出,辣椒在中国人餐桌上的地位了。
我国辣椒主产区
| 产区 |
省份 |
辣椒品种 |
| 华南主产区 |
四川、重庆、贵州、云南、湖南、江西、湖北等 |
线椒、干椒、朝天椒、薄皮泡椒、羊角椒等 |
| 北方保护地主产区 |
山东、河北、辽宁等 |
牛角椒、高品质的大果型黄皮椒、厚皮甜椒等 |
| 西北主产区 |
甘肃、新疆、陕西等 |
加工干椒、大果型螺丝椒、厚皮甜椒等 |
| 东北主产区 |
东北三省、宁夏、内蒙古等 |
厚皮甜椒、粗黄绿皮尖椒、麻辣椒、沈椒等 |
数据来源:公开资料整理
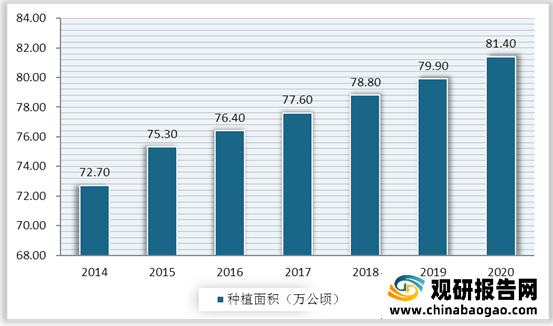
目前我国辣椒种植已逐步脱离季节与地域限制,形成了非常现代化的大规模生产基地。据数据统计,截至2020年,我国辣椒种植面积为81.4万公顷,同比增长1.5万公顷。
2014-2020年我国辣椒种植面积
数据来源:观研天下整理
随着种植面积的增加,我国辣椒产量也在逐年增长,数据显示,2020年我国辣椒产量达到1960万吨,同比增长3.1%。
2014-2020年我国辣椒产量
数据来源:观研天下整理
我国不仅是辣椒产量大国还是出口大国,统计数据显示,2015-2020年我国辣椒出口数量逐年增长,截至2021年1-2月我国辣椒出口数量为4.79万吨,同比增长5.57%。
2015-2021年1-2月我国辣椒出口量
数据来源:观研天下整理
一直以来,我国辣椒出口量都大于 进口量,处于贸易顺差地位。2018年以前,我国辣椒进口量远小于我国辣椒出口量,2018年以来,我国辣椒进口数量有较大幅度的增长。数据显示,截至2021年1-2月我国辣椒进口量为2.71万吨,同比下降2.36%。
2015-2021年1-2月我国辣椒进口量
数据来源:观研天下整理(LM)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








