
参考观研天下发布《2018年中国白酒行业分析报告-市场深度分析与投资前景预测》
食品饮料板块盈利能力持续改善。2018 年一季度食品饮料板块总体毛利率和净利率达到 50.08%和20.30%,分别比2017年一季度水平增加4.11个百分点和2.63个百分点,总体净资产收益率达到25.27%(年化),相比2017年一季度和2017年全年的水平均有提升。
白酒板块杜邦分析结果与食品饮料整体呈现类似的特征,各项指标优于行业平均。白酒板块2018年一季度毛利率稳定在76.35%的历史较高水平,同比提升幅度达4.37个百分点,净利率同比提升幅度2.74个百分点;一季度净资产收益率(年化)达到35.11%,比2017年全年上升11.11个百分点,比2017年一季度单季也上升了4.81个百分点,盈利能力高于食品饮料整体水平。
啤酒作为大众消费品,总体盈利能力显著低于食品饮料总体。啤酒板块2018年一季度毛利率水平为36.92%,同比提升2.72个百分点,净利率水平达到7.02%,同比提升0.67个百分点,但绝对水平仍然偏低。2018 年一季度啤酒板块的净资产收益率(年化)为 7.62%,相较2017年全年和2017年一季度均有提升,但是仍远低于食品饮料25.27%的整体水平。
乳品板块总体盈利能力改善不大。2018 年一季度毛利率为 37.29%,相比 年全年和 2017年一季度都没有太大变化;净利率同比仅提升0.13个百分点;净资产收益率(年化)相比2017年全年提升6.31个百分点,剔除季节性因素后,相比2017年一季度仅提升1.23个百分点。
调味品板块的杜邦分析结果健康,盈利能力稳步持续改善。调味品板块2018年一季度剔除季度因素后的毛利率仍有提升,净利率同比提升4.35个百分点;总资产周转率有所加快,杠杆率小幅下降,一季度净资产收益率(年化)达到27.26%,无论相比2017年全年还是2017 年一季度单季都有明显提升。
食品综合板块盈利能力小幅改善。2018 年一季度,食品综合板块整体毛利率和净利率分别为 30%和9%,较去年一季度有小幅提升,总资产周转率和权益乘数同比有所下降,2018年一季度对应的年化净资产收益率为 13.57%,较去年一季度提升了 1个百分点,低于食品饮料板块整体水平。
食品饮料板块盈利能力持续改善。2018 年一季度食品饮料板块总体毛利率和净利率达到 50.08%和20.30%,分别比2017年一季度水平增加4.11个百分点和2.63个百分点,总体净资产收益率达到25.27%(年化),相比2017年一季度和2017年全年的水平均有提升。
表 :食品饮料板块杜邦分析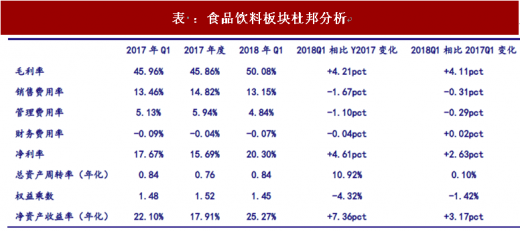
资料来源:公开资料整理
白酒板块杜邦分析结果与食品饮料整体呈现类似的特征,各项指标优于行业平均。白酒板块2018年一季度毛利率稳定在76.35%的历史较高水平,同比提升幅度达4.37个百分点,净利率同比提升幅度2.74个百分点;一季度净资产收益率(年化)达到35.11%,比2017年全年上升11.11个百分点,比2017年一季度单季也上升了4.81个百分点,盈利能力高于食品饮料整体水平。
表 :白酒板块杜邦分析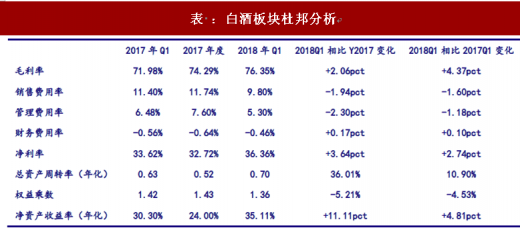
资料来源:公开资料整理
啤酒作为大众消费品,总体盈利能力显著低于食品饮料总体。啤酒板块2018年一季度毛利率水平为36.92%,同比提升2.72个百分点,净利率水平达到7.02%,同比提升0.67个百分点,但绝对水平仍然偏低。2018 年一季度啤酒板块的净资产收益率(年化)为 7.62%,相较2017年全年和2017年一季度均有提升,但是仍远低于食品饮料25.27%的整体水平。
表 :啤酒板块杜邦分析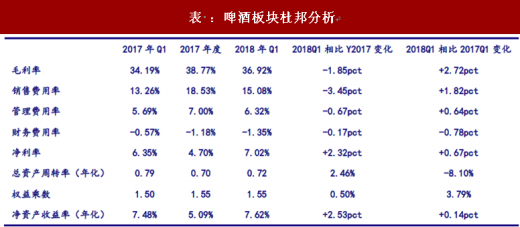
资料来源:公开资料整理
乳品板块总体盈利能力改善不大。2018 年一季度毛利率为 37.29%,相比 年全年和 2017年一季度都没有太大变化;净利率同比仅提升0.13个百分点;净资产收益率(年化)相比2017年全年提升6.31个百分点,剔除季节性因素后,相比2017年一季度仅提升1.23个百分点。
表:乳品板块杜邦分析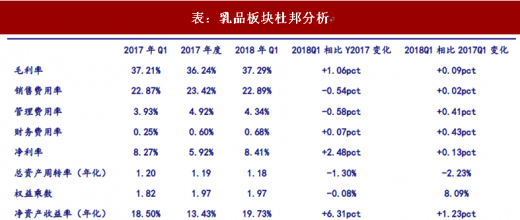
资料来源:公开资料整理
调味品板块的杜邦分析结果健康,盈利能力稳步持续改善。调味品板块2018年一季度剔除季度因素后的毛利率仍有提升,净利率同比提升4.35个百分点;总资产周转率有所加快,杠杆率小幅下降,一季度净资产收益率(年化)达到27.26%,无论相比2017年全年还是2017 年一季度单季都有明显提升。
表 :调味品板块杜邦分析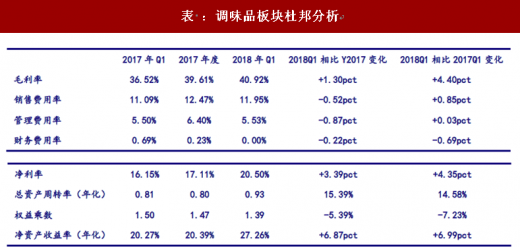
资料来源:公开资料整理
食品综合板块盈利能力小幅改善。2018 年一季度,食品综合板块整体毛利率和净利率分别为 30%和9%,较去年一季度有小幅提升,总资产周转率和权益乘数同比有所下降,2018年一季度对应的年化净资产收益率为 13.57%,较去年一季度提升了 1个百分点,低于食品饮料板块整体水平。
表:食品综合板块杜邦分析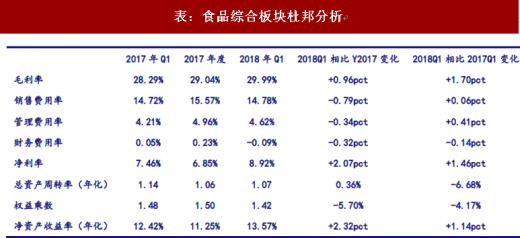
资料来源:公开资料整理
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








