
复合调味品发展尚处于成长阶段
根据最新国标定义,复合调味料是指使用两种或两种以上的调味料为原料,添加或不添加辅料,经相应工艺加工制成的可呈液态、半固态或固态的产品。这并非一个新兴的概念,餐饮厨师使用手工调制的复合调味品进行烹饪历史久远,食品加工端使用固态复合调味品也有近20年的历史,而餐饮和消费端的复合调味品在近5年才步入高速发展阶段。
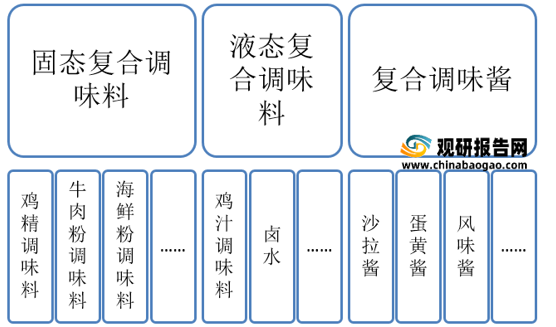
根据国家2007年对调味品的国标定义中的分类,复合调味品主要分为固态、液态、酱类三种。而从三大类中细分的子品类所涵盖的产品看,2007年的国标已无法完全囊括当前市场所流通的复合调味品产品。
1990年之前,复合调味品行业处在萌芽阶段,1982年,天津调味品研究所开发出中式菜肴复合调味品,并首先使用复合调味品这一名词。同期,我国自主研发肉骨膏粉的企业也逐渐涌现。在90年代到2000年期间,国际复调料公司开始进入中国,并带来了较为先进的管理方式和营销思路。同时我国也实现了酵母抽提物和肉类抽提物的国产化,为复合调味料的发展提供了原料基础。2000年以后,复调料逐渐走上快速发展期。

市场空间巨大,行业保持高速增长
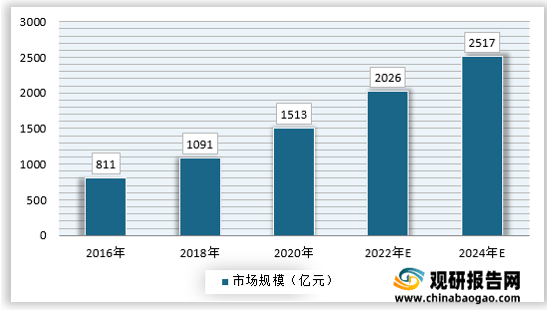
我国复合调味品行业处于高速成长阶段,凭借便捷性、标准化、复合化等特征,未来调味品行业核心消费品将从基础调味料(酱油、醋、味精)向功能化、复合化调味品迭代。近年,伴随川菜连锁餐饮在全国范围内快速扩张,复合调味料中的火锅调味料和中式复调料表现亮眼,两大优质细分赛道率先进入高速发展阶段。2018年行业市场规模达到千亿规模,预计未来在高增速驱动下,到2024年市场规模将达到2517亿元。
行业竞争格局分散,龙头地位尚不稳固
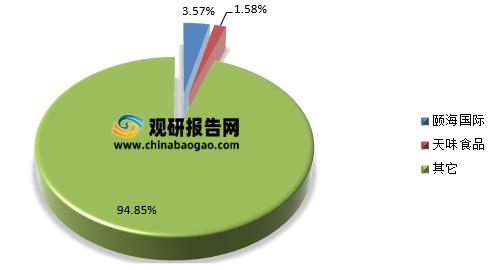
复合调味品行业当前处在发展阶段,竞争格局相对分散。短期来看行业空间仍然广阔,各细分赛道中机会众多,行业内公司普遍进入细分市场抢占增量空间,行业集中度难以快速提高。中长期看,行业中具有先发优势的公司未来有望保持领先地位。
从品类看,当前行业产品竞争主要集中在火锅底料、中餐调味料以及佐餐酱三类。其中ToB端的日辰股份和安记食品主营业务都涉及调味粉和调味酱产品。而行业龙头颐海国际和天味食品则主要在火锅底料和中式复调料建立较为完整的产品矩阵。此外,传统酱油龙头海天和中炬跨界进入复调料行业后,均推出了火锅底料和佐餐酱产品。
短期来看,川菜、火锅和烧烤类餐饮业态相对契合连锁化模式,因此近年配套的火锅底料和川式复合调味料成为复调料行业中增速最快的细分赛道,大量调味品公司开始涉足这两类产品。但同时,由于准入门槛低,产品同质化严重,因此行业中尚未产生绝对龙头。
更多深度内容,请查阅观研报告网:
《2021年中国复合调味品行业分析报告-行业竞争现状与发展战略规划》
《2021年中国复合调味品市场分析报告-行业现状调查与未来前景研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
根据最新国标定义,复合调味料是指使用两种或两种以上的调味料为原料,添加或不添加辅料,经相应工艺加工制成的可呈液态、半固态或固态的产品。这并非一个新兴的概念,餐饮厨师使用手工调制的复合调味品进行烹饪历史久远,食品加工端使用固态复合调味品也有近20年的历史,而餐饮和消费端的复合调味品在近5年才步入高速发展阶段。
根据国家2007年对调味品的国标定义中的分类,复合调味品主要分为固态、液态、酱类三种。而从三大类中细分的子品类所涵盖的产品看,2007年的国标已无法完全囊括当前市场所流通的复合调味品产品。
国标GB/T20903-2007对复合调味料分类
资料来源:观研天下数据中心整理
1990年之前,复合调味品行业处在萌芽阶段,1982年,天津调味品研究所开发出中式菜肴复合调味品,并首先使用复合调味品这一名词。同期,我国自主研发肉骨膏粉的企业也逐渐涌现。在90年代到2000年期间,国际复调料公司开始进入中国,并带来了较为先进的管理方式和营销思路。同时我国也实现了酵母抽提物和肉类抽提物的国产化,为复合调味料的发展提供了原料基础。2000年以后,复调料逐渐走上快速发展期。
不同类型调味品所处行业生命周期

资料来源:观研天下数据中心整理
市场空间巨大,行业保持高速增长
我国复合调味品行业处于高速成长阶段,凭借便捷性、标准化、复合化等特征,未来调味品行业核心消费品将从基础调味料(酱油、醋、味精)向功能化、复合化调味品迭代。近年,伴随川菜连锁餐饮在全国范围内快速扩张,复合调味料中的火锅调味料和中式复调料表现亮眼,两大优质细分赛道率先进入高速发展阶段。2018年行业市场规模达到千亿规模,预计未来在高增速驱动下,到2024年市场规模将达到2517亿元。
2016-2024年我国复合调味品市场空间及预测
资料来源:观研天下数据中心整理
复合调味品行业当前处在发展阶段,竞争格局相对分散。短期来看行业空间仍然广阔,各细分赛道中机会众多,行业内公司普遍进入细分市场抢占增量空间,行业集中度难以快速提高。中长期看,行业中具有先发优势的公司未来有望保持领先地位。
从品类看,当前行业产品竞争主要集中在火锅底料、中餐调味料以及佐餐酱三类。其中ToB端的日辰股份和安记食品主营业务都涉及调味粉和调味酱产品。而行业龙头颐海国际和天味食品则主要在火锅底料和中式复调料建立较为完整的产品矩阵。此外,传统酱油龙头海天和中炬跨界进入复调料行业后,均推出了火锅底料和佐餐酱产品。
短期来看,川菜、火锅和烧烤类餐饮业态相对契合连锁化模式,因此近年配套的火锅底料和川式复合调味料成为复调料行业中增速最快的细分赛道,大量调味品公司开始涉足这两类产品。但同时,由于准入门槛低,产品同质化严重,因此行业中尚未产生绝对龙头。
2020年复合调味品行业集中度分布
资料来源:观研天下数据中心整理(YM)
更多深度内容,请查阅观研报告网:
《2021年中国复合调味品行业分析报告-行业竞争现状与发展战略规划》
《2021年中国复合调味品市场分析报告-行业现状调查与未来前景研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








