
奶茶文化历史悠久,最早可追溯至公元 5 世纪,主要分为草原奶茶和英式奶茶,目前已经衍生出草原奶茶、英式奶茶、港式奶茶、台式奶茶及印度奶茶等多种口味和品种。其中英式奶茶衍生出港式奶茶和台式奶茶。
接着麒麟控股株式会社于 2007 年推出午后红茶(后更名为午后奶茶),以瓶装奶茶形态率先上市,同年娃哈哈的呦呦奶茶也上市。统一于 2009 年推出阿萨姆奶茶,后来者居上,成为液体瓶装奶茶的领导者。随后,各大巨头陆续进入瓶装奶茶市场,瓶装奶茶市场逐步扩大,目前主要包括统一、康师傅、娃哈哈、麒麟及三得利等等。2017年4月,香飘飘推出杯装液体奶茶—牛乳茶和兰芳园,切入液体奶茶行业。2018 年 7 月,香飘飘推出杯装即饮果汁茶,切入即饮茶行业。
从行业格局来看,目前冲泡奶茶行业进入寡头垄断格局,香飘飘一家独大,市占率超 60%。
在食物搭配上,“烘培类食品+茶饮” 的主流搭配依然是消费者最偏爱的组合;然而配餐选择烧烤、火锅和小龙虾的用户也分别达到 44%、34%和 25%。中国传统美食与新式茶饮的结合,或许正逐渐成为具有中国特色的新式茶饮消费文化。例如新式茶饮领先品牌喜茶和奈雪的茶门店里率先销售面包(且都有切面包服务),搭配茶饮食用。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
自 20 世纪 90 年代以来,以港式奶茶和台式奶茶为代表的新式奶茶开始逐渐将连锁销售网络拓展到全国,中国的奶茶行业不断发展壮大,如今已经成为许多年轻人生活中不可或缺的一部分。
在此期间,奶茶工业标准化生产业也起步。由于珍珠奶茶中的珍珠的主要成分是淀粉,不易保存,香飘飘率先使用椰果替代淀粉,于 2005 年开创冲泡杯装奶茶之先河;随后喜之郎旗下优乐美及浙江大好食品旗下香约等杯装奶茶投放市场,市场导入和消费者培育逐渐完成。接着麒麟控股株式会社于 2007 年推出午后红茶(后更名为午后奶茶),以瓶装奶茶形态率先上市,同年娃哈哈的呦呦奶茶也上市。统一于 2009 年推出阿萨姆奶茶,后来者居上,成为液体瓶装奶茶的领导者。随后,各大巨头陆续进入瓶装奶茶市场,瓶装奶茶市场逐步扩大,目前主要包括统一、康师傅、娃哈哈、麒麟及三得利等等。2017年4月,香飘飘推出杯装液体奶茶—牛乳茶和兰芳园,切入液体奶茶行业。2018 年 7 月,香飘飘推出杯装即饮果汁茶,切入即饮茶行业。
目前国内奶茶主要形态有液态瓶装奶茶、液态杯装奶茶、冲泡杯装奶茶、冲泡盒装奶茶以及门店现调奶茶等。其中规模最大的是门店现调奶茶,也是目前市场的主流。
国内奶茶主要形态及其代表性品牌
| 形态 |
代表 |
| 液态瓶装 |
阿萨姆奶茶、午后奶茶、呦呦奶茶等 |
| 液态杯装 |
MECO牛乳茶、兰芳园等 |
| 冲泡杯装 |
香飘飘经典系、优乐美等 |
| 冲泡盒装 |
立顿奶茶等 |
| 门店现调 |
喜茶、奈雪的茶、一点点、茶颜悦色等 |
资料来源:公开资料整理
从行业格局来看,目前冲泡奶茶行业进入寡头垄断格局,香飘飘一家独大,市占率超 60%。
冲泡奶茶领域,主要参与者有“香飘飘”、“优乐美”、“香约”、“立顿”。其中杯装奶茶以“香飘飘”、“优乐美”、“香约”为主;盒袋装奶茶则以“优乐美”、“香约”、“立顿”为主。目前冲泡奶茶竞争格局比较稳定,香飘飘市占率超 63%位居第一,遥遥领先其他竞品。
即饮奶茶领域,目前瓶装奶茶和杯装奶茶处于共存局面。其中瓶装奶茶统一一家独大,其市占率超 70%。杯装奶茶以香飘飘的牛乳茶和兰芳园为代表,目前杯装奶茶处于起步阶段。当前即饮奶茶领域竞争格局还未最终形成,我们认为杯装奶茶取代瓶装奶茶是趋势。
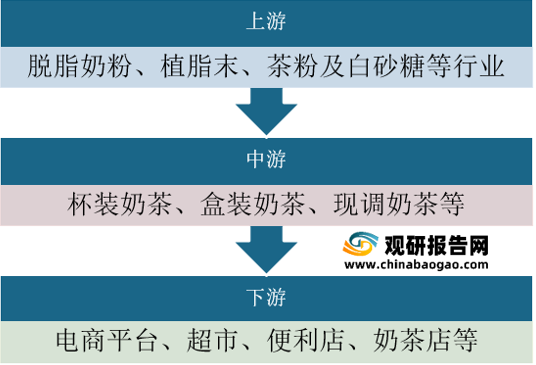
奶茶行业上游主要是各原材料所属行业,主要包括奶、茶、糖和相关调味品等,下游则是销售渠道,包括电商、实体零售等。奶茶行业产业链示意图
资料来源:观研天下整理
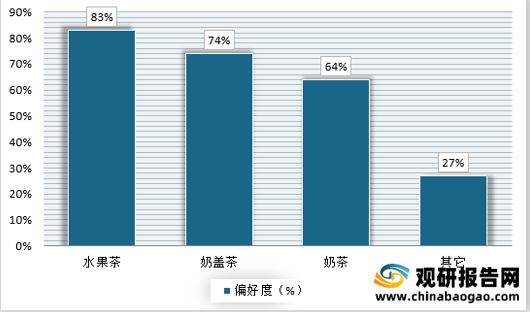
调查显示,消费者偏好新式茶饮种类排名第一的是水果茶,第二的是奶盖茶,排名第三的是奶茶。2020年消费者对新式茶饮种类偏好度
资料来源:市场调查,观研天下数据中心整理
在食物搭配上,“烘培类食品+茶饮” 的主流搭配依然是消费者最偏爱的组合;然而配餐选择烧烤、火锅和小龙虾的用户也分别达到 44%、34%和 25%。中国传统美食与新式茶饮的结合,或许正逐渐成为具有中国特色的新式茶饮消费文化。例如新式茶饮领先品牌喜茶和奈雪的茶门店里率先销售面包(且都有切面包服务),搭配茶饮食用。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








