
中国白酒行业供应情况分析
白酒行业在我国属于完全竞争性行业,行业的市场化程度高、市场竞争激烈,行业调整不断深化。从全国市场来看,企业竞争优势来源于自身品牌的影响力、产品质量、产品风格以及营销运作模式。在单一区域市场,企业的竞争优势则取决于企业在该区域的品牌影响力、区域消费者的认同度和综合营销能力。
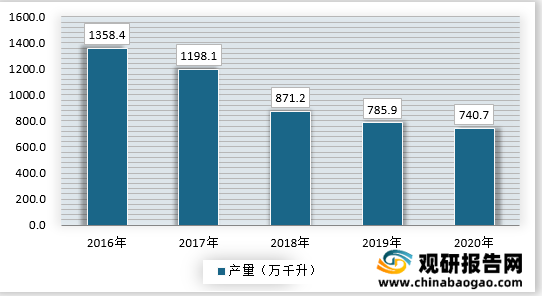
2012年,限制三公消费禁令出台,白酒消费大幅萎缩,行业面临着"产能过剩"的危机;"十三五"期间,"去产能"、"优化产业结构"成为白酒行业的发展任务之一。在白酒行业"去产能"的发展背景下,2016年以来,我国折65度的商品量白酒产量呈现逐年下降的趋势。2020年,中国白酒产量为740.7万千升,同比下降5.75%。
2016-2017年中国规模以上白酒企业数量呈缓慢增长趋势,2018、2019、2020年三年间出现下降,2016-2020年我国规模以上白酒企业数量从1578家减少到1037家。
我国白酒行业加速推进供给侧结构性改革,随着去产能和调结构的逐步深化,行业总体呈现产出规模稳中有降、产出效益逐步提升的新特征。2020年,中国规模以上白酒企业累计销售收入达到5836.4亿元,累计增长3.89%。
(三)消费结构偏好
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
白酒行业在我国属于完全竞争性行业,行业的市场化程度高、市场竞争激烈,行业调整不断深化。从全国市场来看,企业竞争优势来源于自身品牌的影响力、产品质量、产品风格以及营销运作模式。在单一区域市场,企业的竞争优势则取决于企业在该区域的品牌影响力、区域消费者的认同度和综合营销能力。
2012年,限制三公消费禁令出台,白酒消费大幅萎缩,行业面临着"产能过剩"的危机;"十三五"期间,"去产能"、"优化产业结构"成为白酒行业的发展任务之一。在白酒行业"去产能"的发展背景下,2016年以来,我国折65度的商品量白酒产量呈现逐年下降的趋势。2020年,中国白酒产量为740.7万千升,同比下降5.75%。
2016-2020年中国白酒产量
资料来源:国家统计局、观研天下数据中心整理
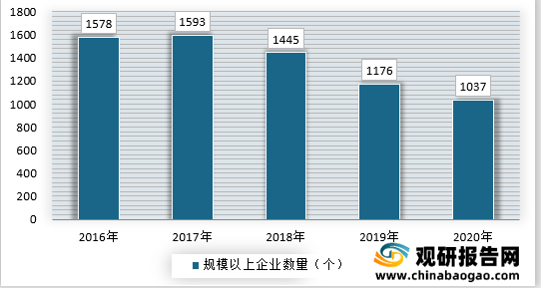
2016-2017年中国规模以上白酒企业数量呈缓慢增长趋势,2018、2019、2020年三年间出现下降,2016-2020年我国规模以上白酒企业数量从1578家减少到1037家。
2016-2020年中国规模以上白酒企业数量
资料来源:中国酒业协会、观研天下数据中心整理
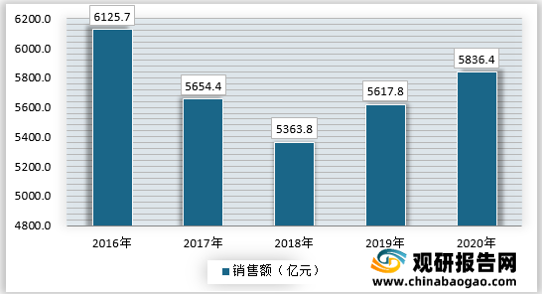
中国白酒行业需求情况分析我国白酒行业加速推进供给侧结构性改革,随着去产能和调结构的逐步深化,行业总体呈现产出规模稳中有降、产出效益逐步提升的新特征。2020年,中国规模以上白酒企业累计销售收入达到5836.4亿元,累计增长3.89%。
根据《中国酒业"十四五"发展指导意见(征求意见稿)》(以下简称《意见》)介绍,"十四五"白酒行业的发展目标显示,到2025年,白酒行业产量稳定控制在800万千升,比"十三五"末增长6.7%,年均递增1.3%;销售收入达到8000亿元,比"十三五"末增长35.6%,年均递增6.3%;实现利润2000亿元,比"十三五"末增长37.0%,年均递增6.5%。
2016-2020年中国规模以上白酒企业累计销售额
资料来源:中国白酒网、观研天下数据中心整理
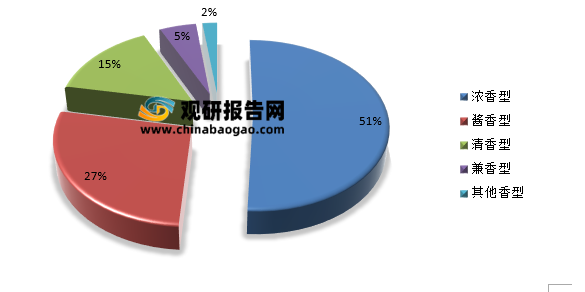
白酒市场主要产品分为浓香型、酱香型、清香型、兼香型和其他香型,其中浓香型常年占据市场份额的一半以上。
从白酒整体的体量来看,2020年的酱香仍只是一个小品类,约占全国白酒销售收入的27%;浓香型白酒产量占51%,也反映出浓香型白酒仍是市场的主流热门香型酒;清香型白酒销售收入约占总收入的15%;兼香型白酒约占总销售收入的5%。2020年中国白酒行业细分市场分析
资料来源:中国酒业协会、观研天下数据中心整理
中国白酒行业消费偏好分析
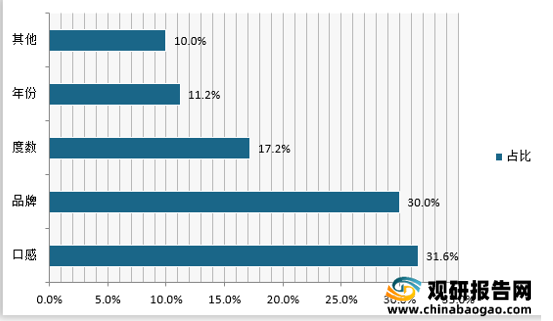
(一)需求偏好消费者对白酒产品重点考虑的因素有口感、品牌、度数和年份等需求偏好。
2020年中国白酒行业客户的需求偏好占比
资料来源:观研天下数据中心整理
(二)品牌偏好
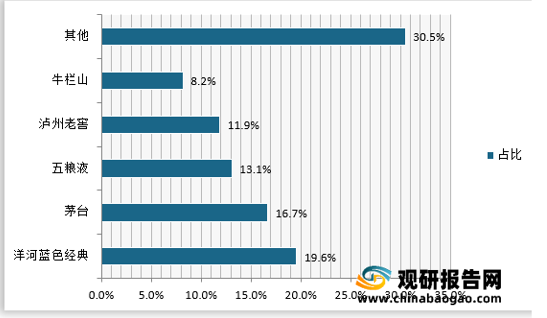
对品牌的选择上,洋河蓝色经典位列大众消费者喜爱的品牌第一位,茅台、五粮液、泸州老窖紧随其后,在大众喜爱的品牌选择中占比也较高。
2020年中国白酒行业客户的品牌偏好占比
资料来源:观研天下数据中心整理
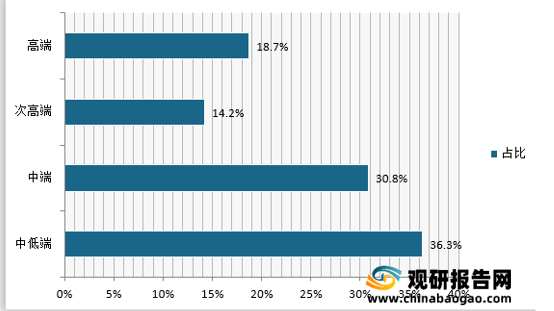
随着消费升级和“少喝酒、喝好酒”观念的普及,高端、次高端白酒受益于结构升级,其市场容量呈现扩张趋势。
2020年中国白酒行业客户的消费结构偏好占比
资料来源:观研天下数据中心整理(cyy)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








