
方便面主要是以小麦粉、玉米粉、荞麦粉、大米粉等为主要原料,添加或者不添加辅料,经处理后得到的一种用热水冲泡就能食用的食品。因其具有食用方便、价格低廉、易于保存等特点,方便面深受消费者的青睐。
根据观研报告网发布的《2021年中国方便面行业分析报告-产业现状与发展趋势分析》显示。自2013年以来,由于外卖行业迅速崛起,我国方便面市场呈现衰退趋势。但近年来依靠开发高端方便面市场,国内方便面市场逐渐回暖。尤其是进入2020年,受疫情影响,方便面市场需求得到迅速增长。根据数据显示,2020年我国方便面行业市场总体量为637.37亿元。
自2016年以来我国方便面产量逐年下降。观研报告网发布的资料显示,截止到2021年5月,我国方便面产量为206.5万吨,同比下降8.01%。

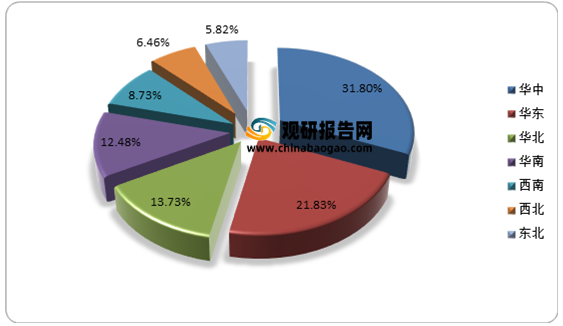
分地区来看,我国方便面产量分布不均衡,主要集中在华中、华东、华北地区生产。2021年1-5月,华中方便面产量占比最大,达到了31.8%;其次为华东、华北,占比分别为21.83%、13.73%;而西南、西北、东北市场占比不足10%。
分省市来,2021年1-5月我国方便面产量主要集中在河南、广东、湖南、河北、天津、陕西、安徽、四川、浙江、江苏。其中河南以427833.41吨的产量占据全国首位。
资料来源: 中国轻工业联合会
消费方面
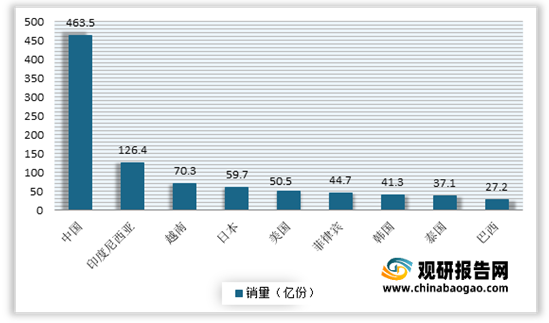
虽然近年来我国方便面消费市场增速放缓,但目前依然是最大的方便面消费国。根据数据显示,2020年,我国方便面消费量达463.5亿份,占全球方便面消费量的40%,远远超过了其他国家。

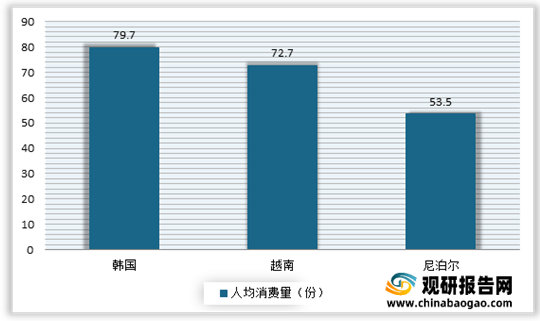
但从人均消费量来看,我国方便面市场未来仍有一定提升空间。根据2020年人均方便面消费量排名来看,韩国、越南和尼泊尔是消费量前三国家,其中韩国最多,为79.7份。而我国没有进入前三。
根据观研报告网发布的《2021年中国方便面行业分析报告-产业现状与发展趋势分析》显示。自2013年以来,由于外卖行业迅速崛起,我国方便面市场呈现衰退趋势。但近年来依靠开发高端方便面市场,国内方便面市场逐渐回暖。尤其是进入2020年,受疫情影响,方便面市场需求得到迅速增长。根据数据显示,2020年我国方便面行业市场总体量为637.37亿元。
产量方面
自2016年以来我国方便面产量逐年下降。观研报告网发布的资料显示,截止到2021年5月,我国方便面产量为206.5万吨,同比下降8.01%。
2016-2021年5月我国方便面产量情况

数据来源:公开数据整理
分地区来看,我国方便面产量分布不均衡,主要集中在华中、华东、华北地区生产。2021年1-5月,华中方便面产量占比最大,达到了31.8%;其次为华东、华北,占比分别为21.83%、13.73%;而西南、西北、东北市场占比不足10%。
2021年1-5月我国各地区方便面产量占比情况
数据来源:公开数据整理
分省市来,2021年1-5月我国方便面产量主要集中在河南、广东、湖南、河北、天津、陕西、安徽、四川、浙江、江苏。其中河南以427833.41吨的产量占据全国首位。
2021年1-5月我国各省市方便面产量情况
| 地区 |
产量(吨) |
| 全 国 |
2065066.7 |
| 河 南 |
427833.41 |
| 广 东 |
215402.2 |
| 湖 南 |
157840.36 |
| 河 北 |
138217.86 |
| 天 津 |
127635 |
| 陕 西 |
115090.03 |
| 安 徽 |
111437.9 |
| 四 川 |
98972.97 |
| 浙 江 |
94548.93 |
| 江 苏 |
90655 |
| 湖 北 |
71928.3 |
| 辽 宁 |
64544 |
| 山 东 |
62572.34 |
| 福 建 |
47506.7 |
| 黑龙江 |
47423.83 |
| 广 西 |
42389.78 |
| 上 海 |
36636.08 |
| 重 庆 |
32810.73 |
| 云 南 |
25227.08 |
| 新 疆 |
16964.59 |
| 北 京 |
8884 |
| 山 西 |
8803 |
| 吉 林 |
8271.45 |
| 江 西 |
7387 |
| 贵 州 |
4760.17 |
| 青 海 |
694 |
| 宁 夏 |
630 |
消费方面
虽然近年来我国方便面消费市场增速放缓,但目前依然是最大的方便面消费国。根据数据显示,2020年,我国方便面消费量达463.5亿份,占全球方便面消费量的40%,远远超过了其他国家。
2016-2020年我国方便面消费量情况

数据显示:公开数据整理
2020年全球主要国家方便面消费量情况
数据显示:公开数据整理
2020年人均方便面消费量排名前三国家与中国比较
数据显示:公开数据整理(WW)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








