
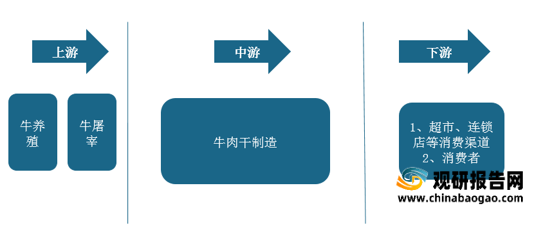
牛肉干一般是用黄牛肉和其他调料一起腌制而成的肉干,含有人体所需的多种矿物质和氨基酸。牛肉干既保持了牛肉耐咀嚼的风味,又久存不变质,主要有风干牛肉(生牛肉风干)、风干牛肉干(生牛肉风干做熟)、牛肉干(先做熟再进行风干)三种。由于具有蛋白质含量高、脂肪含量低、易保存、食用方便等特点,深受现代人喜爱。目前在我国牛肉干产业链中,上游为牛的养殖及屠宰,下游则为牛肉干的各类销售渠道,最后到达终端消费者。
根据观研报告网发布的《2021年中国牛肉干行业分析报告-产业规模现状与发展定位研究》显示。近年来我国牛生产总体保持增长态势,规模化比重不断提高,生产水平逐步提升。但肉牛产业基础差、生产周期长、养殖方式落后,生产发展不能满足消费快速增长的需要,使得供给面临一定压力。尤其是2020年,受新冠疫情及养牛户因还贷的原因造成恐慌性抛售,牛存栏量出现下降。数据显示,我国牛存栏量为0.66亿头,较2019年下降了0.25亿头。

出栏量方面,2016-2020年期间保持小幅稳定增长。观研报告网发布的资料显示,2020年我国牛出栏量为0.46亿头。到2021年一季度我国牛出栏量为0.11亿头。
随着牛出栏量的不断增长,我国牛肉产量也在不断增多。数据显示。2021年上半年我国牛肉产量291万吨,同比增长4.5%。

在牛肉产量不断增长的同时,由于牛肉干的食用功效逐渐受到了大家的好评,我国牛肉干市场需求量日益增加,从而也使得我国牛肉干产量呈现增长态势。数据显示,22020年我国牛肉干产量为672.0万吨,预计2021年产量将达到689.1万吨。
到目前,我国牛肉干市场已经有棒棒娃、张飞牛肉、牛头牌食品、老四川、科尔沁kerchin、广发草原、罕山、良品铺子、百草味、冠云等一批知名品牌。
而虽然我国对牛肉干的需求量呈增长态势,但是还是远远没有达标的,而且在肉脯类市场中还没有十分明显的优势。目前我国人均牛肉消费量只有世界平均水平的51%,与欧美发达国家的消费水平差距较大。预计随着经济的发展和消费水平的提高,消费者对于休闲食品数量和品质的需求不断增长,而作为其细分领域,牛肉干市场也将得到发展。
我国牛肉干产业链
资料来源:观研天下整理
根据观研报告网发布的《2021年中国牛肉干行业分析报告-产业规模现状与发展定位研究》显示。近年来我国牛生产总体保持增长态势,规模化比重不断提高,生产水平逐步提升。但肉牛产业基础差、生产周期长、养殖方式落后,生产发展不能满足消费快速增长的需要,使得供给面临一定压力。尤其是2020年,受新冠疫情及养牛户因还贷的原因造成恐慌性抛售,牛存栏量出现下降。数据显示,我国牛存栏量为0.66亿头,较2019年下降了0.25亿头。
2016-2020年我国牛存栏量情况

数据来源:公开数据整理
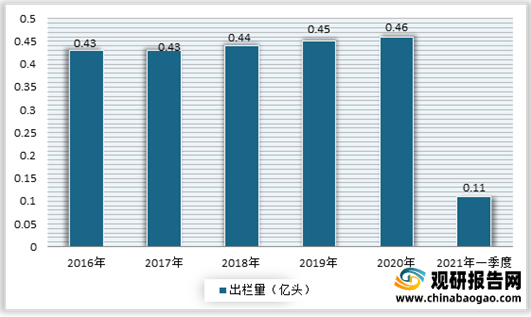
出栏量方面,2016-2020年期间保持小幅稳定增长。观研报告网发布的资料显示,2020年我国牛出栏量为0.46亿头。到2021年一季度我国牛出栏量为0.11亿头。
2016-2021年一季度我国牛出栏量情况
数据来源:公开数据整理
随着牛出栏量的不断增长,我国牛肉产量也在不断增多。数据显示。2021年上半年我国牛肉产量291万吨,同比增长4.5%。
2016-2021年上半年我国牛肉产量情况

数据来源:公开数据整理
在牛肉产量不断增长的同时,由于牛肉干的食用功效逐渐受到了大家的好评,我国牛肉干市场需求量日益增加,从而也使得我国牛肉干产量呈现增长态势。数据显示,22020年我国牛肉干产量为672.0万吨,预计2021年产量将达到689.1万吨。
到目前,我国牛肉干市场已经有棒棒娃、张飞牛肉、牛头牌食品、老四川、科尔沁kerchin、广发草原、罕山、良品铺子、百草味、冠云等一批知名品牌。
我国牛肉干主要品牌及所属企业汇总
| 序号 |
品牌名称 |
企业名称 |
| 1 |
棒棒娃 |
成都市棒棒娃实业有限公司 |
| 2 |
张飞牛肉 |
四川张飞牛肉有限公司 |
| 3 |
牛头牌食品 |
贵州永红食品有限公司 |
| 4 |
老四川 |
重庆金星股份有限公司 |
| 5 |
科尔沁kerchin |
内蒙古科尔沁牛业股份有限公司 |
| 6 |
广发草原 |
通辽市广发草原食品有限责任公司 |
| 7 |
罕山 |
内蒙古罕山食品集团有限公司 |
| 8 |
良品铺子 |
良品铺子股份有限公司 |
| 9 |
百草味 |
杭州郝姆斯食品有限公司 |
| 10 |
冠云 |
山西省平遥牛肉集团有限公司 |
资料来源:公开资料整理(WW)
而虽然我国对牛肉干的需求量呈增长态势,但是还是远远没有达标的,而且在肉脯类市场中还没有十分明显的优势。目前我国人均牛肉消费量只有世界平均水平的51%,与欧美发达国家的消费水平差距较大。预计随着经济的发展和消费水平的提高,消费者对于休闲食品数量和品质的需求不断增长,而作为其细分领域,牛肉干市场也将得到发展。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








