
参考中国报告网发布的《2017-2022年中国鲜牛肉、加工牛肉市场竞争态势及十三五竞争策略分析报告》
1、 发达国家受红肉致癌以及需求触顶的影响,牛肉消费持续下滑
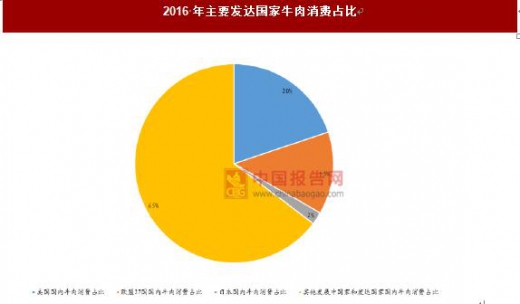
发达国家在 21 世纪初对于牛肉的消费需求达到顶点,之后随着红肉致癌和可替代性等因素的影响,发达国家对于牛肉的消费持续下滑。根据数据,21 世纪初美国、欧盟和日本牛肉消费量分别为 1250 万吨、832 万吨和 156 万吨,占全球牛肉消费量的比例分别为 24%、16%和 3%,但是到了 2016 年,美国、欧盟和日本牛肉消费量分别为 1184 万吨、787 万吨和 120 万吨,占全球牛肉消费量的比例分别降低为 22%、15%和 2%。
对比发达国家人均牛肉消费量也可以发现牛肉消费下滑的趋势,根据数据,从 2006 年至 2013 年,主要发达国家包括美国、欧盟、澳大利亚和新西兰的人均牛肉消费整体呈现下降,其中美国和欧盟从 2006 年的人均年消费牛肉 42.4 和 17.6 千克下降为 2013 年的人均消费 36.24 和 14.88 千克。牛肉消费的降低主要是由于消费者将蛋白质的摄入来源转向其他肉类替代品如鱼类、猪肉、禽肉等,同时红肉致癌这个原因也进一步加速了牛肉消费的减少。


2、 发展中国家伴随经济发展和消费习惯改变逐渐增加牛肉消费
发展中国家随着经济增长以及消费习惯的改变对于牛肉的消费量开始不断上升。根据数据,全球消费牛肉的发展中国家主要是巴西、中国、印度、阿根廷、墨西哥、俄罗斯和巴基斯坦,2016 年七个国家消费牛肉量占全球牛肉消费的 43%。其中,巴西、中国、印度和巴基斯坦牛肉消费量分别从 2000 年的610 万吨、510 万吨、118 万吨和 88 万吨增长至 2016 年的 758 万吨、789 万吨、242 万吨和 168 万吨。
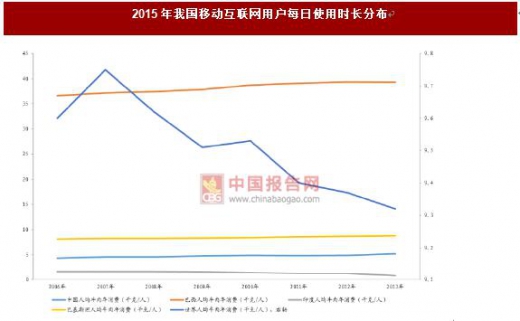
从发展中国家人均牛肉消费量也可以看出发展中国家牛肉消费的增长趋势,从 2006 年至 2013 年,中国、巴西和巴基斯坦人均牛肉消费量分别从 4.32 千克、36.61 千克和 8.11 千克增长到 5.23 千克、39.25 千克和 8.82 千克。发展中国家牛肉消费的快速增长源于其经济的高速增长以及饮食习惯的改变,未来随着经济的进一步增长,发展中国家的牛肉消费有望继续增长。由于发展中国家牛肉消费的崛起,弥补了发达国家对于牛肉消费的减少,全球牛肉消费量由此变得平稳。


1、 发达国家受红肉致癌以及需求触顶的影响,牛肉消费持续下滑
发达国家在 21 世纪初对于牛肉的消费需求达到顶点,之后随着红肉致癌和可替代性等因素的影响,发达国家对于牛肉的消费持续下滑。根据数据,21 世纪初美国、欧盟和日本牛肉消费量分别为 1250 万吨、832 万吨和 156 万吨,占全球牛肉消费量的比例分别为 24%、16%和 3%,但是到了 2016 年,美国、欧盟和日本牛肉消费量分别为 1184 万吨、787 万吨和 120 万吨,占全球牛肉消费量的比例分别降低为 22%、15%和 2%。
对比发达国家人均牛肉消费量也可以发现牛肉消费下滑的趋势,根据数据,从 2006 年至 2013 年,主要发达国家包括美国、欧盟、澳大利亚和新西兰的人均牛肉消费整体呈现下降,其中美国和欧盟从 2006 年的人均年消费牛肉 42.4 和 17.6 千克下降为 2013 年的人均消费 36.24 和 14.88 千克。牛肉消费的降低主要是由于消费者将蛋白质的摄入来源转向其他肉类替代品如鱼类、猪肉、禽肉等,同时红肉致癌这个原因也进一步加速了牛肉消费的减少。

数据来源:中国统计数据库

数据来源:中国统计数据库
数据来源:中国统计数据库
2、 发展中国家伴随经济发展和消费习惯改变逐渐增加牛肉消费
发展中国家随着经济增长以及消费习惯的改变对于牛肉的消费量开始不断上升。根据数据,全球消费牛肉的发展中国家主要是巴西、中国、印度、阿根廷、墨西哥、俄罗斯和巴基斯坦,2016 年七个国家消费牛肉量占全球牛肉消费的 43%。其中,巴西、中国、印度和巴基斯坦牛肉消费量分别从 2000 年的610 万吨、510 万吨、118 万吨和 88 万吨增长至 2016 年的 758 万吨、789 万吨、242 万吨和 168 万吨。
从发展中国家人均牛肉消费量也可以看出发展中国家牛肉消费的增长趋势,从 2006 年至 2013 年,中国、巴西和巴基斯坦人均牛肉消费量分别从 4.32 千克、36.61 千克和 8.11 千克增长到 5.23 千克、39.25 千克和 8.82 千克。发展中国家牛肉消费的快速增长源于其经济的高速增长以及饮食习惯的改变,未来随着经济的进一步增长,发展中国家的牛肉消费有望继续增长。由于发展中国家牛肉消费的崛起,弥补了发达国家对于牛肉消费的减少,全球牛肉消费量由此变得平稳。
数据来源:中国统计数据库

数据来源:中国统计数据库

数据来源:中国统计数据库
数据来源:中国统计数据库,中国报告网整理,转载请注明出处(GQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








