
一、中国进口牛奶行业供应情况分析
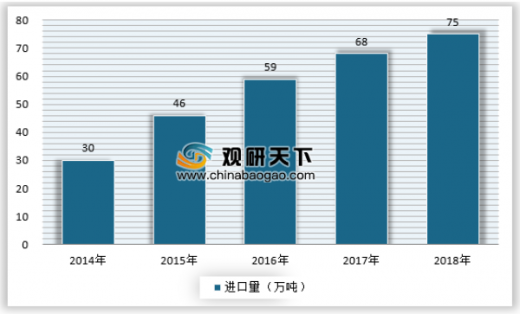
近年来进口牛奶通过低价策略,不断抢占国内液态奶市场,进口量也不断增加,2009年我国进口牛奶数量还不到1万吨,到2018年进口量已经达到75万吨,虽然近年来的增速有所放缓,但是总体来看,我国进口牛奶数量增幅非常可观。
参考观研天下发布《2019年中国进口牛奶市场分析报告-市场现状调查与发展动向研究》
二、中国进口牛奶行业需求情况分析
由于进口牛奶企业近年来为了打开国内市场,采取低价营销策略,单价一般较国内液态奶要低30%左右,虽然也曾爆出进口牛奶保质期过长等问题,但是在低价诱惑面前,进口牛奶的确在国内市场占据了一席之地。
作为消费品,进口牛奶的主要消费人群是全社会大众,随着我国居民数量的增长,老龄化人口的激增,以及居民健康饮食意识的提升,近年来我国牛奶消费量保持稳定增长,这为进口牛奶市场提供了稳定的下游增长。
据悉,调查发现中国奶类年人均消费量38kg,约为世界平均水平的1/3,至少55.1%的中国人不能保证每天食用奶及奶制品,58.7%的中国人每日食用奶制品量不足300g。未来我国牛奶摄入量将会保持增长,进口牛奶市场空间将会进一步打开。
三、中国进口牛奶行业供需平衡分析
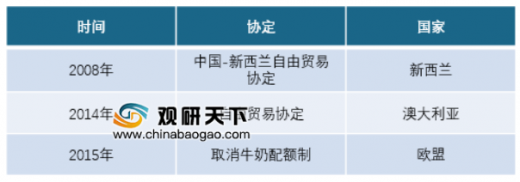
我国与其他国家之间的贸易协定以及相关政策的出台,对打开我国牛奶市场、增大进口牛奶量至关重要。近几年间我国分别与新西兰、澳大利亚等主要牛奶进口国签订了贸易协定。
第一个自由贸易协定是2008年与新西兰签订《中国-新西兰自由贸易协定》,该协定要求在2016年以前新西兰取消全部来自中国进口产品的关税。而中方将在2019年以前取消97.2%来自新西兰进口产品的关税。黄油、液体牛奶和乳酪等乳制品的关税将在2017年以前逐步降为零。
2014年,中国与澳大利亚签订了《中华人民共和国政府和澳大利亚政府自由贸易协定》,这是继中国与新西兰贸易协定后,又一重大协定。协定指出,澳大利亚的奶制品进入中国之后,关税将逐步降至零,预计4年后开始免关税。除此之外,中国进口澳大利亚的产品93%都将免除关税。同时,澳大利亚进口中国的全部产品也将免关税。
2015年3月31日,欧盟取消牛奶生产配额制。欧盟作为中国牛奶的主要进口地区之一,该政策的放开为当地奶制品产量的提升创造了更多机遇,牛奶产量的提升必然带动奶制品出口量。
近年来进口牛奶通过低价策略,不断抢占国内液态奶市场,进口量也不断增加,2009年我国进口牛奶数量还不到1万吨,到2018年进口量已经达到75万吨,虽然近年来的增速有所放缓,但是总体来看,我国进口牛奶数量增幅非常可观。
参考观研天下发布《2019年中国进口牛奶市场分析报告-市场现状调查与发展动向研究》
2014-2018年中国进口牛奶供应情况
资料来源:中国海关,观研天下数据中心整理
二、中国进口牛奶行业需求情况分析
由于进口牛奶企业近年来为了打开国内市场,采取低价营销策略,单价一般较国内液态奶要低30%左右,虽然也曾爆出进口牛奶保质期过长等问题,但是在低价诱惑面前,进口牛奶的确在国内市场占据了一席之地。
作为消费品,进口牛奶的主要消费人群是全社会大众,随着我国居民数量的增长,老龄化人口的激增,以及居民健康饮食意识的提升,近年来我国牛奶消费量保持稳定增长,这为进口牛奶市场提供了稳定的下游增长。
据悉,调查发现中国奶类年人均消费量38kg,约为世界平均水平的1/3,至少55.1%的中国人不能保证每天食用奶及奶制品,58.7%的中国人每日食用奶制品量不足300g。未来我国牛奶摄入量将会保持增长,进口牛奶市场空间将会进一步打开。
三、中国进口牛奶行业供需平衡分析
我国与其他国家之间的贸易协定以及相关政策的出台,对打开我国牛奶市场、增大进口牛奶量至关重要。近几年间我国分别与新西兰、澳大利亚等主要牛奶进口国签订了贸易协定。
第一个自由贸易协定是2008年与新西兰签订《中国-新西兰自由贸易协定》,该协定要求在2016年以前新西兰取消全部来自中国进口产品的关税。而中方将在2019年以前取消97.2%来自新西兰进口产品的关税。黄油、液体牛奶和乳酪等乳制品的关税将在2017年以前逐步降为零。
2014年,中国与澳大利亚签订了《中华人民共和国政府和澳大利亚政府自由贸易协定》,这是继中国与新西兰贸易协定后,又一重大协定。协定指出,澳大利亚的奶制品进入中国之后,关税将逐步降至零,预计4年后开始免关税。除此之外,中国进口澳大利亚的产品93%都将免除关税。同时,澳大利亚进口中国的全部产品也将免关税。
2015年3月31日,欧盟取消牛奶生产配额制。欧盟作为中国牛奶的主要进口地区之一,该政策的放开为当地奶制品产量的提升创造了更多机遇,牛奶产量的提升必然带动奶制品出口量。
近年来进口牛奶开放政策
资料来源:观研天下数据中心整理(FSW),转载请注明出处
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








